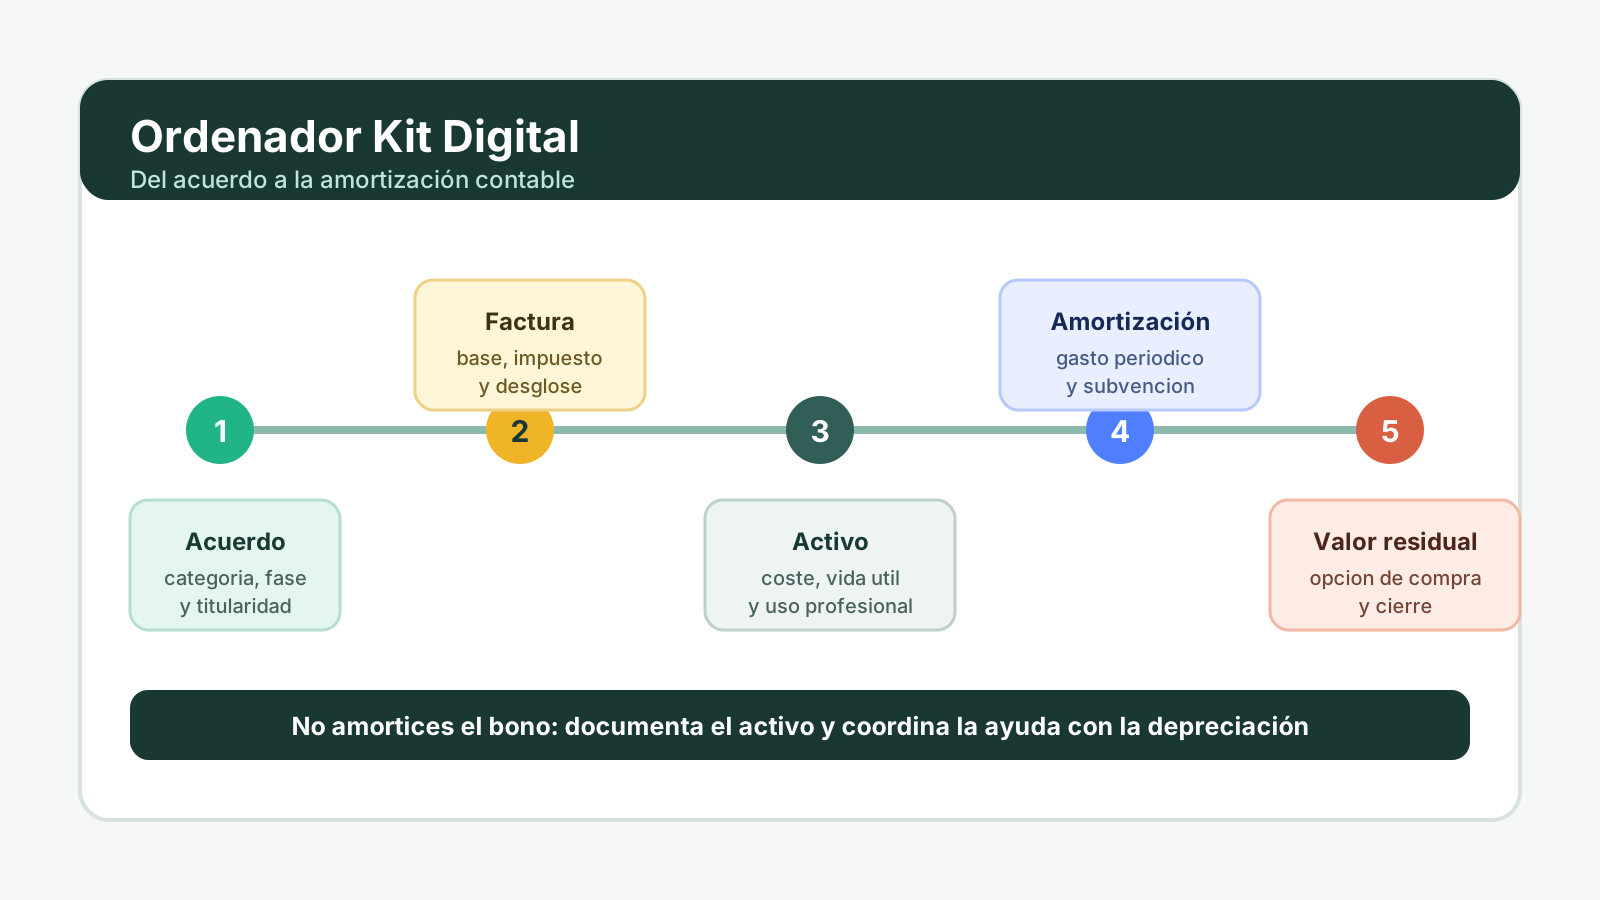
Respuesta directa: no amortices el ordenador del Kit Digital mirando solo el importe de 1.000 euros. Primero confirma si la operación se documentó como Puesto de Trabajo Seguro, qué parte corresponde al equipo, cuándo se adquiere la propiedad, si hay valor residual, si el IVA es deducible y qué subvención financia el activo. Con esa carpeta, tu asesoría podrá decidir base, vida útil, amortización e imputación de la ayuda.
La duda aparece al final de una cadena larga. El agente entrega un portátil o un sobremesa dentro de una solución de 12 meses, el bono cubre hasta una parte, la factura muestra impuesto o importación según el caso, y después surge la pregunta: ¿esto se registra como gasto, como inmovilizado o como subvención de capital? La respuesta no puede salir de una plantilla única porque depende de los documentos.
A fecha de comprobación, la convocatoria del Segmento III en la Sede de Red.es muestra el plazo finalizado el 31 de octubre de 2025. Esta guía no anuncia una solicitud nueva. Sirve para ordenar expedientes concedidos, acuerdos ejecutados, facturas recibidas, opciones de compra o revisiones contables de un equipo que entró en el negocio por la vía del Kit Digital.
Primero: el ordenador no era una compra libre
La Orden TDF/435/2024 publicada en el BOE incorporó la categoría XVII, Puesto de Trabajo Seguro. Su diseño no era "compra un portátil y pasa la factura": era una solución en modo servicio para el Segmento III, con un dispositivo nuevo, ciberseguridad, cifrado, configuración, soporte, formación y 12 meses de prestación. El importe máximo era de 1.000 euros por un dispositivo.
Esa naturaleza cambia la pregunta contable. Durante la prestación puede haber un equipo entregado para uso profesional, pero el acuerdo debe aclarar titularidad, obligaciones de soporte y opción de compra. La propia orden prevé que, una vez finalizada la fase II, el beneficiario pueda adquirir la propiedad del hardware pagando el valor residual pactado, con un máximo del 15 % del importe del acuerdo. Si tu documento dice otra cosa, ese documento es el que tiene que leer la asesoría.
| Pregunta previa | Documento que la responde | Efecto contable posible |
|---|---|---|
| ¿La categoría contratada era Puesto de Trabajo Seguro? | Acuerdo de prestación validado y factura del agente. | Evita tratar una compra privada como solución subvencionada. |
| ¿El equipo ya es propiedad del beneficiario? | Condiciones de uso, final de fase II y opción de compra. | Determina cuándo procede alta clara del activo propio. |
| ¿Existe valor residual o copago? | Acuerdo, factura, recibo y justificante bancario. | Ajusta coste total, deuda, tesorería y registro de cierre. |
| ¿El IVA es deducible? | Factura, modelo 303, régimen fiscal y afectación profesional. | Puede quedar fuera o dentro del coste amortizable. |
Qué se amortiza: coste del activo, no eslogan del bono
La Agencia Tributaria explica la deducibilidad de la amortización como depreciación efectiva por funcionamiento, uso, disfrute u obsolescencia. En la tabla del Impuesto sobre Sociedades, los equipos para procesos de información tienen un coeficiente lineal máximo del 25 % y un periodo máximo de 8 años. Esa tabla no dice que todos los portátiles deban amortizarse igual; marca límites fiscales que se coordinan con vida útil y criterio contable.
En un expediente Kit Digital, la base no se calcula copiando el bono. Un equipo puede tener precio de adquisición, parte cubierta por ayuda, exceso sobre el bono, impuesto indirecto, transporte, instalación, valor residual y accesorios. Algunas partidas pueden formar parte del coste del inmovilizado; otras pueden ser gasto, impuesto deducible o gasto no subvencionado. Por eso conviene montar una tabla de componentes antes de pedir el asiento.
Control práctico: si el IVA es deducible, normalmente se registra separado del activo. Si no es deducible por actividad exenta, prorrata, recargo u otro régimen, pregunta si debe integrarse total o parcialmente en el coste. No ajustes la amortización sin mirar el régimen fiscal.
Cómo coordinar la subvención con la amortización
La amortización del ordenador y la imputación de la ayuda no son la misma línea. El ICAC, en su consulta sobre el Programa Kit Digital, recuerda que el beneficiario debe registrar la ayuda según la NRV 18 del Plan General de Contabilidad y que el bono no se hace efectivo hasta que el agente presenta la justificación y el órgano concedente la considera justificada. También señala que la parte no subvencionada la abona el beneficiario.
Si la ayuda financia un activo del inmovilizado material, la lógica general no es llevar todo el ingreso al resultado el primer día. El Plan General de Contabilidad regula las subvenciones no reintegrables para que se reconozcan en resultados sobre una base sistemática y racional, correlacionada con los gastos financiados. Para activos, esa correlación suele acompañar la amortización; si el acuerdo mezcla equipo, seguridad, licencia y soporte, el desglose es imprescindible.
La AEAT distingue subvenciones corrientes y de capital en IRPF y menciona expresamente el caso particular del Kit Digital. Si la ayuda financia inversiones en inmovilizado o gastos de proyección plurianual, la imputación como ingreso se conecta con la amortización o con los gastos financiados. Si financia gasto corriente, el criterio cambia. La diferencia importa para autónomos y para sociedades.
Ejemplo de revisión sin convertirlo en asesoramiento
Imagina una microempresa con un acuerdo de Puesto de Trabajo Seguro por 1.000 euros, un portátil nuevo, soporte durante 12 meses y una opción de compra final de 120 euros. La factura o los documentos separan 1.000 euros de base, 210 euros de IVA y el posterior pago residual. Si la empresa está en régimen general y usa el equipo para la actividad, la asesoría puede separar la cuota deducible del activo; si la actividad no permite deducción plena, la lectura cambia.
El error sería decir: "amortizo 1.000 euros porque eso era el bono". Tal vez el coste del activo no sea exactamente el bono; tal vez parte del acuerdo sea servicio, licencia o soporte; tal vez el valor residual sea el momento en que se adquiere la propiedad; tal vez exista impuesto no deducible. La guía útil no es una cifra única, sino una hoja que permita al asesor decidir.
| Dato | Cómo usarlo | Qué no debes asumir |
|---|---|---|
| 1.000 euros de ayuda | Importe máximo asociado al acuerdo de la categoría. | Que sea siempre la base amortizable del equipo. |
| IVA o impuesto equivalente | Separar cuota deducible, cuota no deducible o importación. | Que desaparezca porque el bono financia la solución. |
| Valor residual | Revisar opción de compra, pago y titularidad final. | Que todos los agentes lo fijen igual o que siempre sea cero. |
| Soporte y ciberseguridad | Separar servicio, licencia, mantenimiento y equipo físico. | Que todo el acuerdo sea inmovilizado material. |
El IVA del equipo también condiciona la base
En la compra ordinaria de un ordenador, si el IVA soportado es deducible, se registra separado. Si no puede deducirse, puede formar parte del coste económico del activo o del gasto que la asesoría determine. En Kit Digital esta capa se complica porque el equipo puede estar integrado en una solución, porque los impuestos indirectos no son subvencionables y porque el suministro físico no sigue siempre la misma regla que un servicio remoto.
Para la parte territorial, revisa la guía de ordenador y hardware del Kit Digital. Si lo que contrataste fue un servicio digital desde Canarias, quizá debas leer también inversión del sujeto pasivo y modelo 303. Pero si hay un portátil que viaja físicamente, no basta con aplicar la regla del software: el documento de entrega y la localización del proveedor importan.
Documentos que debes llevar a la asesoría
El objetivo no es que el beneficiario haga el asiento a mano, sino que llegue con datos suficientes. Una asesoría puede cerrar mejor el ejercicio si recibe una carpeta clara con documentos y una hoja resumen. Sin esa carpeta, la conversación se convierte en "me dieron un ordenador por el Kit Digital", que no permite decidir amortización, subvención, IVA ni deducibilidad.
- Acuerdo de prestación: categoría, importe, fase, duración, agente, solución vinculada y condiciones de opción de compra.
- Factura y desglose: base, impuesto, conceptos de servicio, equipo, licencia, soporte, exceso sobre bono y pagos propios.
- Identificación del equipo: modelo, número de serie si consta, fecha de entrega, requisitos técnicos y evidencia de uso profesional.
- Justificación: comunicaciones de Red.es o del agente, aceptación de fases, evidencias presentadas y ausencia de incidencias.
- Fiscalidad: régimen de IVA, prorrata, actividad exenta, deducción aplicada, modelo 303 y cualquier regularización pendiente.
Errores frecuentes al amortizarlo
El primer error es amortizar el bono en vez del activo. El bono es una ayuda; el activo, si existe y es propio, tiene su coste, su vida útil y su fecha de puesta en condiciones de funcionamiento. El segundo error es olvidar que Puesto de Trabajo Seguro incluye servicio. Si metes seguridad, soporte y formación en la misma cuenta sin revisar el acuerdo, quizá estés mezclando naturalezas distintas.
El tercer error es no registrar el valor residual. Algunas ofertas comerciales lo presentan como cero, simbólico o incluido; otras lo fijan como porcentaje. La norma exige que se informe al beneficiario y limita el máximo, pero la contabilidad necesita el documento concreto. El cuarto error es tratar el IVA como recuperable para todos. En régimen general puede ser neutral; en exentos, prorrata o regímenes especiales puede convertirse en coste total o parcial.
Cuándo pedir una revisión antes del cierre
Pide revisión antes de cerrar el trimestre o el ejercicio si no sabes quién es el propietario del equipo durante los 12 meses, si la factura no separa hardware y servicio, si hay un valor residual no pagado, si el agente está en Canarias, Ceuta o Melilla, si tu actividad no deduce todo el IVA o si la justificación todavía no está aceptada. En esos casos, copiar un asiento de una guía genérica es poco defendible.
También conviene revisar si el ordenador sustituye a un equipo anterior, si se usa parcialmente fuera de la actividad, si hay accesorios no incluidos, si el agente factura una renovación posterior o si el activo se da de baja antes de terminar su vida útil. Cada una de esas situaciones puede afectar al gasto, al ingreso de la subvención, al IVA y a la documentación que debes conservar.
Preguntas frecuentes
- ¿El ordenador del Kit Digital se amortiza como cualquier portátil?
- No siempre. Primero hay que confirmar si el equipo ya es propiedad del beneficiario, si sigue dentro de un servicio de 12 meses, qué valor residual existe y qué parte financia realmente la ayuda.
- ¿Qué importe se toma como base de amortización?
- La base depende del coste del activo y del tratamiento del impuesto. Si el IVA es deducible, normalmente se separa de la base del inmovilizado; si no es deducible, puede formar parte del coste según el criterio de la asesoría.
- ¿La subvención se lleva toda a ingreso el primer año?
- Si financia un activo amortizable, el criterio general es imputar el ingreso de forma correlacionada con la amortización. Si financia gasto corriente o mezcla de conceptos, hay que desglosar el acuerdo.
- ¿Hace falta conservar el número de serie del equipo?
- Conviene conservarlo junto con acuerdo, factura, entrega, soporte, opción de compra, valor residual, justificantes de pago y evidencia de afectación profesional para poder explicar el activo.