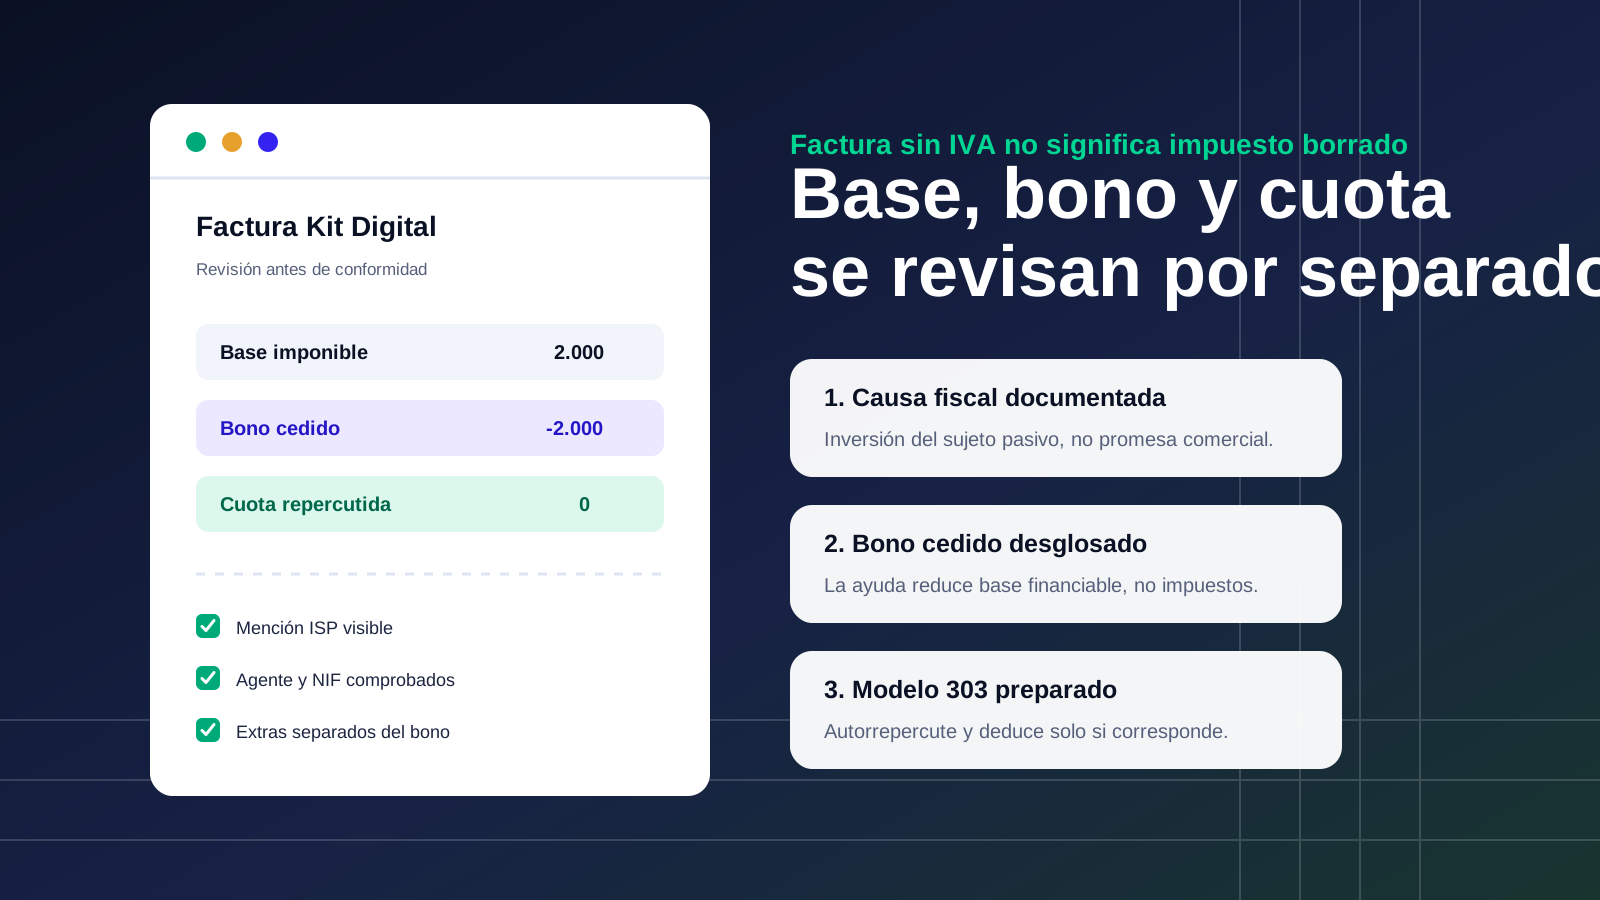
Una factura del Kit Digital sin IVA tiene sentido cuando la operación se localiza en territorio de aplicación del IVA, el prestador no está establecido allí y el destinatario empresario pasa a ser sujeto pasivo por inversión. En ese caso, el agente digitalizador no repercute cuota en la factura, pero la operación sigue estando sujeta al impuesto y el beneficiario debe tratarla en su autoliquidación si procede.
La factura sin IVA es una alerta cuando se usa como eslogan sin desglose. El programa Kit Digital no tiene una modalidad oficial llamada "sin IVA", y las bases no convierten los impuestos indirectos en gasto subvencionable. La Orden ETD/1498/2021 del BOE separa el pago mediante cesión del bono al agente de los costes no subvencionados y excluye expresamente IVA, IGIC e IPSI de la ayuda. A 18 de agosto de 2026, la página de convocatorias de Acelera Pyme indica que las convocatorias del programa ya han finalizado; no conviene interpretar esta guía como una apertura de plazo.
Resumen operativo: si la factura viene sin cuota, busca tres pruebas: prestador no establecido en Península o Baleares, mención "inversión del sujeto pasivo" y desglose de base, bono cedido, extras e impuestos no financiados.
Cuándo una factura sin IVA puede ser correcta
El caso típico de este sitio es una pyme o autónomo de Península o Baleares que contrata una solución digital con un agente establecido en Canarias. Canarias no forma parte del territorio de aplicación del IVA, aunque sea territorio español. Si el servicio se localiza donde está el cliente empresario y el prestador no está establecido allí, el artículo 84 de la Ley del IVA puede desplazar el sujeto pasivo al destinatario.
En lenguaje de factura, eso no se redacta como "exento" ni como "IVA 0 %". La mención correcta es inversión del sujeto pasivo. El Real Decreto 1619/2012 sobre obligaciones de facturación exige esa mención cuando el adquirente o destinatario es el sujeto pasivo de la operación. La diferencia importa: una exención elimina la cuota; la inversión solo cambia quién la declara.
| Situación | Factura esperable | Riesgo si se confunde |
|---|---|---|
| Agente peninsular o establecido en territorio IVA | Base, tipo y cuota de IVA repercutida. | Pensar que el bono cubre la cuota y no reservar tesorería. |
| Agente canario no establecido en territorio IVA, cliente empresario peninsular | Base sin cuota y mención de inversión del sujeto pasivo. | Creer que el impuesto desaparece en vez de autoliquidarlo. |
| Cliente con domicilio fiscal canario | Puede entrar IGIC según la operación. | Aplicar reglas de Península/Baleares a un caso canario. |
| Entrega de bienes físicos o hardware | Puede requerir reglas de importación o tratamiento distinto al servicio. | Usar la lógica del software para una entrega de equipo. |
Qué debe contener la factura del Kit Digital
La factura tiene una doble función. Debe cumplir las obligaciones generales de facturación y, además, servir para la justificación del programa. Por eso no basta con que el total parezca bajo. El documento debe permitir a tu asesoría entender la operación y a Red.es comprobar la solución contratada.
- Razón social, NIF y domicilio del emisor y del destinatario. El nombre comercial de la web no basta para verificar quién presta y quién recibe el servicio.
- Número, serie, fecha de expedición y fecha de operación cuando no coincidan. Esto afecta al registro contable, a la justificación y al periodo fiscal.
- Descripción concreta de la solución digital. Debe identificar categoría, alcance, periodo de prestación y referencia del acuerdo, no solo "servicios Kit Digital".
- Base imponible y conceptos separados. La parte cubierta por el bono, el exceso no financiado y los extras deben poder leerse sin reconstruir el presupuesto.
- Mención fiscal clara. Si no hay cuota por inversión del sujeto pasivo, la factura debe decirlo. Si hay IVA, debe mostrar tipo y cuota por separado.
- Referencia al Programa Kit Digital y a la financiación europea. Las bases reguladoras exigen que la factura refleje la financiación y la cuantía de subvención asociada.
La factura que no lleva cuota y tampoco explica por qué no es una factura "más ligera"; es una factura incompleta para tomar decisiones. Antes de contabilizarla, pide rectificación o un documento aclaratorio. Si necesitas validar el punto fiscal de origen del proveedor, revisa la guía sobre agente digitalizador establecido en Canarias.
La cesión del bono no sustituye la factura
En el Kit Digital, el beneficiario formaliza un acuerdo y cede al agente digitalizador el derecho de cobro de la parte del bono asociada a esa solución. El BOE indica que el agente emite una única factura por la solución contratada, reflejando la reducción del importe a abonar por el beneficiario por esa cesión. El pago de Red.es al agente llega después de la justificación y comprobación de las fases.
Dicho de forma simple: aunque no entre dinero en tu cuenta, sí hay una operación económica que debe estar documentada. La factura debe mostrar la base de la solución y cómo se descuenta la parte cedida del bono. Si además hay inversión del sujeto pasivo, el documento también debe explicar que no se repercute cuota porque la declara el destinatario.
| Línea de control | Factura ordinaria con IVA | Factura con inversión del sujeto pasivo |
|---|---|---|
| Base de la solución | 2.000 euros | 2.000 euros |
| Cuota repercutida por el agente | 420 euros si aplica 21 % | 0 euros en factura |
| Mención fiscal | Tipo de IVA y cuota separada. | Inversión del sujeto pasivo. |
| Parte cubierta por bono | Se descuenta de la base financiable. | Se descuenta de la base financiable. |
| Trabajo de la asesoría | Registrar IVA soportado si procede. | Autorrepercutir y deducir si procede. |
Errores frecuentes que obligan a parar
La mayoría de problemas no aparecen al final del expediente, sino en presupuestos y facturas que mezclan mensajes comerciales con términos fiscales. Antes de dar conformidad, revisa estas señales:
- Dice "exento" cuando debería decir inversión del sujeto pasivo. No es el mismo tratamiento. Pide corrección antes de que tu asesoría registre la operación.
- No aparece el acuerdo de prestación ni la solución concreta. Red.es exige una relación entre factura, acuerdo y solución digital implantada.
- El emisor real no coincide con el agente adherido. Verifica razón social y NIF en el catálogo oficial de agentes digitalizadores de Acelera Pyme.
- La factura dice cero a pagar, pero incluye extras fuera del bono. Dominio, mantenimiento, licencias, migraciones, contenidos o hardware deben quedar separados.
- El proveedor promete ahorro final sin preguntar por tu régimen. La AEAT vincula la deducción del IVA a la afectación a la actividad y a limitaciones concretas. No todos neutralizan la cuota igual.
Qué cambia en el modelo 303
Si la factura lleva IVA ordinario, el beneficiario suele pagar la cuota al agente y después la trata como IVA soportado deducible si cumple los requisitos. Si la factura aplica inversión del sujeto pasivo, no hay pago de cuota al proveedor, pero la operación se declara en el modelo 303: se autorrepercute la cuota y se deduce en la medida en que exista derecho.
En una empresa con deducción plena, el efecto puede ser neutro en coste final y mejor en caja: no adelanta el 21 % al proveedor. En actividades exentas, prorrata, sectores diferenciados, recargo de equivalencia o usos no plenamente afectos, el resultado cambia. Por eso una factura sin IVA puede ser ahorro de tesorería para unos y coste fiscal pendiente para otros. La guía sobre quién se ahorra realmente el IVA del Kit Digital desarrolla esos perfiles.
Tres ejemplos para leer el importe a pagar
Los ejemplos no sustituyen un cálculo fiscal, pero ayudan a detectar qué dato falta en una factura. Supón una solución de factura electrónica con base de 2.000 euros, cubierta por un bono suficiente y sin extras. Si el agente está en territorio IVA y repercute el 21 %, la factura puede mostrar 2.000 euros de base, 420 euros de cuota y una reducción de 2.000 euros por la cesión del bono. La salida inmediata de caja del beneficiario será la cuota, salvo que existan otras partidas.
En el segundo escenario, el agente está establecido en Canarias y no interviene ningún establecimiento peninsular. La factura puede mostrar 2.000 euros de base, 2.000 euros de bono cedido y cero euros de cuota repercutida, con la mención de inversión del sujeto pasivo. En una actividad con deducción plena, el efecto habitual es que la cuota se autorrepercute y se deduce en el mismo modelo. No has pagado 420 euros al agente, pero tampoco deberías archivar la factura como si no hubiera impuesto.
El tercer escenario es el que más se vende mal: actividad exenta, prorrata o régimen especial. Puede que tampoco pagues la cuota al proveedor si procede la inversión del sujeto pasivo, pero eso no garantiza coste cero. La autoliquidación puede no neutralizar toda la cuota, o puede requerir un tratamiento distinto. Si la página comercial del agente solo dice "no adelantas IVA" y no pregunta por tu régimen, está explicando caja, no coste fiscal final.
| Escenario | Qué sale de caja al agente | Qué no puedes olvidar |
|---|---|---|
| Factura ordinaria con IVA | 420 euros en el ejemplo | Deducibilidad posterior y trimestre correcto. |
| Inversión con deducción plena | 0 euros de cuota al agente | Autorrepercusión y deducción en el modelo 303. |
| Inversión con deducción limitada | 0 euros de cuota al agente | Parte no deducible puede seguir siendo coste. |
Cómo pedir una rectificación sin paralizarlo todo
Si la factura falla, conviene actuar antes de dar conformidad. No hace falta acusar al agente de mala praxis ni discutir por teléfono cada artículo. Lo eficaz es pedir por escrito una versión corregida o aclarada con los puntos concretos que impiden registrar la operación. Así dejas trazabilidad y facilitas que tu asesoría revise la nueva factura sin reconstruir conversaciones.
El correo debería incluir número de factura, referencia del acuerdo, solución contratada y el motivo exacto de la petición. Por ejemplo: falta la mención de inversión del sujeto pasivo; no se identifica la cuantía del bono cedido; el concepto mezcla servicio subvencionado y extras; el NIF no coincide con el acuerdo; o se ha usado la palabra "exento" cuando la operación se está tratando como inversión. Si el proveedor responde con una explicación fiscal, pide que la factura o el anexo de aclaración la refleje de forma coherente.
También conviene separar urgencia administrativa y revisión fiscal. Puede que el expediente tenga plazos de ejecución o justificación, pero una factura mal emitida no se arregla por contabilizarla rápido. Si el agente necesita avanzar, puede remitir una factura rectificativa o un documento sustitutivo válido según corresponda. Lo que no debes hacer es aceptar una factura que tu asesoría no pueda defender después ante Hacienda o ante una revisión del programa.
No lo trates como asesoramiento individual. La misma factura puede registrarse de forma distinta según actividad, prorrata, afectación del gasto, régimen especial y periodo de devengo. Lleva a tu asesoría factura, acuerdo, presupuesto y evidencia de prestación.
Checklist antes de aceptar la factura
Usa esta revisión antes de firmar conformidad o dar por cerrado el pago. Si falta una respuesta, el problema no es burocrático: puede afectar al coste real del bono, al registro de IVA y a la justificación.
| Pregunta | Respuesta aceptable | Acción si falta |
|---|---|---|
| ¿Quién emite? | Razón social y NIF coinciden con el acuerdo y el agente adherido. | Comprobar catálogo y pedir corrección documental. |
| ¿Qué se factura? | Categoría, solución, periodo y alcance se identifican con claridad. | Solicitar desglose por solución y por fase. |
| ¿Por qué no hay cuota? | Mención expresa de inversión del sujeto pasivo. | Pedir factura rectificativa o explicación fiscal escrita. |
| ¿Qué paga el bono? | La cuantía cedida aparece separada de extras e impuestos. | Recalcular el coste real del bono. |
| ¿Qué debe declarar el beneficiario? | La asesoría sabe si hay IVA soportado o autorrepercutido. | Revisar antes de presentar el trimestre. |
Preguntas frecuentes
- ¿Una factura del Kit Digital sin IVA es siempre correcta?
- No. Puede ser correcta si se aplica la inversión del sujeto pasivo y la factura lo menciona de forma expresa. Si no explica la causa, si el prestador está establecido en territorio IVA o si mezcla conceptos sin desglose, conviene pedir aclaración o factura rectificativa.
- ¿Una factura sin cuota significa que no hay impuesto?
- No necesariamente. En inversión del sujeto pasivo, el proveedor no repercute la cuota, pero el destinatario puede tener que autorrepercutirla y deducirla en su modelo 303 según su régimen fiscal.
- ¿El bono digital paga la cuota de IVA si aparece en factura?
- No. Las bases reguladoras excluyen IVA, IGIC e IPSI de los conceptos subvencionables. El bono se aplica sobre la parte financiable de la solución; el impuesto queda fuera y debe revisarse aparte.
- ¿Qué hago si el agente dice que no pagaré nada?
- Pide una simulación de factura con razón social, NIF, base, importe cedido del bono, impuesto o mención de inversión del sujeto pasivo, conceptos no cubiertos y calendario de pagos. Sin ese desglose, la promesa no sirve para decidir.