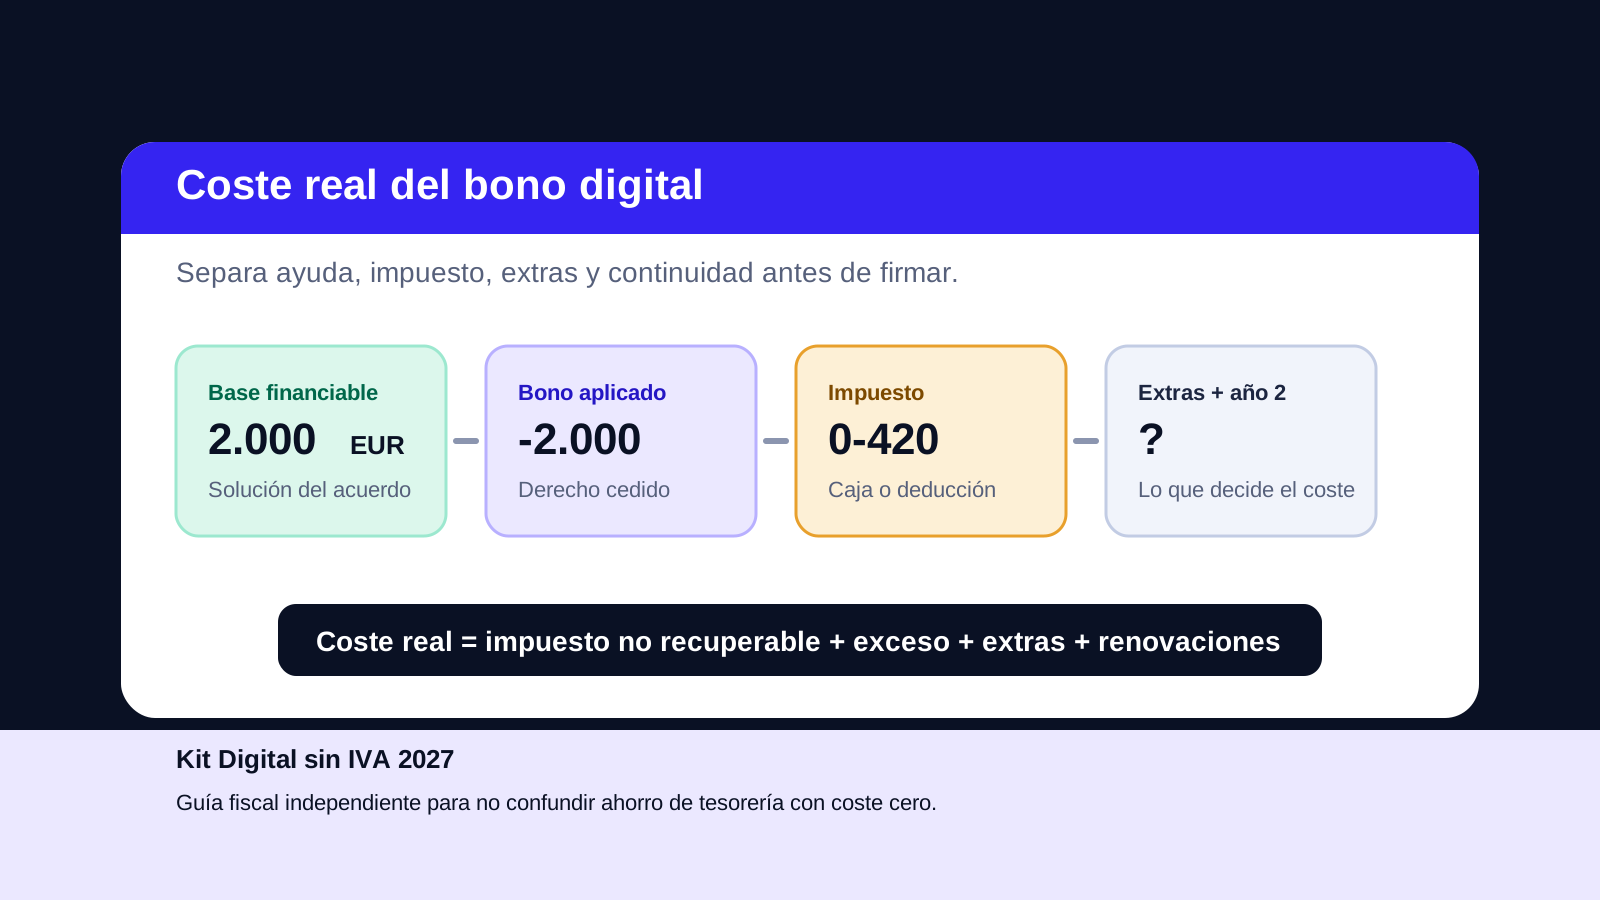
El coste real del bono digital no se obtiene restando el importe concedido al presupuesto total sin más. Primero hay que distinguir qué parte de la solución es subvencionable, qué cuantía del bono se aplica al acuerdo, qué impuesto indirecto corresponde y qué conceptos quedan fuera. Las bases reguladoras publicadas en el BOE mediante la Orden ETD/1498/2021 definen el bono digital como un derecho de cobro cedido al agente digitalizador, no como dinero libre que entre en la cuenta del beneficiario.
Esa diferencia explica por qué una oferta de "cero euros" puede ser cierta en caja inmediata y engañosa como coste final. Si el agente aplica una factura sin IVA por inversión del sujeto pasivo, el beneficiario no adelanta la cuota al proveedor, pero debe revisar cómo se declara y si tiene derecho a deducirla. Si la solución cuesta más que la ayuda, si incluye contenidos, migraciones, licencias externas o renovación desde el mes 13, esas partidas siguen siendo parte del coste del proyecto.
Regla rápida: coste real = impuesto no recuperable + exceso sobre el bono + extras no subvencionables + renovaciones y consumos futuros + posibles pérdidas de ayuda por incumplimiento o justificación.
Estado actual del programa antes de calcular nada
A 4 de septiembre de 2026 esta página debe leerse como guía para expedientes y presupuestos, no como anuncio de nuevas solicitudes. El calendario público de convocatorias de Red.es recoge cinco convocatorias y sitúa sus cierres entre el 31 de diciembre de 2024, el 30 de junio de 2025 y el 31 de octubre de 2025. Si alguien te presenta importes de Kit Digital como plazo abierto, exige el enlace a la resolución vigente antes de decidir.
Si ya tienes un bono concedido o una factura pendiente, sí tiene sentido revisar el coste real: puede haber acuerdos por firmar, soluciones que justificar, facturas que registrar o servicios que renovar. La pregunta cambia de "cuánto me dan" a "qué obligación económica y fiscal me queda después de aplicar la ayuda". Esa lectura evita confundir subvención, tesorería y ahorro fiscal.
La fórmula práctica del coste real
Para comparar propuestas, monta el cálculo en cinco líneas. La primera es la base de la solución que entra en el acuerdo. La segunda es el bono aplicado a esa solución. La tercera son impuestos: IVA en Península y Baleares, IGIC en Canarias o IPSI en Ceuta y Melilla, salvo reglas territoriales específicas. La cuarta agrupa conceptos fuera de alcance. La quinta recoge costes de continuidad.
| Línea | Qué comprobar | Efecto en coste real |
|---|---|---|
| Base subvencionable | Categoría, funcionalidades mínimas y precio imputado al acuerdo. | Puede quedar cubierta si no supera el bono aplicable. |
| Bono aplicado | Importe cedido al agente digitalizador y saldo restante del bono. | Reduce lo que pagas por la base financiable, no por cualquier gasto. |
| Impuesto indirecto | IVA, IGIC, IPSI o inversión del sujeto pasivo según territorio y operación. | Puede ser desembolso, autoliquidación neutra o coste no deducible. |
| Extras | Contenido, fotografía, migración, integraciones, campañas, hardware o consumos. | Normalmente se pagan con fondos propios si no entran en la categoría. |
| Continuidad | Dominio, hosting, licencias, soporte, mantenimiento y ampliaciones futuras. | Desde el mes 13 suele decidir si el proyecto compensa o se abandona. |
La Ley General de Subvenciones, artículo 31.8 marca una cautela general: los impuestos indirectos no son subvencionables cuando pueden recuperarse o compensarse. La Orden del Kit Digital endurece la lectura operativa porque excluye IVA, IGIC e IPSI de los conceptos susceptibles de ayuda. Por eso el impuesto nunca debe quedar oculto dentro de una promesa comercial de coste cero.
Cuatro escenarios de factura y pago
La misma solución de 2.000 euros puede producir resultados distintos. El presupuesto debería mostrar siempre la base, la parte cubierta por el bono, el impuesto o la mención fiscal y los pagos fuera del acuerdo. Sin esas columnas no puedes comparar agentes ni prever caja.
| Escenario | Salida de caja inicial | Coste final posible |
|---|---|---|
| Agente peninsular, beneficiario con deducción plena | 420 euros de IVA si la base es 2.000 euros al 21 % | Normalmente neutro tras deducción, pero exige tesorería y registro correcto. |
| Agente canario no establecido en territorio IVA, cliente peninsular | 0 euros de cuota al agente si procede inversión del sujeto pasivo | Puede ser neutro si autorrepercutes y deduces íntegramente; no es una exención. |
| Actividad exenta, prorrata o deducción limitada | Puede no haber pago al agente en ISP | La cuota no deducible puede convertirse en coste real en la autoliquidación. |
| Solución superior al bono o con extras | Exceso, extras e impuesto aplicable | La diferencia queda fuera de la ayuda aunque el acuerdo se justifique bien. |
Si tu caso depende de una factura sin cuota, revisa primero la explicación sobre facturas del Kit Digital sin IVA. Si el proveedor está en Canarias, Ceuta o Melilla, la ruta fiscal puede cambiar por localización del servicio e inversión del sujeto pasivo. Si está establecido en territorio IVA y factura desde ahí, lo normal es ver base, tipo y cuota repercutida.
Qué cubre el bono y qué no debería esconderse
El BOE no permite tratar el bono como una bolsa para cualquier gasto tecnológico. La ayuda se aplica a soluciones de digitalización del catálogo y al importe menor entre la ayuda máxima de la categoría, el coste de la solución y el saldo de subvención no asociado a otros acuerdos. En la práctica, una propuesta debe aterrizar entregables concretos: página web, tienda online, CRM, factura electrónica, analítica, oficina virtual, ciberseguridad u otra categoría que figure en el catálogo aplicable al expediente.
Los costes que suelen aparecer tarde son más prosaicos: redacción de textos, sesiones de foto, traducciones, migración de datos, cambios de plantilla, integraciones con ERP, campañas de anuncios, dominios adicionales, conectores de pago, consumos de API, soporte fuera del periodo subvencionado o mantenimiento del segundo año. Algunos pueden ser razonables para el proyecto; el problema es ocultarlos hasta después de firmar.
- Identifica el mínimo subvencionado. Qué se entrega exactamente para cumplir la categoría y durante cuánto tiempo se mantiene.
- Separa mejoras opcionales. Todo lo que sea ampliación, personalización o continuidad debe tener precio propio.
- Calcula el impuesto aparte. No mezcles base, cuota y descuento del bono en una única cifra comercial.
- Pide el año dos por escrito. Una web barata de implantar puede ser cara si no sabes qué ocurre con hosting, licencias, soporte y accesos.
El impuesto: tesorería no siempre equivale a ahorro fiscal
La frase "no pagas IVA" solo es útil si explica a quién no se lo pagas y qué ocurre después. Con una factura ordinaria, puedes adelantar la cuota al agente y deducirla si cumples requisitos. Con inversión del sujeto pasivo, no pagas esa cuota al agente, pero la operación se refleja en el modelo 303 si procede. La AEAT explica la deducción del IVA soportado con condiciones ligadas a la actividad, la afectación y las limitaciones del impuesto.
En régimen general y con uso afecto a la actividad, el efecto final puede ser neutro: la diferencia está en la caja. En una actividad exenta, en prorrata, con sectores diferenciados o con gasto no plenamente afecto, el impuesto puede no neutralizarse. Por eso conviene leer también la guía sobre quién se ahorra realmente el IVA y no aceptar una simulación que no pregunta por tu régimen.
Ejemplo de cálculo a tres años
Supón una solución web con base subvencionable de 2.000 euros, bono suficiente para cubrirla y un beneficiario peninsular. Añade 350 euros de contenidos no incluidos y una renovación de 240 euros al año desde el segundo ejercicio. Si la factura ordinaria lleva IVA al 21 %, la salida inicial puede incluir 420 euros de cuota más 350 euros y su impuesto si esos contenidos se facturan aparte.
Si el agente está establecido en Canarias y procede inversión del sujeto pasivo, podrías no adelantar esos 420 euros al proveedor. Eso mejora la tesorería, pero no elimina el análisis fiscal: la asesoría deberá revisar la autorrepercusión, la deducción y el tratamiento de cada extra. A tres años, el coste operativo no sería "cero": incluiría contenidos, renovaciones, licencias o mantenimiento que hayas aceptado fuera del acuerdo subvencionado.
| Concepto | Año 1 | Años 2-3 |
|---|---|---|
| Base de la solución incluida en el acuerdo | 2.000 euros cubiertos si el bono lo permite | 0 euros si no hay renovación obligatoria de esa base |
| Impuesto de la base | Pago, autoliquidación o cuota no deducible según factura y régimen. | No debería repetirse salvo nuevas prestaciones facturadas. |
| Contenidos, migración o extras | 350 euros + impuesto si no entran en el acuerdo | Depende de encargos nuevos. |
| Dominio, hosting, licencias y soporte | Puede estar incluido durante el periodo subvencionado. | 480 euros si son 240 euros/año durante dos años |
| Coste que debes presupuestar | Impuesto no recuperable + extras + posible exceso. | Continuidad contratada y nuevas ampliaciones. |
Checklist antes de aceptar una propuesta
Antes de firmar, pide una tabla de una página. No hace falta que sea compleja, pero sí debe impedir ambigüedades. Si una agencia no separa estos datos, no sabes si está hablando de precio, caja, subvención, impuesto o coste de continuidad.
- Razón social, NIF y establecimiento desde el que factura el agente.
- Categoría del catálogo, solución concreta y referencia del acuerdo de prestación.
- Base subvencionable, bono aplicado y saldo no utilizado si existe.
- Tipo de impuesto, cuota repercutida o mención de inversión del sujeto pasivo.
- Extras separados: contenidos, migración, campañas, integraciones, hardware o consumos.
- Precio de renovación desde el mes 13 y qué ocurre si cancelas.
- Responsable de justificación, documentación que aportarás y efectos si no se valida.
Si ya tienes factura: no la revises solo por el total. Cruza factura, presupuesto, acuerdo, justificantes y régimen fiscal. Si falta un dato, usa el servicio de revisión de factura o lleva el expediente a tu asesoría antes de presentar el trimestre.
Preguntas frecuentes
- ¿El bono digital llega a la cuenta del beneficiario?
- No. El bono digital es un derecho de cobro que se cede al agente digitalizador en el acuerdo de prestación. Red.es paga al agente tras la justificación; el beneficiario debe controlar la factura, el impuesto y las partidas no cubiertas.
- ¿El Kit Digital cubre el IVA, el IGIC o el IPSI?
- No. Las bases reguladoras excluyen los impuestos indirectos de los conceptos subvencionables. Que una factura llegue sin IVA por inversión del sujeto pasivo no significa que el impuesto desaparezca ni que el bono lo pague.
- ¿Cuándo el coste real puede ser cero?
- Solo en un escenario limitado: base completamente cubierta por el bono, sin extras ni renovaciones fuera de contrato, y una cuota fiscal plenamente deducible o neutra. Si hay deducción limitada, exceso de presupuesto o mantenimiento posterior, hay coste real.
- ¿Qué debo pedir antes de firmar una propuesta?
- Pide base subvencionable, cuantía del bono aplicada, impuesto o mención de inversión del sujeto pasivo, extras fuera del acuerdo, coste de renovación desde el mes 13 y consecuencias si Red.es no valida la justificación.