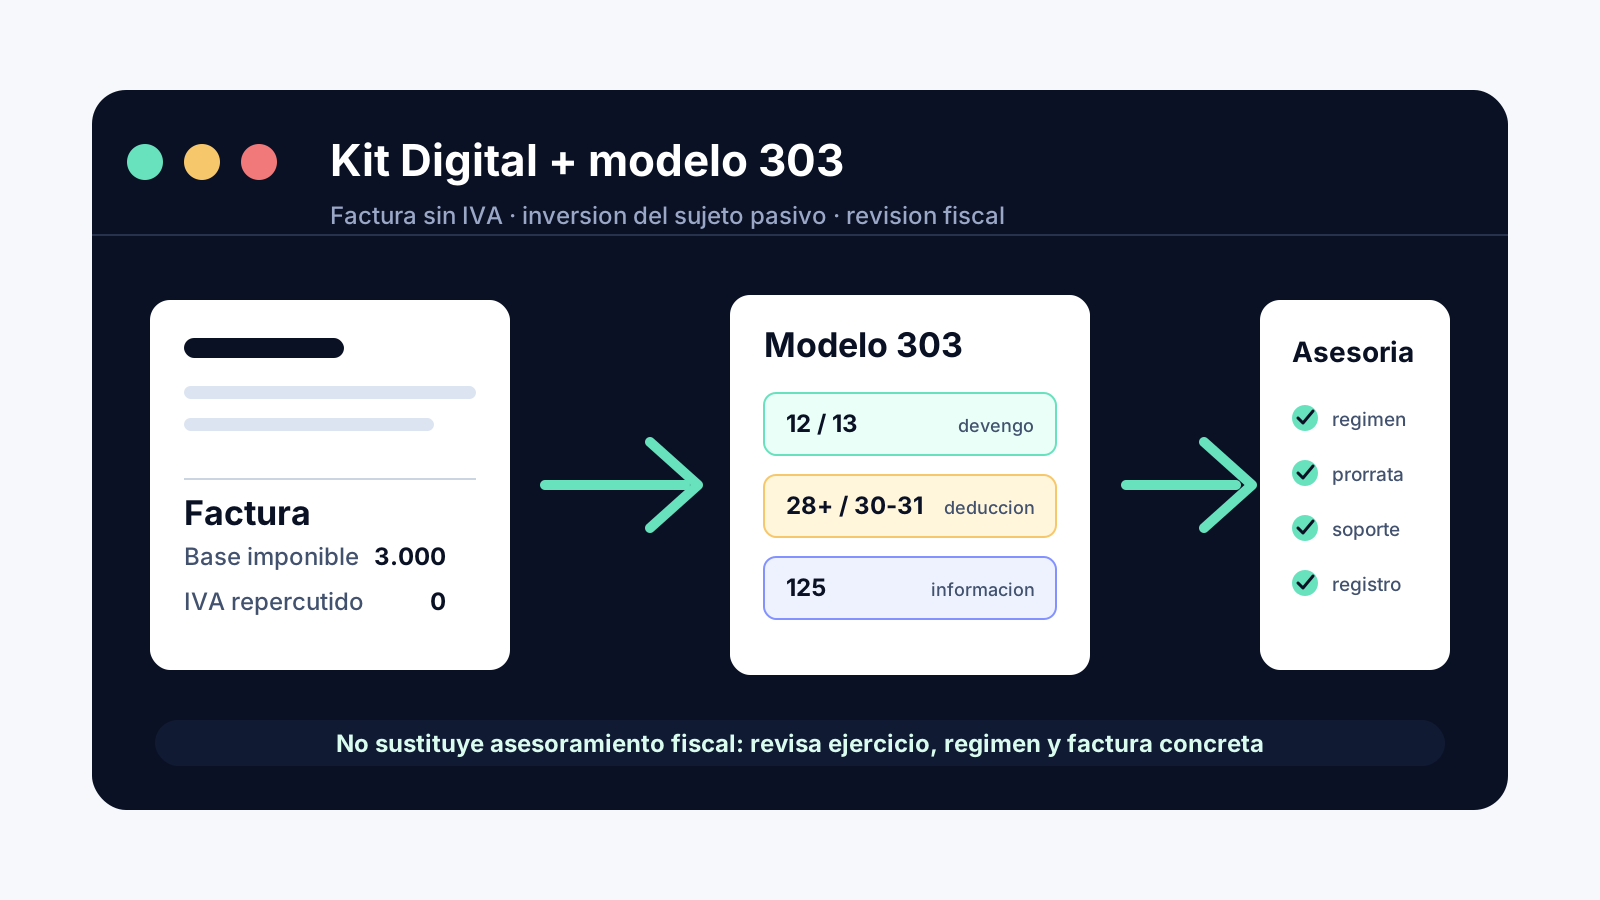
Respuesta directa. En una factura del Kit Digital sin IVA por inversión del sujeto pasivo, el destinatario suele revisar con su asesoría la base y cuota devengadas en las casillas 12 y 13, la deducción en el bloque 28 y siguientes o 30 y 31 si hay bien de inversión, y el importe total en la casilla 125 de información adicional para 2026. No es un ahorro automático: depende del derecho real a deducir.
Primero valida si esta guía aplica a tu factura
Esta página sirve para preparar la conversación con tu asesoría cuando contratas una solución digital con un agente establecido en Canarias y tú tributas en Península o Baleares. En ese caso, la factura puede llegar sin cuota porque la operación se localiza en territorio IVA y el prestador no está establecido allí. El mecanismo general se explica en la guía de inversión del sujeto pasivo.
No copies las casillas si tu caso cambia una de las piezas: proveedor peninsular, cliente canario, envío de hardware físico, actividad exenta, recargo de equivalencia, régimen simplificado, sectores diferenciados o prorrata. En esos supuestos el mismo documento puede producir un resultado distinto. Para estimar el impacto antes de firmar, conviene cruzarlo con el coste real del bono digital y con el semáforo de deducción del IVA.
Las casillas que debes llevar preparadas
La Agencia Tributaria publica las instrucciones del modelo 303 para 2026, y son la referencia que debe prevalecer frente a capturas antiguas o artículos no actualizados. Para una operación con inversión del sujeto pasivo distinta de una adquisición intracomunitaria, las instrucciones sitúan la base y la cuota devengada en 12 y 13, y el importe total de operaciones sujetas con inversión del sujeto pasivo en la casilla 125 de información adicional.
| Casilla | Qué revisar | Bloque |
|---|---|---|
| 12 | Base imponible de operaciones con inversión del sujeto pasivo distintas de las adquisiciones intracomunitarias. | IVA devengado |
| 13 | Cuota devengada que calcula el destinatario al aplicar el tipo de IVA que corresponda a esa base. | IVA devengado |
| 28 y siguientes | Cuotas soportadas deducibles, si existe derecho a deducción y con prorrata si procede. | IVA deducible |
| 30 y 31 | Alternativa dentro del bloque deducible cuando la solución se califica como bien de inversión. | IVA deducible |
| 40 y 41 | Rectificaciones de deducciones del ejercicio, con signo positivo o negativo según el ajuste. | Ajustes |
| 125 | Importe total de operaciones sujetas con inversión del sujeto pasivo dentro de la información adicional. | Información adicional |
Orden práctico antes de presentar el trimestre
- Comprueba la factura. Debe separar la base imponible, no repercutir cuota de IVA y contener una mención clara a la inversión del sujeto pasivo. Si hay duda sobre la mención o el territorio del proveedor, revisa antes cuándo una factura sin IVA es una señal válida y cuándo es una alerta.
- Calcula la cuota que falta en la factura. Tu asesoría aplicará el tipo que correspondería si la operación estuviera repercutida de forma ordinaria en territorio IVA. En muchos servicios digitales será el tipo general, pero la calificación exacta no debe salir de un ejemplo genérico.
- Declara la autorrepercusión. La base y la cuota devengadas por inversión del sujeto pasivo se revisan en 12 y 13 cuando no son adquisiciones intracomunitarias. Aquí no encaja el modelo 349 por el mero hecho de que el proveedor sea canario.
- Decide la deducción posible. Si tienes derecho a deducir todo el IVA, la misma cuota puede compensarse en el bloque deducible. Si solo deduces una parte, la diferencia deja de ser neutra. Si la solución se registra como bien de inversión, entran 30 y 31 en vez de tratarla como compra corriente.
- Completa la información adicional vigente. En 2026, el total de operaciones sujetas con inversión del sujeto pasivo aparece en la casilla 125. Esta es una de las razones por las que conviene no reutilizar una plantilla de otro ejercicio sin revisar instrucciones.
Ejemplo con bono de 3.000 euros
Imagina una solución digital de 3.000 euros de base, cubierta por un acuerdo del Kit Digital, con factura sin IVA emitida por un agente canario y destinatario peninsular que presenta modelo 303. La factura no incluye 630 euros de cuota, pero eso no significa que el impuesto haya desaparecido: significa que el destinatario debe revisar cómo se autoliquida.
| Escenario | Devengo | Deducción | Efecto aproximado |
|---|---|---|---|
| Deducción plena | 630 euros | 630 euros | Neutro en la liquidación, sin pago de cuota al proveedor. |
| Prorrata del 60 % | 630 euros | 378 euros | 252 euros quedan como coste fiscal no recuperado. |
| Actividad sin derecho a deducción | 630 euros | 0 euros | La cuota puede convertirse en desembolso fiscal. |
El ejemplo es deliberadamente simple. No contempla sectores diferenciados, bienes de inversión, regularizaciones posteriores, rectificaciones ni restricciones propias del régimen de cada contribuyente. Para una factura de hardware o un ordenador asociado al programa, revisa la guía específica de IVA, importación y bienes físicos.
También importa el periodo. No basta con saber que existe una factura: tu asesoría tendrá que revisar cuándo se devengó la operación, cuándo se recibió el documento, si la deducción se ejerce en el mismo trimestre y si hay una rectificación posterior. En una operación sencilla todo puede quedar en una misma autoliquidación. En una implantación con fases, aceptación tardía o factura corregida, el calendario documental puede cambiar el periodo declarado y la forma de explicar el ajuste.
Qué tiene que revisar tu asesoría además del 303
La autoliquidación trimestral no agota el tratamiento fiscal del Kit Digital. Las bases reguladoras del programa en el BOE establecen que el acuerdo debe recoger el coste de la solución, el desglose de conceptos subvencionables y el importe que el beneficiario abona con fondos propios, incluidos los impuestos aplicables. Esa documentación es útil para casar factura, acuerdo, cesión del bono y contabilidad.
Además, la AEAT trata el caso particular de la subvención del Kit Digital como rendimiento de actividades económicas cuando financia gastos o inversiones de titulares de actividad. No es una instrucción para rellenar el 303, pero sí una alerta: el expediente debe revisarse también en la renta, en sociedades o en la contabilidad anual según quién sea el beneficiario.
- ¿La factura identifica al agente, al beneficiario, la base imponible y la mención de inversión del sujeto pasivo?
- ¿La operación es un servicio digital localizado en territorio IVA y prestado por un proveedor no establecido allí?
- ¿La solución se trata como operación corriente o como bien de inversión en la contabilidad del negocio?
- ¿El beneficiario tiene deducción plena, prorrata, actividad exenta, recargo de equivalencia o régimen simplificado?
- ¿La ayuda debe tratarse además como subvención ligada a gasto o a inversión en la renta o contabilidad anual?
Errores que distorsionan el resultado
Tratar la factura como exenta
Una factura sin cuota no siempre es una operación exenta. En la inversión del sujeto pasivo, la operación puede estar sujeta y ser el destinatario quien declara el impuesto. Si se marca como exenta en el registro, el 303 puede no cuadrar con la realidad fiscal.
Buscar una adquisición intracomunitaria
Canarias no es territorio IVA ni una operación con otro Estado miembro. Si usas casillas o declaraciones pensadas para compras intracomunitarias, mezclas dos supuestos distintos.
Deducir sin comprobar el derecho
La neutralidad solo existe cuando la cuota es deducible. En prorrata, actividades exentas, sectores mixtos o compras no afectas, parte de la cuota puede no recuperarse.
Olvidar el tratamiento de la ayuda
El bono cubre una solución, no elimina obligaciones fiscales posteriores. Conserva acuerdo, factura, justificantes, resolución, aceptación y comunicaciones para que tu asesoría pueda conectar IVA, subvención y amortización si procede.
Documentos que conviene conservar juntos
La Ley General de Subvenciones exige justificar gastos mediante facturas y documentos con valor probatorio, y recuerda que los impuestos indirectos no son subvencionables cuando sean recuperables o compensables. Por eso la revisión práctica no debe quedarse en una captura del 303: debe unir expediente, factura, acuerdo, justificantes y criterio de deducción.
Preguntas frecuentes
- ¿La factura del Kit Digital sin IVA se declara siempre en el modelo 303?
- No siempre. Esta guía se refiere al caso de una empresa o autónomo que presenta IVA en territorio común y recibe una factura válida con inversión del sujeto pasivo. Si no presentas 303, estás en recargo, en régimen simplificado o solo realizas operaciones sin derecho a deducción, la revisión debe hacerla tu asesoría antes de copiar casillas.
- ¿La casilla informativa es la 122 o la 125?
- En las instrucciones AEAT del modelo 303 para 2026, las operaciones sujetas con inversión del sujeto pasivo aparecen en la casilla 125. Algunas guías antiguas o programas pueden referirse a modelos anteriores; por eso conviene revisar siempre el ejercicio concreto.
- ¿Tengo que presentar el modelo 349 por una factura canaria?
- Normalmente no por este motivo. Canarias no forma parte del territorio de aplicación del IVA ni se trata como operación intracomunitaria a estos efectos. Otra cosa es que tengas otras operaciones comunitarias distintas durante el periodo.
- ¿El resultado de la autoliquidación será cero?
- Solo si puedes deducir toda la cuota autorrepercutida en el mismo periodo. Con prorrata, actividad exenta, sectores diferenciados o restricciones de deducción, una parte puede convertirse en coste real.
- ¿El bono digital cubre ese IVA autorrepercutido?
- No. Las bases del Kit Digital excluyen los impuestos indirectos que se devenguen en la adopción de soluciones. El modelo 303 solo ordena cómo declarar el impuesto; no convierte el impuesto en subvencionable.
Fuentes verificadas
Fuentes consultadas el 4 de septiembre de 2026. Esta guía es información general y no sustituye el criterio profesional de una asesoría fiscal con tu factura, régimen y expediente delante.