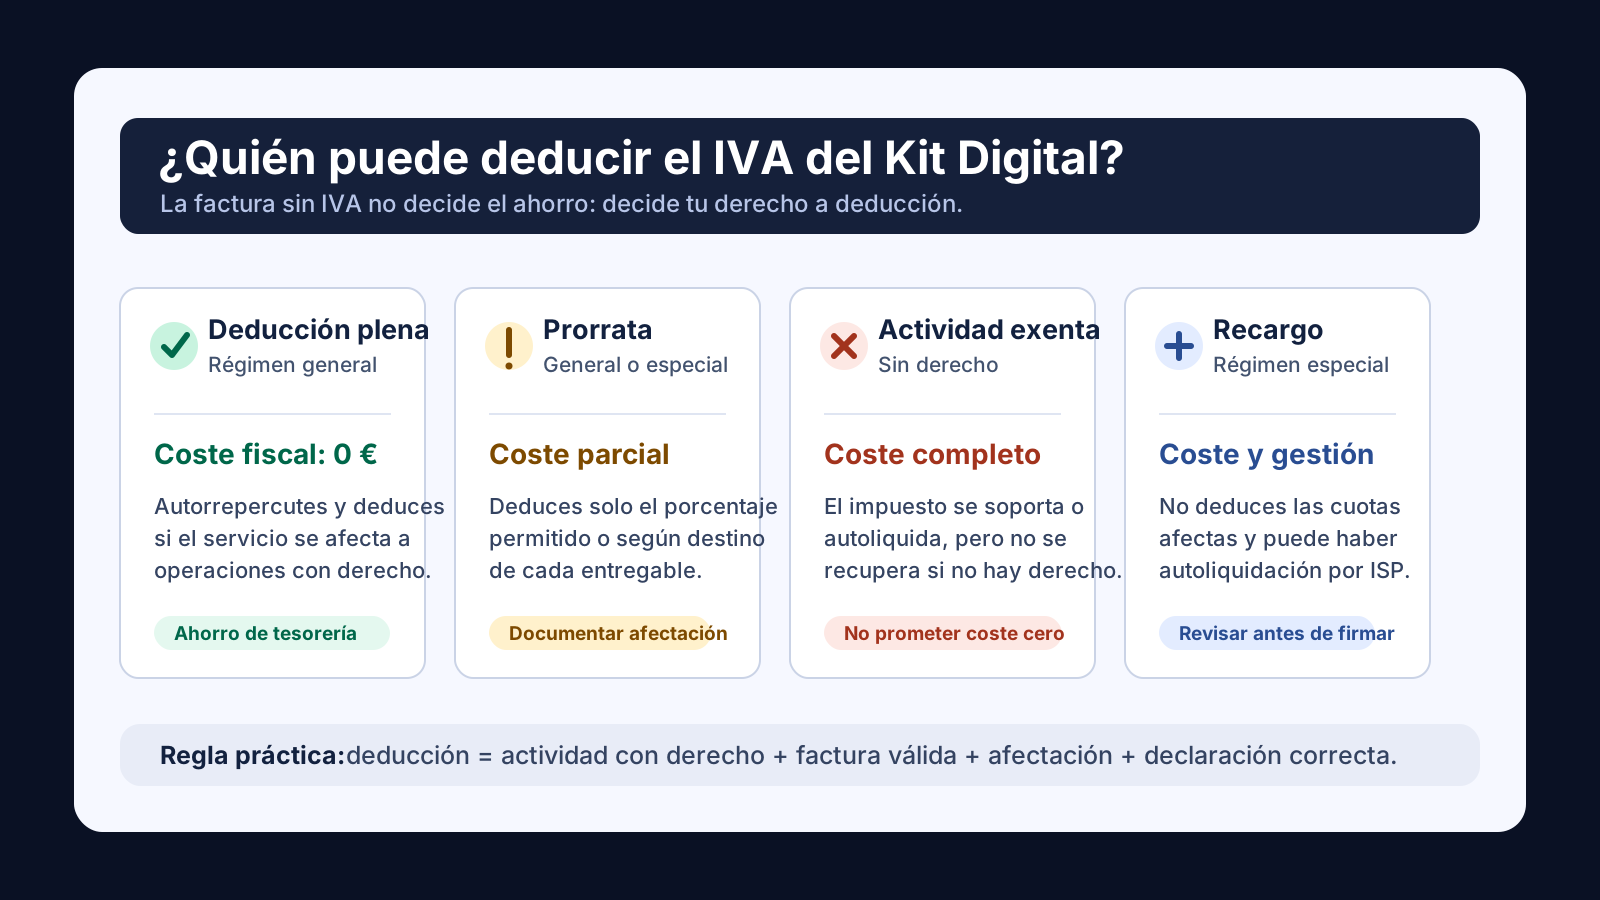
Respuesta directa: puede deducir el IVA del Kit Digital quien tiene derecho a deducción por su actividad y afecta la solución a operaciones que lo generan. Si no hay derecho, la cuota es coste. Si hay prorrata, sectores diferenciados o un régimen especial, el resultado puede ser parcial aunque la factura no te obligue a adelantar el 21 % al agente.
El error habitual es confundir tres planos: la ayuda, la factura y la autoliquidación. El bono digital cubre la base subvencionable dentro del acuerdo, pero las bases reguladoras del Programa Kit Digital publicadas en el BOE obligan a documentar la factura y el derecho de cobro cedido al agente. Esa mecánica no convierte el impuesto indirecto en un concepto financiado por Red.es.
La Agencia Tributaria resume el derecho a deducir desde otro ángulo: para poder deducir cuotas soportadas hacen falta condición de empresario o profesional, operaciones con derecho a deducción, afectación a la actividad, factura válida, contabilización y ejercicio dentro de plazo. Su página sobre requisitos para deducir el IVA soportado es la comprobación mínima antes de aceptar un mensaje comercial de coste cero.
El semáforo por régimen
Usa esta tabla como filtro inicial, no como dictamen. La misma factura puede ser neutra para una consultora en régimen general, parcialmente deducible para un negocio mixto y coste completo para una clínica o una academia si la solución se usa solo en la actividad exenta.
| Perfil fiscal | Efecto | Qué se ahorra realmente |
|---|---|---|
| Régimen general con deducción plena La cuota se declara como devengada si hay inversión del sujeto pasivo y, si el servicio se afecta a operaciones con derecho a deducción, también como deducible. | Neutro | No adelantas cuota al proveedor; el coste fiscal suele ser cero. |
| Prorrata general Solo deduces el porcentaje de prorrata aplicable. La parte no deducible sigue siendo coste del proyecto aunque la factura llegue sin IVA. | Parcial | Ahorro de caja sobre la parte deducible; coste real en el resto. |
| Prorrata especial o sectores diferenciados La deducción se mira por destino: actividad con derecho, actividad sin derecho o uso común. La asignación de la solución importa tanto como la factura. | Depende | Puede ser pleno, parcial o nulo según la afectación documentada. |
| Actividad exenta sin derecho a deducción Sanidad, enseñanza, seguros, asistencia social u otras operaciones exentas pueden no generar derecho a deducir el IVA soportado ligado a la solución. | Coste | La cuota se ingresa o se soporta; no se recupera por el modelo 303. |
| Recargo de equivalencia El régimen impide deducir cuotas vinculadas a la actividad minorista y mantiene obligación de autoliquidar en operaciones con inversión del sujeto pasivo. | Coste y gestión | No hay ahorro fiscal; puede haber menos adelanto al proveedor. |
| Régimen simplificado o especial agrario La mecánica no se resuelve con la regla estándar de deducción plena. Hay que revisar módulos, compensaciones, afectación y obligación concreta. | Revisión | No firmes por promesa de coste cero sin confirmación de asesoría. |
La factura sin IVA no decide la deducción
En esta web hablamos mucho de facturas emitidas por agentes establecidos en Canarias a clientes de Península o Baleares. En ese supuesto puede operar la inversión del sujeto pasivo: el proveedor no repercute IVA, pero el destinatario debe revisar si declara la cuota como devengada y, separadamente, si puede deducirla. La AEAT indica en las instrucciones 2026 del modelo 303 que las operaciones por inversión del sujeto pasivo se consignan en el bloque de IVA devengado, y que las cuotas deducibles se declaran aparte después de aplicar, si procede, la prorrata.
Ese doble movimiento explica por qué dos empresas con la misma base de 3.000 € pueden tener resultados distintos. Para una empresa con deducción plena, una cuota teórica de 630 € puede neutralizarse en la misma declaración. Para una actividad exenta, la cuota puede terminar ingresándose sin deducción. Para una entidad con prorrata, solo se recupera el porcentaje permitido.
Si todavía estás revisando si tu documento puede emitirse sin cuota, empieza por la guía sobre factura del Kit Digital sin IVA. Si la duda ya es económica, cruza esta matriz con el desglose de coste real del bono digital antes de comparar propuestas.
Tres ejemplos con el mismo bono
Los ejemplos son simplificados y usan el tipo general del 21 % para mostrar la lógica. No incluyen extras, renovaciones, bienes de inversión ni regularizaciones posteriores. Sirven para ver por qué "no adelantar IVA" y "no tener coste fiscal" son frases distintas.
| Escenario | Factura | Declaración | Resultado |
|---|---|---|---|
| Base 3.000 €, deducción plena | Factura canaria sin cuota repercutida | 630 € devengados y 630 € deducibles | 0 € de coste fiscal; 630 € no salen de caja hacia el proveedor |
| Base 3.000 €, prorrata 60 % | Factura canaria sin cuota repercutida | 630 € devengados y 378 € deducibles | 252 € de coste no recuperable |
| Base 3.000 €, actividad exenta | Factura con IVA ordinario o inversión, según el prestador | La cuota no se deduce si se destina solo a la actividad exenta | 630 € de coste real |
Cuándo hay derecho pleno a deducir
La deducción plena suele encajar cuando la solución se usa en una actividad empresarial o profesional que realiza operaciones sujetas y no exentas de IVA. La AEAT enumera las actividades que dan derecho a deducción y distingue esas operaciones de las exenciones interiores del artículo 20 de la Ley del IVA. En una consultoría, agencia, ecommerce, taller o empresa de servicios que repercute IVA normalmente, la cuota del proyecto digital puede ser deducible si el gasto está afecto a la actividad y la factura es correcta.
Eso no significa que el bono genere un beneficio fiscal adicional. Con un proveedor peninsular habrías pagado el IVA al agente y lo habrías deducido después. Con un agente canario, si procede la inversión, evitas el adelanto al proveedor y haces la autoliquidación. La ventaja está en tesorería y claridad presupuestaria, no en que Hacienda renuncie a una cuota que antes no podías recuperar.
Prorrata: el caso que rompe el "todo o nada"
La prorrata aparece cuando conviven operaciones con derecho a deducir y otras que no lo generan. La página de la AEAT sobre cálculo de IVA deducible con operaciones mixtas explica que se deduce solo una parte y diferencia prorrata general y especial. Para el Kit Digital, el punto crítico es documentar si la web, el CRM, la factura electrónica o el puesto de trabajo se usa en una línea con derecho, en una línea exenta o en ambas.
Si tienes una prorrata provisional del 60 %, una cuota de 630 € no se convierte en cero: 378 € podrían ser deducibles y 252 € quedarían como coste no recuperable. Además, el porcentaje puede regularizarse al cierre del año. Por eso conviene conservar una nota de afectación y no limitarse a guardar la factura del agente. La guía específica de prorrata de IVA y Kit Digital desarrolla ese cálculo con más detalle.
Actividades exentas: el cliente no cambia el IVA del servicio
Una clínica dental, una academia, una aseguradora o un operador financiero pueden realizar operaciones exentas. Eso no significa que el servicio de digitalización esté exento por contagio. La Ley 37/1992 del IVA regula las exenciones y el derecho a deducir por separado. En 2025, la consulta vinculante DGT V2597-25, recogida por bases doctrinales privadas cuando PETETE no devuelve ficha directa accesible, analizó servicios de agente digitalizador para un cliente con actividad exenta y concluyó que el servicio del agente seguía sujeto y no exento por su propia naturaleza.
Traducido al presupuesto: si tu actividad no genera derecho a deducción y la solución se usa solo en esa actividad, el impuesto será coste aunque el bono cubra la base. Puede pagarse al proveedor en una factura ordinaria o autoliquidarse si procede inversión del sujeto pasivo, pero no se vuelve recuperable por el hecho de estar asociado al Kit Digital. La guía sobre actividad exenta y Kit Digital aterriza este caso con un ejemplo específico.
Recargo de equivalencia y regímenes especiales
En comercio minorista acogido al recargo de equivalencia, el mensaje comercial de "IVA cero" suele ser especialmente peligroso. La AEAT recuerda que el recargo de equivalencia no impide ciertas obligaciones de ingreso cuando el comerciante es sujeto pasivo por inversión, y la Ley del IVA impide deducir cuotas vinculadas a la actividad sometida a ese régimen. La factura puede no exigir un pago inmediato al agente, pero eso no equivale a deducción.
Algo parecido ocurre con el régimen simplificado, el régimen especial de agricultura, ganadería y pesca, sectores diferenciados o actividades con reglas de afectación parcial. El calendario, las casillas y la documentación dependen del régimen concreto. Si un proveedor resume todo en "se anula en el 303", pide que te lo confirme tu asesoría con el caso completo.
Qué debe comprobar tu asesoría antes de firmar
- Identificar si la solución es servicio digital, bien, hardware, licencia, mantenimiento o un paquete mixto. Cada componente puede tener lectura fiscal distinta.
- Confirmar si el agente está establecido en territorio IVA, Canarias, Ceuta, Melilla u otro país. No mezcles Canarias con una operación intracomunitaria.
- Revisar tu derecho a deducción: actividad sujeta y no exenta, actividad exenta, prorrata, sectores diferenciados, recargo o régimen especial.
- Calcular el coste fiscal con una hipótesis conservadora: deducción plena, deducción parcial y sin deducción. La decisión comercial cambia si una cuota de 630 € es coste real.
- Validar la factura y el modelo 303 antes de presentar. Las casillas de IVA devengado y deducible no son intercambiables.
Documentos que conviene conservar
- Factura completa del agente con base, impuesto o mención correcta de inversión del sujeto pasivo.
- Acuerdo de Prestación de Soluciones de Digitalización y referencia del expediente.
- Régimen de IVA del beneficiario y, si procede, porcentaje de prorrata provisional.
- Nota de afectación: qué actividad, sede, equipo o línea usará cada entregable.
- Modelo 303 revisado por quien lleva la contabilidad antes de copiar importes.
Añade además una captura o PDF de la oferta aceptada, el desglose de conceptos no cubiertos y cualquier comunicación donde el agente explique la aplicación de la inversión del sujeto pasivo. Si el proyecto incluye hardware, importa revisar la guía de ordenador, hardware e IVA en el Kit Digital porque una entrega física puede activar comprobaciones distintas a las de un servicio digital remoto.
Estado del programa y cautela de 2026
A 5 de septiembre de 2026 esta guía sirve para revisar facturas, acuerdos y expedientes, no para anunciar nuevas solicitudes. El calendario oficial de convocatorias de Kit Digital de Red.es recoge el cierre de las convocatorias I y II el 31 de diciembre de 2024, de la V el 30 de junio de 2025 y de la III y IV el 31 de octubre de 2025. Cualquier nuevo plazo debería comprobarse en Red.es, Acelera Pyme, BDNS y BOE antes de mover un expediente.
Señal de alerta: una oferta puede mejorar tu caja si evita el adelanto del IVA, pero no puede prometer que todos los beneficiarios deducen siempre. Cuando haya exención, prorrata, recargo, afectación parcial o factura dudosa, decide después de revisar el caso con asesoría.
Preguntas frecuentes
- ¿Quién puede deducir el IVA del Kit Digital?
- Puede deducirlo quien actúa como empresario o profesional, usa la solución en operaciones que generan derecho a deducción, dispone de factura válida y ejerce el derecho dentro de su autoliquidación. Si hay prorrata, sectores diferenciados, actividad exenta o recargo, la deducción puede ser parcial o inexistente.
- ¿Una factura sin IVA significa que no tengo que pagar nada?
- No necesariamente. Si opera la inversión del sujeto pasivo, el proveedor no repercute la cuota, pero el destinatario puede tener que declararla. Solo será neutra si esa misma cuota resulta deducible según su régimen y el uso de la solución.
- ¿El Kit Digital convierte en deducible un IVA que antes no lo era?
- No. La ayuda puede financiar la base subvencionable del acuerdo, pero no cambia las reglas generales del derecho a deducir. La deducción depende de la actividad, la afectación del gasto, la factura y los límites de la Ley del IVA.
- ¿Qué pasa si tengo una actividad sujeta y otra exenta?
- Hay que decidir si la solución se afecta a una actividad concreta, a varias actividades o a un gasto común. Puede entrar la prorrata general, la prorrata especial o sectores diferenciados. El porcentaje no debería estimarse sin datos contables.
- ¿Debo fiarme de una oferta que promete Kit Digital sin IVA?
- Solo si explica el supuesto territorial, la factura, el modelo 303 y tu derecho a deducción. Si promete ahorro fiscal universal o coste cero para actividades exentas, recargo o prorrata, falta una comprobación importante.