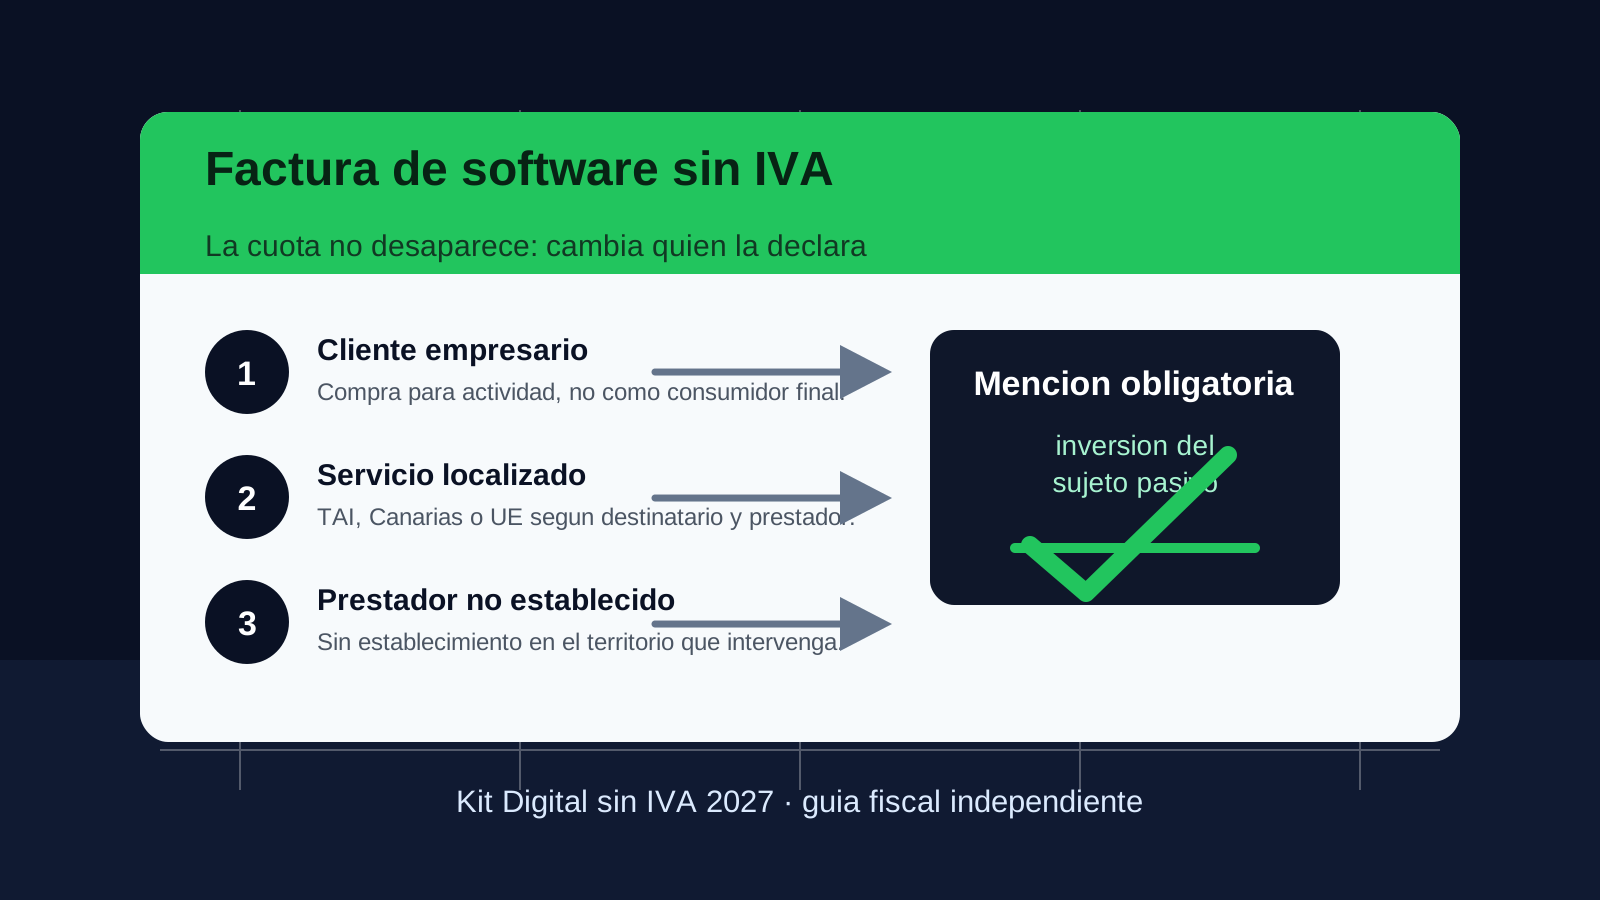
La inversión del sujeto pasivo en servicios digitales se aplica cuando una operación sujeta al IVA español no la declara el proveedor, sino el cliente empresario o profesional que recibe el servicio. En una compra de software, mantenimiento remoto, SaaS, alojamiento web o acceso a una plataforma, esto puede aparecer por dos vías distintas: porque el proveedor está fuera del territorio de aplicación del IVA español o porque la operación se localiza en otro Estado miembro en una relación B2B.
Para una pyme que revisa una solución vinculada al Kit Digital, la consecuencia práctica es sencilla pero delicada: una factura sin cuota no significa que no haya impuesto. La guía de la AEAT sobre prestaciones de servicios explica que, cuando una empresa establecida en territorio IVA español recibe servicios de un empresario no establecido, el cliente liquida el IVA mediante inversión del sujeto pasivo y, en su caso, lo deduce si cumple los requisitos. Si el proveedor es canario, no hablas de una adquisición intracomunitaria; si es francés, alemán o portugués, normalmente sí tendrás que revisar también el ROI, VIES y el modelo 349.
Respuesta directa: en servicios digitales B2B, la factura sin IVA solo tiene sentido si la operación está bien localizada, el prestador no debe repercutir la cuota y la factura identifica la inversión del sujeto pasivo. Si falta una de esas piezas, no copies el tratamiento fiscal en el modelo 303 sin que tu asesoría lo valide.
Primero separa tres casos que suelen mezclarse
La mayoría de errores nace de llamar "software" a operaciones que fiscalmente no son iguales. Un desarrollo a medida con reuniones, un SaaS automatizado, una licencia descargable, el mantenimiento remoto de un programa y un portátil incluido en una propuesta pueden convivir en una oferta comercial, pero no tienen por qué compartir la misma regla de IVA.
| Caso | Pregunta fiscal | Riesgo habitual |
|---|---|---|
| Servicio digital remoto entre empresas | Dónde está establecido el destinatario y desde dónde presta el proveedor. | Tratar una operación sujeta con inversión como exenta. |
| Compra intracomunitaria de SaaS o licencia | Si ambos operadores actúan como empresarios y hay NIF-IVA válido. | Olvidar el modelo 349 o declarar el servicio como compra nacional. |
| Proveedor canario y cliente peninsular | Si Canarias queda fuera del TAI y el servicio se localiza en Península o Baleares. | Confundir Canarias con otro Estado miembro o pedir un NIF-IVA que no corresponde. |
| Hardware, equipo o entrega física | Si hay entrega de bienes, importación, instalación o reglas especiales. | Aplicar la lógica de servicios digitales a un bien que cruza físicamente territorio. |
El foco de esta página es la primera y la tercera situación: servicios digitales para empresas o autónomos. Para hardware y puesto de trabajo seguro, conviene ir a la guía específica sobre ordenador, IVA e importación en el Kit Digital. Para el cálculo económico posterior, usa el desglose de coste real del bono digital.
La regla base: el servicio B2B se localiza donde está el cliente
La primera comprobación es la localización. El artículo 69.Uno.1.º de la Ley 37/1992 del IVA sitúa las prestaciones de servicios en territorio de aplicación del impuesto cuando el destinatario empresario o profesional radica allí la sede, establecimiento permanente, domicilio o residencia habitual que recibe el servicio. Dicho de forma práctica: si una empresa de Madrid recibe un servicio digital para su actividad desde un proveedor no establecido en el TAI, la operación puede quedar sujeta al IVA español aunque el proveedor no lo repercuta en factura.
Esta regla tiene excepciones. La propia Ley del IVA remite a reglas especiales para inmuebles, eventos, restauración, transporte y otros supuestos del artículo 70. En servicios digitales habituales del Kit Digital, lo normal es que el debate no sea si se vendió una entrada a un evento o se prestó un servicio sobre un inmueble, sino si hablamos de una prestación remota, automatizada o digitalizable y quién intervino realmente en la operación.
Qué cuenta como servicio electrónico y qué no
La etiqueta comercial "servicio digital" no decide sola el tratamiento. La AEAT incluye dentro de los servicios prestados por vía electrónica el alojamiento web, el mantenimiento a distancia de programas, el acceso o descarga de software y actualizaciones, la puesta a disposición de bases de datos y ciertos contenidos digitales. Esa misma página de la AEAT sobre servicios electrónicos advierte que comunicarse por correo electrónico no convierte automáticamente una consultoría, una clase impartida en directo o una ayuda telefónica en servicio electrónico.
Este matiz ayuda a revisar propuestas del Kit Digital. Una categoría como sitio web, comercio electrónico, gestión de clientes, business intelligence, oficina virtual o ciberseguridad puede incluir software, parametrización, soporte humano, licencias de terceros, formación, hardware o renovaciones. La factura debería separar conceptos cuando el tratamiento fiscal no sea idéntico. Si todo aparece bajo "solución digital" sin alcance, base y mención fiscal, la asesoría no tiene pista suficiente para decidir.
Cuándo se invierte el sujeto pasivo
Una vez localizado el servicio, hay que identificar quién declara la cuota. La AEAT resume la regla especial así: en la inversión del sujeto pasivo, el destinatario empresario o profesional pasa a ser sujeto pasivo cuando quien realiza la operación no está establecido en el territorio de aplicación del IVA español. El artículo 84.Uno.2.º de la Ley del IVA recoge el mismo mecanismo para operaciones efectuadas por personas o entidades no establecidas en ese territorio.
- El destinatario actúa como empresario o profesional. Si la compra es para una pyme o autónomo beneficiario, normalmente se cumple; si el cliente actúa como consumidor final, cambia el análisis.
- El servicio se localiza en territorio IVA español. Para clientes de Península o Baleares, la regla general B2B suele llevar ahí el servicio.
- El prestador no está establecido en ese territorio. Un agente canario, por ejemplo, no está en el TAI por estar en Canarias; un proveedor francés tampoco está establecido en España salvo que tenga establecimiento permanente que intervenga.
- La factura refleja la operación de forma coherente. Debe describir el servicio, mostrar la base y recoger la mención de inversión del sujeto pasivo cuando proceda.
No lo conviertas en una regla automática. Si el proveedor tiene delegación, personal o establecimiento permanente en Península o Baleares y esa estructura participa en la prestación, puede dejar de operar la inversión. Antes de aceptar una factura sin cuota, revisa desde dónde presta y factura el agente.
Canarias no es una operación intracomunitaria
Para esta marca, el caso más sensible es un agente establecido en Canarias que presta servicios digitales a un beneficiario de Península o Baleares. Canarias queda fuera del territorio de aplicación del IVA español y usa IGIC, pero no es otro Estado miembro a efectos de una adquisición intracomunitaria. Por eso, si el cliente peninsular recibe una factura sin IVA de un proveedor canario, la comprobación no empieza por el VIES ni por el modelo 349; empieza por territorio, localización del servicio, establecimiento del prestador y sujeto pasivo.
La confusión inversa también aparece. Si una empresa española compra una licencia SaaS a un proveedor de otro Estado miembro, el Punto de Acceso General sobre registro y pago del IVA en la UE recuerda que el NIF-IVA identifica a empresarios que realizan determinadas operaciones intracomunitarias, incluidos destinatarios de servicios de prestadores no establecidos respecto de los que sean sujetos pasivos. Ahí sí entran ROI, VIES y, normalmente, el modelo 349 junto al modelo 303.
Qué debe decir una factura de software con inversión
La factura no debería esconder la decisión fiscal en una casilla de "IVA 0 %". El Reglamento de facturación aprobado por el Real Decreto 1619/2012 exige la mención "inversión del sujeto pasivo" cuando el sujeto pasivo sea el adquirente o destinatario de la operación. También exige identificar al destinatario, describir las operaciones y consignar los datos necesarios para determinar la base imponible.
- Identidad completa. Razón social, NIF y domicilio del proveedor y del destinatario; en intracomunitarias, NIF-IVA cuando corresponda.
- Concepto verificable. No basta con "software"; debe describir licencia, acceso, mantenimiento, soporte, implantación o servicio prestado.
- Base imponible separada. Si hay bono cedido, extras, renovaciones o conceptos no subvencionables, deben poder aislarse.
- Mención fiscal. "Inversión del sujeto pasivo" y referencia normativa suficiente para no confundirla con una exención.
- Coherencia territorial. Dirección, establecimiento que presta, país o territorio fiscal y tratamiento de IVA, IGIC o IPSI deben encajar entre sí.
Cómo se lleva al modelo 303 sin copiar casillas antiguas
En una factura recibida con inversión del sujeto pasivo, el destinatario suele reflejar una cuota devengada por autorrepercusión y, si tiene derecho, una cuota soportada deducible. En un contribuyente con deducción plena, el efecto económico puede ser neutro; en prorrata, actividad exenta, recargo de equivalencia o regímenes especiales, puede convertirse en coste o en una obligación adicional. Por eso la factura sin IVA no equivale a ahorro fiscal.
Las casillas concretas cambian por ejercicio y por tipo de operación. Para el caso Kit Digital de proveedor canario y destinatario peninsular, la guía de cómo declarar una factura sin IVA en el modelo 303 distingue operaciones interiores con inversión de adquisiciones intracomunitarias y recuerda que, en 2026, las instrucciones vigentes incluyen información adicional específica para operaciones sujetas con inversión. En compras a proveedores de la UE, además, no omitas el 349 si la operación es una prestación intracomunitaria de servicios.
También conviene separar la posición del emisor y la del receptor. El proveedor que emite sin IVA registra una operación sin cuota repercutida por la regla que proceda; el cliente que recibe el servicio no debería limitarse a archivar la factura como gasto ordinario. Si tiene derecho a deducción plena, la autorrepercusión puede compensarse en la misma autoliquidación. Si no lo tiene, la cuota calculada puede quedarse total o parcialmente como coste. Esa diferencia explica por qué dos empresas reciben la misma factura sin IVA y llegan a conclusiones económicas distintas.
Qué cambia y qué no cambia con el Kit Digital
El Kit Digital añade una capa documental, no una excepción fiscal. La Orden ETD/1498/2021 de bases del programa define el bono digital como derecho de cobro que el beneficiario cede al agente digitalizador y obliga a separar la parte abonada con fondos propios, incluidos los impuestos aplicables, en el acuerdo de prestación. El bono no entra en la cuenta del beneficiario como dinero libre ni paga cualquier coste que aparezca en una propuesta.
A 4 de septiembre de 2026, además, esta página no debe leerse como una invitación a solicitar una ayuda nueva. El calendario oficial de convocatorias de Red.es muestra el cierre de las convocatorias I y II el 31 de diciembre de 2024, la V el 30 de junio de 2025 y la III y IV el 31 de octubre de 2025. Si ya tienes un expediente o una factura, la guía sirve para revisar el tratamiento fiscal; si no lo tienes, exige una convocatoria oficial vigente antes de asumir que puedes solicitar el bono.
Checklist antes de contabilizar o firmar
Antes de aceptar una factura de software sin IVA, reúne las pruebas en una sola carpeta. No hace falta resolverlo todo en una llamada comercial: lo importante es que tu asesoría pueda reconstruir la operación sin depender de un eslogan.
| Documento o dato | Qué confirma | Si falta |
|---|---|---|
| Contrato o acuerdo de prestación | Alcance, categoría, precio, bono aplicado y fases. | No se distingue ayuda, extra, impuesto y renovación. |
| Factura completa | Base, destinatario, proveedor, fecha y mención fiscal. | Puede requerir rectificación antes de declarar. |
| Prueba de establecimiento del prestador | Si está o no establecido en el TAI y desde dónde actúa. | La inversión puede estar mal aplicada. |
| NIF-IVA y VIES, cuando haya UE | Condición intracomunitaria B2B del proveedor o cliente. | Puede fallar el 349 o la factura transfronteriza. |
| Régimen fiscal del beneficiario | Si la cuota autorrepercutida será deducible o coste. | Se confunde tesorería con ahorro real. |
Si una de esas pruebas no encaja, no hace falta discutir la factura completa de golpe. Pide una aclaración por escrito sobre el punto concreto: establecimiento desde el que se presta, alcance del servicio, mención fiscal, tratamiento intracomunitario o desglose de extras. Una corrección temprana evita arrastrar el mismo error al acuerdo del Kit Digital, al registro contable, al modelo 303 y a la justificación posterior.
Preguntas frecuentes
- ¿La inversión del sujeto pasivo es una exención de IVA?
- No. La operación puede estar sujeta al IVA, pero el obligado a declarar la cuota pasa a ser el destinatario empresario o profesional. En una exención no hay cuota; en la inversión del sujeto pasivo se autorrepercute y se deduce solo si existe derecho a deducción.
- ¿Comprar software extranjero siempre exige modelo 349?
- No siempre. Si el prestador está establecido en otro Estado miembro y la operación es una prestación intracomunitaria de servicios, debe revisarse el modelo 349. Si el prestador está en Canarias, Ceuta, Melilla o fuera de la UE, no es una operación intracomunitaria por ese solo hecho.
- ¿Una factura con IVA cero vale como inversión del sujeto pasivo?
- No basta con que la cuota sea cero. La factura debe identificar la operación y recoger una mención clara de inversión del sujeto pasivo cuando el destinatario sea quien declara el impuesto. Si solo pone "IVA 0 %" o "exento", conviene pedir corrección.
- ¿El Kit Digital cambia estas reglas de IVA?
- No. El bono digital cubre la base subvencionable dentro del acuerdo, pero no convierte los impuestos indirectos en gasto financiado ni sustituye la autoliquidación fiscal del beneficiario.