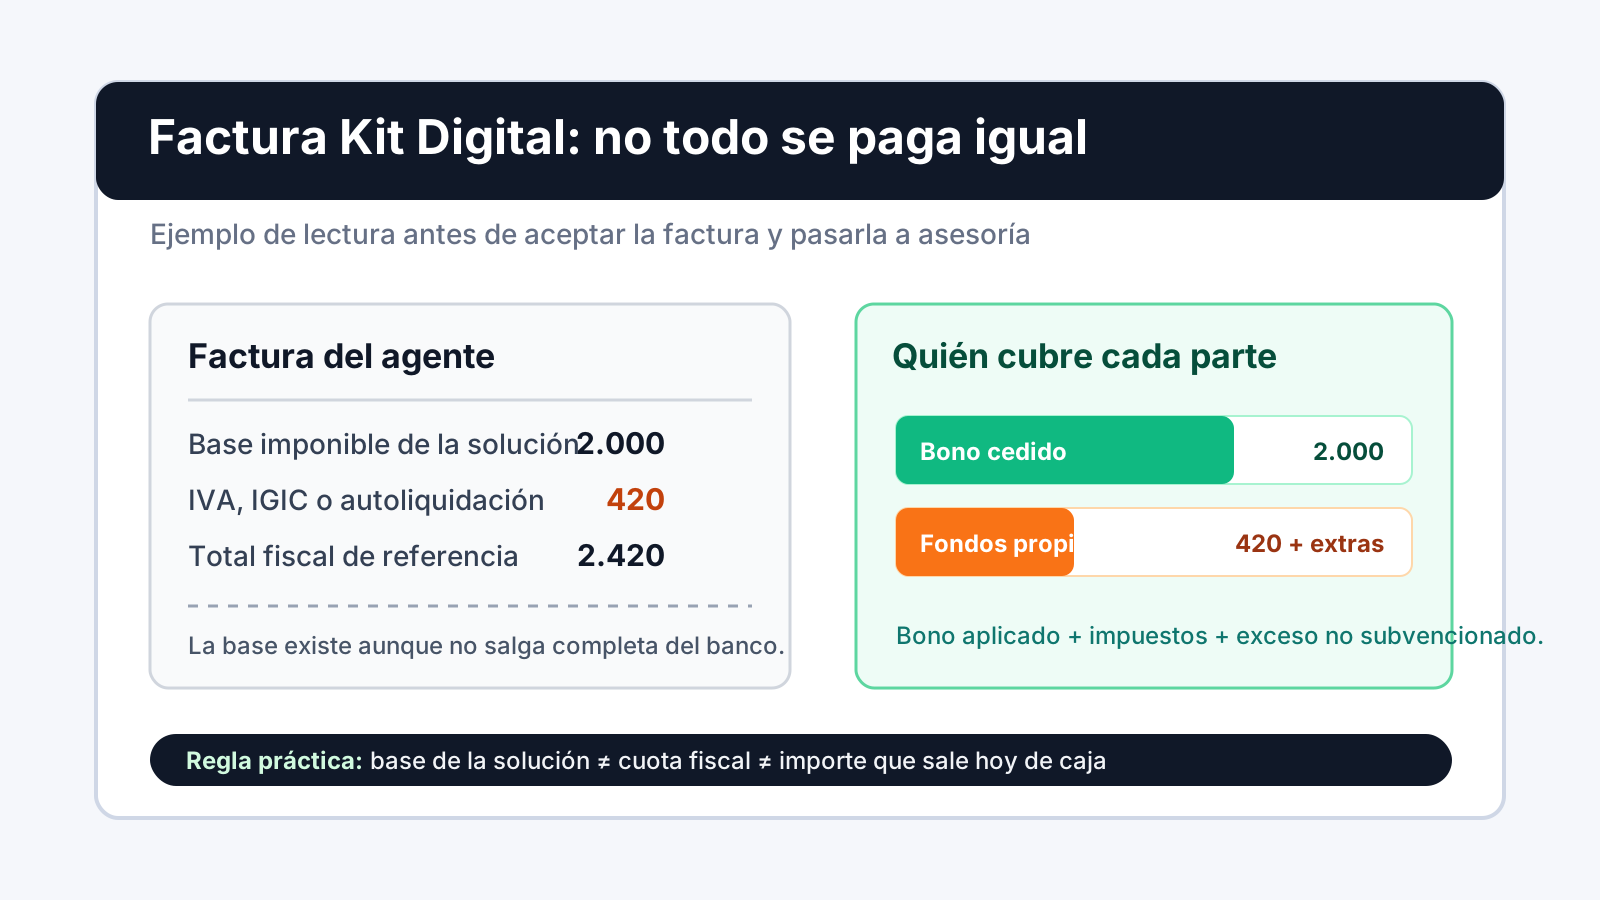
Respuesta directa: en una factura del Kit Digital, la base imponible es el precio de la solución antes del impuesto. El bono digital puede aplicarse contra esa base o una parte de ella, pero el IVA, IGIC o IPSI que se devengue no es subvencionable. Por eso el total de la factura, el importe del bono y el pago con fondos propios no son la misma cifra.
La confusión aparece porque en muchos expedientes el beneficiario no transfiere al agente toda la base de la solución. Eso no significa que la base no exista ni que la Administración sea "el cliente" fiscal de la factura. Las bases reguladoras del Programa Kit Digital publicadas en el BOE describen un mecanismo distinto: el beneficiario formaliza un acuerdo, cede al agente el derecho de cobro del bono asociado y abona la parte que no cubre la ayuda.
A efectos de IVA, la Agencia Tributaria define la base imponible como la contraprestación total de la operación sujeta. En una solución del Kit Digital, esa idea se cruza con el límite subvencionable de la categoría y con el acuerdo firmado. Si solo miras el cargo bancario, puedes perder de vista la cuota, el exceso sobre el bono o la mención fiscal que tu asesoría necesitará.
Las cuatro cifras que debes localizar
Antes de aceptar una factura o enviarla a contabilidad, localiza estas cuatro cifras. Si una no aparece clara, no intentes reconstruirla con una calculadora sin pedir explicación al agente digitalizador.
| Cifra | Qué significa | Dónde debería cuadrar |
|---|---|---|
| Base imponible de la solución | Precio antes del impuesto por la solución contratada. | Factura, contrato, acuerdo de prestación y catálogo de la solución. |
| Cuota fiscal | IVA, IGIC, IPSI o importe que se autoliquida si procede inversión del sujeto pasivo. | Factura y declaración fiscal que revise la asesoría. |
| Bono digital aplicado | Parte del derecho de cobro cedido al agente para ese acuerdo. | Resolución, acuerdo de prestación y justificación. |
| Fondos propios | Impuestos, exceso sobre el bono y conceptos no subvencionables. | Orden de pago, banco, presupuesto aceptado y libro contable. |
La AEAT enumera el contenido de una factura completa, incluyendo descripción, precio unitario sin impuesto, descuentos, tipo impositivo y cuota separada. En Kit Digital conviene añadir una revisión propia: que la factura corresponda a una única solución y acuerdo, que refleje el bono aplicado y que no mezcle extras sin desglose.
Tres fórmulas para no confundirte
La forma más simple de revisar la factura es separar fórmula fiscal y fórmula de tesorería. La primera explica la factura; la segunda, cuánto dinero tienes que preparar.
Factura con IVA repercutido: base imponible × tipo = cuota. Pago propio habitual = cuota no subvencionable + exceso de base no cubierto por el bono + extras no subvencionables.
Ejemplo sencillo: si una solución cuesta 2.000 euros de base y lleva IVA del 21%, la cuota es 420 euros. Si el bono asociado cubre 2.000 euros, el cargo de banco puede ser 420 euros, pero la factura sigue teniendo una base de 2.000 euros y un total fiscal de 2.420 euros. La diferencia entre "base" y "salida de banco" es clave para entender el expediente.
Solución más cara que el bono: si la base es 2.600 euros y el bono aplicable al acuerdo es 2.000, el beneficiario debe prever 600 euros de exceso más la cuota fiscal que corresponda sobre la operación.
El artículo 20 de las bases del programa fija la ayuda final por solución como el menor entre la ayuda máxima de la categoría, el coste de la solución contratada y el importe de subvención no asociado a otros acuerdos. Además, el artículo 21 obliga al beneficiario a abonar la diferencia entre el coste contratado y el bono asociado. Esa regla explica por qué un presupuesto "dentro del Kit Digital" puede generar pago propio.
Factura sin cuota por inversión del sujeto pasivo: no equivale a impuesto inexistente ni a bono ampliado. Si el agente está fuera del territorio de aplicación del IVA y procede la regla, la factura puede no repercutir IVA, pero el destinatario empresario debe revisar la autoliquidación.
Para ese caso concreto, usa la guía sobre inversión del sujeto pasivo en servicios digitales y la explicación de cuándo una factura puede llegar sin IVA repercutido. Este artículo no decide si tu operación concreta debe llevar cuota o inversión: solo te ayuda a leer las cifras cuando ya tienes factura, acuerdo o presupuesto.
Tres ejemplos con números
Los ejemplos siguientes no liquidan tu expediente. Sirven para detectar la lógica de la factura antes de llamar a la asesoría. Cambia el resultado si hay prorrata, actividad exenta, recargo de equivalencia, IGIC, IPSI, inversión del sujeto pasivo o una categoría con límite inferior al precio contratado.
| Escenario | Lectura de la base y el bono | Fondos propios previsibles |
|---|---|---|
| Base 2.000 euros, bono 2.000, IVA 21% | El bono cubre toda la base de la solución. | 420 euros de IVA, salvo que proceda una regla distinta. |
| Base 2.600 euros, bono 2.000, IVA 21% | El bono solo cubre 2.000 euros de la base; hay 600 euros de exceso. | 600 euros de exceso + 546 euros de IVA si se repercute sobre 2.600. |
| Base 2.000 euros, factura sin cuota por ISP | La base existe y el bono puede aplicarse contra ella. | Puede no haber cuota en factura, pero sí revisión de autoliquidación. |
La segunda fila es la que más errores provoca. Algunos presupuestos muestran el exceso sin explicar que el impuesto se calcula sobre la base completa de la operación, no solo sobre los 600 euros que no cubre el bono. Si el tipo aplicable es el general de IVA y no hay inversión del sujeto pasivo, una base de 2.600 euros genera 546 euros de cuota. El banco podría reflejar 1.146 euros de salida propia: 600 de exceso y 546 de impuesto.
También puede ocurrir lo contrario: una factura sin cuota repercutida puede dar la sensación de que todo está cubierto, cuando en realidad solo estás viendo una factura con una mención fiscal distinta. Por eso conviene pedir al agente que explique por escrito si el total a abonar es cero porque no hay exceso de base, porque la cuota no se repercute en factura o porque falta un documento posterior.
Por qué el bono no convierte el impuesto en subvencionable
Las bases del Kit Digital son explícitas: no son subvencionables el Impuesto sobre el Valor Añadido, el Impuesto General Indirecto Canario ni el IPSI que se devenguen en la adopción de soluciones digitales. El mismo artículo conecta esa exclusión con la Ley General de Subvenciones. Por tanto, el error no está en que el agente separe impuesto y bono; el error sería prometer que la ayuda cubre todo sin explicar la cuota o el régimen fiscal.
En la práctica, la lectura cambia según tu derecho a deducir. Un autónomo o pyme en régimen general puede terminar recuperando la cuota soportada si cumple los requisitos de deducción. Una actividad exenta, un caso con prorrata o un comercio en recargo puede no recuperar todo. Por eso tienes guías separadas para saber quién se ahorra realmente el IVA y para calcular el coste real del bono digital.
Cómo debería verse un desglose sano
Un desglose sano no tiene por qué usar exactamente estas palabras, pero sí debe permitir reconstruir el cálculo sin adivinar. Si el agente te envía una factura con un único total y una frase comercial tipo "lo paga el bono", falta información para revisarla.
| Línea que revisar | Señal correcta | Señal de alerta |
|---|---|---|
| Concepto | Solución, periodo, acuerdo y prestaciones descritas. | Concepto genérico sin categoría ni referencia al acuerdo. |
| Base | Importe antes de impuesto y descuentos identificables. | Base que no coincide con contrato, acuerdo o presupuesto aceptado. |
| Bono | Reducción o cesión claramente separada del impuesto. | El bono aparece como descuento comercial sin explicar cesión. |
| Cuota | Tipo y cuota separados, o mención fiscal si no se repercute cuota. | Factura "sin IVA" sin causa fiscal ni explicación territorial. |
| Total a abonar | Fondos propios: cuota, exceso y extras separados. | Un total que no permite saber qué pagas tú y qué cubre el bono. |
Si detectas una incoherencia, no empieces por discutir el impuesto. Empieza por pedir el desglose. La mayoría de problemas se aclaran al separar precio de la solución, importe de ayuda aplicado, cuota fiscal y conceptos no cubiertos. Si el problema ya está en una factura emitida, revisa cuándo puede proceder una factura rectificativa del Kit Digital.
Presupuesto, acuerdo y factura no tienen la misma función
Si los tres documentos muestran cifras distintas, no asumas automáticamente que hay fraude o error. A veces el presupuesto incluye opciones, el acuerdo solo recoge la solución subvencionable y la factura incorpora impuestos o extras. Lo importante es que la trazabilidad sea limpia.
| Documento | Qué debe aclarar | Pregunta útil |
|---|---|---|
| Presupuesto | Precio comercial, extras, mantenimiento, licencias y posibles ampliaciones. | ¿Qué parte entra en la solución subvencionable y qué parte queda fuera? |
| Acuerdo de prestación | Coste total, conceptos subvencionables, bono aplicado y fondos propios. | ¿El importe del bono coincide con la categoría y con la resolución? |
| Factura | Base imponible, impuesto, descuento o cesión y total pendiente. | ¿Puedo reconstruir base + cuota - bono + exceso sin interpretar frases? |
Las bases del programa indican que el acuerdo debe recoger, entre otros extremos, el coste total de la solución, el desglose de conceptos subvencionables, el importe que el beneficiario abonará con fondos propios, incluidos impuestos, y el bono aplicable al acuerdo. Si la factura no conversa con esos campos, la incidencia debe resolverse antes de dar conformidad documental.
Errores habituales al comparar presupuesto, acuerdo y factura
El presupuesto comercial suele llegar antes que el acuerdo y la factura. Cada documento habla de la misma operación desde un ángulo distinto, y ahí aparecen descuadres.
- Comparar el bono total concedido con una categoría concreta. Puedes tener bono disponible, pero cada solución tiene límites propios.
- Pensar que el impuesto se calcula sobre lo que pagas por transferencia. En una factura con IVA, la cuota se calcula sobre la base de la operación.
- Mezclar conceptos subvencionables y extras privados. Hosting, licencias adicionales, migraciones, mantenimiento o hardware pueden necesitar desglose.
- Dar por buena una factura sin cuota porque "viene de Canarias". La ubicación, la naturaleza del servicio y el destinatario importan.
- Olvidar que una factura pagada con bono también debe quedar documentada para contabilidad, justificación y posible revisión posterior.
Red.es mantiene el calendario histórico de convocatorias del Kit Digital, con cierre de la convocatoria V el 30 de junio de 2025 y de las convocatorias III y IV el 31 de octubre de 2025. Esta guía, revisada en 2026, está pensada para beneficiarios que revisan facturas, acuerdos o justificaciones de un expediente, no para anunciar una solicitud nueva abierta.
Qué enviar a tu asesoría
Para que la asesoría no tenga que reconstruir el expediente, envía un paquete mínimo. No basta con una captura de la factura ni con el justificante bancario de la cuota.
Paquete útil: resolución o comunicación del bono, acuerdo de prestación, presupuesto aceptado, factura completa, justificante del pago propio, evidencia de la cesión del derecho de cobro y cualquier correo donde el agente explique descuentos, extras o rectificaciones.
La AEAT trata la subvención del Kit Digital como rendimiento de actividades económicas cuando financia gastos o inversiones de titulares de actividad. Eso no cambia la lectura de la base imponible de la factura, pero sí confirma que no conviene guardar la factura aislada de la documentación de la ayuda. Para la parte contable, consulta la guía sobre cómo preparar la contabilización del Kit Digital.
Mini checklist antes de aceptar la factura
Si solo puedes hacer una revisión rápida, usa esta secuencia. No sustituye el criterio profesional, pero te permite detectar errores antes de que la factura avance a contabilidad o justificación.
- Confirma que la solución, acuerdo y periodo coinciden con lo firmado.
- Comprueba la base imponible antes de impuesto y antes de aplicar el bono.
- Verifica qué parte cubre el bono y si hay exceso de base con fondos propios.
- Revisa si hay cuota repercutida o mención de inversión del sujeto pasivo.
- Separa impuestos, extras, hardware y cuotas futuras del importe subvencionable.
- Envía todo el paquete documental a la asesoría antes del modelo 303.
Cuando la factura incluye ordenador, periféricos o componentes físicos, la revisión debe ser aún más cuidadosa. El calendario del programa incorporó Puesto de Trabajo Seguro, pero eso no convierte cualquier hardware en una solución sin matices. La guía de ordenador y hardware en el Kit Digital te ayuda a separar equipo, servicio, impuesto y valor residual.
Preguntas frecuentes
¿La base imponible del Kit Digital la paga Red.es?
No exactamente. La base forma parte del precio de la solución contratada. En el programa, el beneficiario cede al agente digitalizador el derecho de cobro del bono aplicado al acuerdo, y el agente cobra esa parte si la justificación se valida.
¿El IVA se calcula sobre la parte que pago de mi bolsillo?
En una factura con IVA repercutido, la cuota se calcula sobre la base imponible de la operación, no solo sobre el importe que sale de tu banco. Si el bono cubre la base, la cuota puede seguir quedando fuera de la ayuda.
¿Una factura sin cuota significa que no hay impuesto?
No. Si procede inversión del sujeto pasivo, la factura puede llegar sin IVA repercutido, pero el beneficiario empresario debe analizar la autoliquidación correspondiente con su asesoría.
¿Qué pasa si el precio de la solución supera el bono disponible?
El exceso sobre el importe del bono asociado al acuerdo lo abona el beneficiario con fondos propios, además de los impuestos que no sean subvencionables.