Para contabilizar la subvención del Kit Digital no basta con copiar un ejemplo de internet. La lectura prudente es separar cuatro piezas: la ayuda concedida, la factura del agente digitalizador, el posible gasto o inversión que se está financiando y el IVA, IGIC o IPSI que no cubre el bono. Si mezclas esas capas, puedes declarar un ingreso antes de tiempo, deducir una cuota que no corresponde o perder la pista documental cuando llegue la justificación.
Esta guía está revisada el 6 de septiembre de 2026. A esa fecha, las convocatorias ordinarias consultadas figuran fuera de plazo en la Sede de Red.es y en los canales de Acelera Pyme; por tanto, el foco está en expedientes concedidos, acuerdos firmados, facturas recibidas y cierres contables, no en anunciar una nueva apertura. Es información general para preparar la conversación con tu asesoría fiscal y contable.
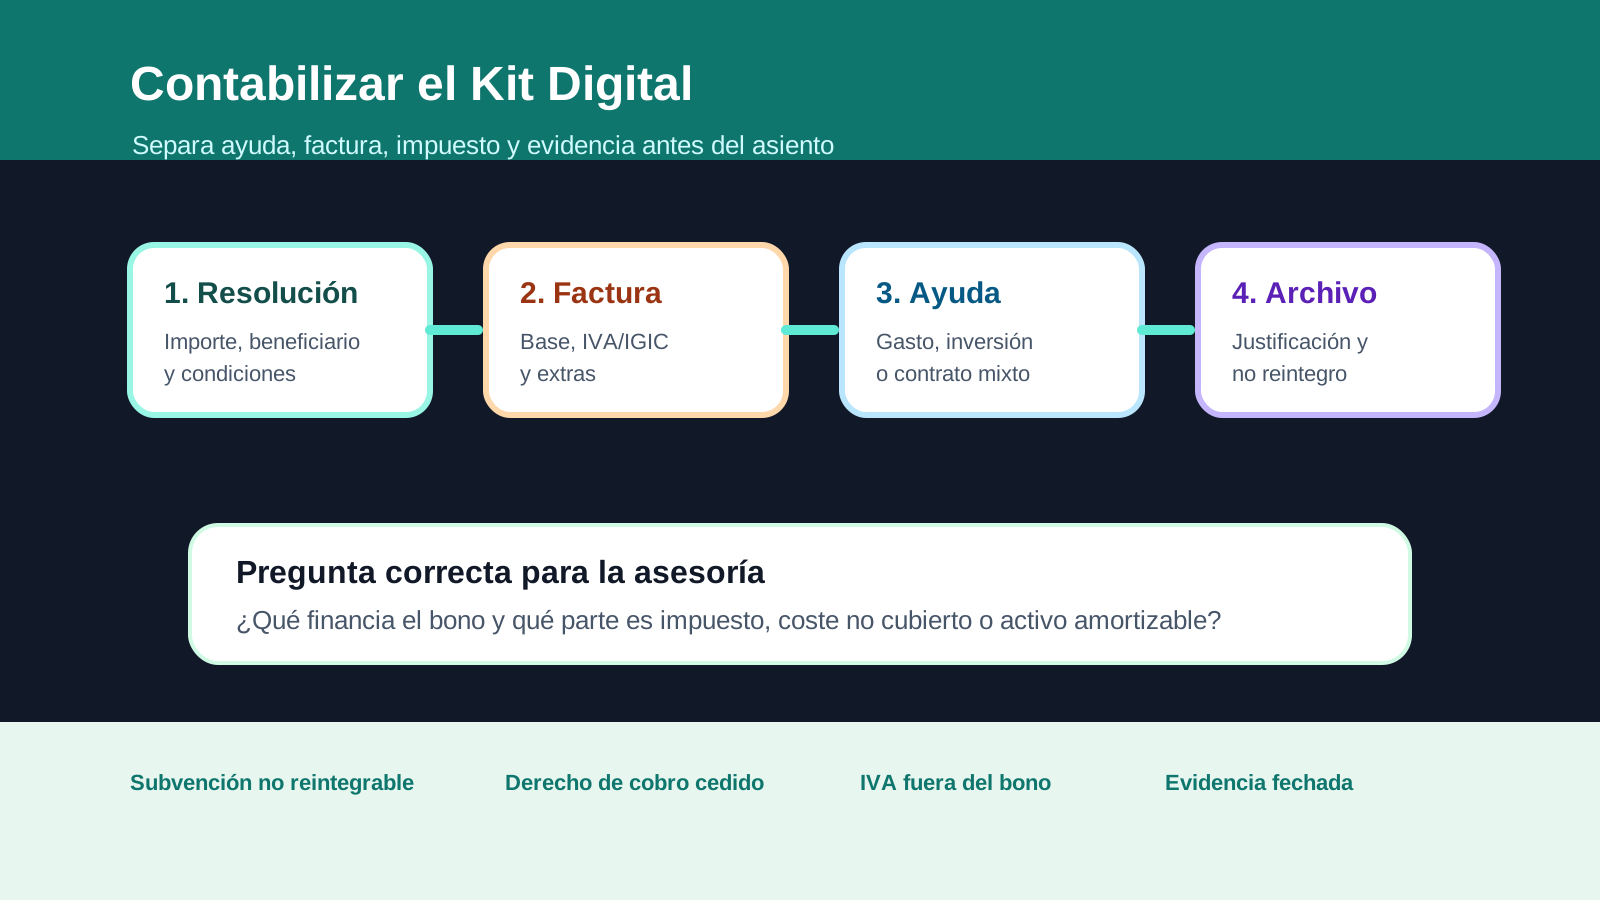
Respuesta rápida: primero clasifica la ayuda
La consulta del ICAC sobre el Programa Kit Digital es el punto de partida contable. Su lectura práctica es clara: el beneficiario debe analizar la ayuda como subvención y aplicar el criterio correspondiente según financie gasto del ejercicio o activos que se incorporan al negocio. No es lo mismo pagar una cuota de servicio, contratar una implantación con mantenimiento o adquirir un equipo con posible vida útil superior a un año.
La norma de registro y valoración de subvenciones del Plan General Contable distingue las subvenciones no reintegrables de las reintegrables y conecta su imputación con los gastos o activos financiados. Para pymes, el marco simplificado debe revisarse con el Plan General Contable de PYMES cuando proceda. La consecuencia para tu expediente es sencilla: antes de pedir una cuenta contable, tienes que saber qué se ha financiado y si la documentación permite tratar la ayuda como no reintegrable.
Regla de trabajo: no conviertas el bono en "ingreso cobrado" solo porque exista resolución. Y no conviertas la factura en gasto deducible completo si parte corresponde a inversión, mantenimiento futuro, extras no subvencionados o IVA no recuperable.
Los cuatro documentos que cambian el asiento
La contabilidad del Kit Digital se entiende mejor como una carpeta, no como una frase. El primer documento es la resolución o comunicación de concesión: acredita importe, beneficiario y marco de la ayuda. El segundo es el acuerdo de prestación de soluciones de digitalización: concreta categoría, alcance, agente, plazos y obligaciones. El tercero es la factura, que permite separar base, impuesto, parte cubierta por el bono y cantidades no cubiertas. El cuarto es la evidencia de ejecución y justificación, porque el derecho de cobro del agente depende de que la actuación se acepte conforme a las bases.
Las bases del programa, recogidas en la Orden ETD/1498/2021 publicada en el BOE y sus modificaciones posteriores, describen el funcionamiento del bono digital, el papel del agente digitalizador, la cesión del derecho de cobro y la justificación. Esa mecánica explica por qué el beneficiario puede no recibir dinero en su cuenta bancaria y aun así tener que registrar correctamente la ayuda y la operación financiada.
| Documento | Qué confirma | Pregunta para asesoría |
|---|---|---|
| Resolución o concesión | Importe máximo, beneficiario, convocatoria y condiciones. | ¿La ayuda puede tratarse ya como no reintegrable? |
| Acuerdo con el agente | Categoría, alcance, período y costes cubiertos. | ¿Financia gasto corriente, inversión o una mezcla? |
| Factura | Base, impuesto, extras, fecha y proveedor que factura. | ¿Qué parte no cubre el bono y cómo se declara el IVA? |
| Justificación | Ejecución, aceptación, cesión del cobro y trazabilidad. | ¿Hay riesgo de reintegro o regularización posterior? |
Gasto corriente, inversión o mezcla
Una web, un CRM, una solución de factura electrónica, un puesto de trabajo seguro y una licencia recurrente no siempre se leen igual. Si la solución se consume en el ejercicio, puede acercarse a un gasto corriente. Si genera un activo identificable o incorpora elementos con vida útil superior, la asesoría puede analizar inmovilizado, amortización y subvención de capital. Si el contrato combina implantación, licencia, soporte y renovación, conviene pedir desglose antes de contabilizar.
La Agencia Tributaria, en su manual de IRPF sobre subvenciones corrientes y de capital, separa las ayudas que financian gastos de las que financian inversiones y menciona el caso particular del Kit Digital. Para autónomos en estimación directa, esta distinción puede afectar a la imputación temporal del rendimiento. Para sociedades, la lógica contable se coordina con el impuesto correspondiente. En ambos casos, la factura y el contrato mandan más que el eslogan comercial.
Servicio consumido
Si la ayuda financia un servicio del ejercicio, la revisión se centra en gasto, subvención corriente, fecha de devengo y documentación de ejecución.
Activo o mejora duradera
Si hay activo, equipo o desarrollo identificable, la pregunta pasa por vida útil, amortización e imputación acompasada de la subvención.
Contrato mixto
Si hay licencia, implantación, soporte y extras, pide desglose. Un único total puede esconder tratamientos contables distintos.
La factura no resuelve sola la subvención
La factura del agente es imprescindible, pero no agota el análisis. Puede mostrar una base subvencionable, una cuota de IVA, una ausencia de IVA por inversión del sujeto pasivo o importes adicionales fuera del acuerdo. Esa información sirve para registrar la compra o el servicio y el impuesto, pero la ayuda tiene su propio recorrido documental: concesión, no reintegrabilidad, cesión del derecho de cobro y validación de la justificación.
Si el agente está establecido en Canarias, Ceuta o Melilla y tú operas en Península o Baleares, revisa además la localización del servicio. En nuestra guía de factura del Kit Digital sin IVA explicamos cuándo una factura sin cuota puede tener sentido y cuándo es una alerta formal. En contabilidad, esa ausencia de cuota en factura no elimina la necesidad de revisar el modelo 303 o el modelo que corresponda en tu caso.
También conviene separar impuestos no subvencionables. La Orden TDF/435/2024 reforzó cambios en las bases, pero mantiene la lógica de que los tributos indirectos no se convierten por sí solos en gasto subvencionable. Por eso la contabilidad debe enseñar dos historias: la subvención de la base y el tratamiento del impuesto.
Cómo preparar la consulta con tu asesoría
Llevar una carpeta ordenada evita que la consulta se convierta en una discusión abstracta sobre cuentas. Antes de pedir "el asiento del Kit Digital", prepara una hoja con la solución contratada, el importe del bono, la base facturada, el impuesto, los extras, el estado de justificación, el régimen de IVA y el uso previsto de la herramienta. Esa hoja permite decidir si se necesita un asiento simple, una imputación gradual, una regularización o una nota de seguimiento.
Un ejemplo de preparación: "Bono de 3.000 euros para CRM, factura de 3.000 euros de base, agente establecido en Canarias, sin IVA repercutido, dos usuarios incluidos durante doce meses y 480 euros de soporte adicional fuera del acuerdo". Con esa frase, la asesoría ya sabe que debe mirar la subvención, la factura, la inversión del sujeto pasivo, el gasto no subvencionado y la posible continuidad del servicio. Si solo preguntas "qué cuenta uso para el Kit Digital", faltan los datos que cambian la respuesta.
Añade también una columna de incertidumbre. No es lo mismo tener una justificación aceptada que estar esperando la segunda fase; no es lo mismo que el agente haya emitido una factura completa que una factura con concepto genérico; no es lo mismo un servicio cerrado que una suscripción renovable. La contabilidad puede registrar el expediente con más prudencia si esos puntos están visibles desde el principio.
- Identifica la solución: categoría del Kit Digital, entregables, período cubierto y si hay hardware, software, licencia o soporte.
- Separa importes: base cubierta por bono, base no cubierta, IVA/IGIC/IPSI, descuentos, renovaciones y extras.
- Marca el hito: concesión, acuerdo firmado, factura recibida, primera justificación, segunda justificación o cierre.
- Confirma no reintegro: documentación que permite tratar la ayuda como consolidada o, si falta, como pendiente de condiciones.
- Coordina impuestos: IVA ordinario, inversión del sujeto pasivo, prorrata, actividad exenta, recargo o régimen especial.
Errores frecuentes al contabilizar el Kit Digital
El error más visible es registrar el bono como si fuese una transferencia recibida. En muchos expedientes, el beneficiario cede el derecho de cobro al agente digitalizador, de modo que el flujo bancario no coincide con la realidad económica de la ayuda. Si tu contabilidad solo sigue el banco, puede faltar la subvención, la factura o la deuda por la parte no cubierta.
El segundo error es contabilizar todo como gasto inmediato. Algunas soluciones son servicios corrientes, pero otras contienen componentes que la asesoría puede tratar como inversión o como gasto periodificado. En ese punto no ayuda preguntar por el "Kit Digital" en genérico: ayuda enseñar el contrato y el desglose técnico.
El tercer error es usar el mismo asiento para factura con IVA y factura sin IVA. Si existe inversión del sujeto pasivo, la factura no repercute cuota, pero el destinatario puede tener que autorrepercutir y deducir según su derecho. Para esa capa, revisa cómo declarar el Kit Digital en el modelo 303 y quién puede deducir el IVA. La contabilidad debe cuadrar con esa autoliquidación.
| Error | Riesgo | Control práctico |
|---|---|---|
| Registrar solo el banco | No reflejar ayuda, factura o cesión del cobro. | Conciliar resolución, acuerdo, factura y justificantes. |
| Ignorar los extras | Mezclar importes subvencionables y no subvencionables. | Pedir desglose de base, impuestos y servicios fuera del bono. |
| Dar por deducible todo el IVA | Coste oculto en prorrata, exenciones o regímenes especiales. | Confirmar porcentaje de deducción y casillas aplicables. |
| No revisar la fecha | Imputación temporal incorrecta o declaración en período equivocado. | Relacionar devengo, factura, justificación y cierre del ejercicio. |
Qué conservar para una revisión posterior
Conserva la resolución, el acuerdo, la factura, los justificantes de pago de la parte no subvencionada, comunicaciones del agente, capturas o evidencias de implantación, documentos de justificación y cualquier rectificación. Si hay hardware, añade entrega, número de serie cuando exista y política de propiedad o uso final. Si hay software, conserva contrato, usuarios, duración, renovaciones y condiciones de cancelación.
Esta documentación también sirve para decidir si una factura posterior pertenece al mismo expediente o a una renovación comercial independiente. En nuestra guía de coste real del bono digital explicamos por qué mantenimiento, licencias adicionales y segundo año pueden cambiar la conclusión económica aunque el asiento inicial parezca correcto.
Cuándo conviene pedir una revisión antes de cerrar
Pide revisión antes de cerrar el trimestre si la factura no identifica bien el acuerdo, si el proveedor factura desde Canarias, Ceuta o Melilla, si hay prorrata, si tu actividad está exenta, si el contrato mezcla servicio y activo, si quedan importes no cubiertos o si la justificación no está aceptada. En esos casos, un asiento tomado de una guía genérica puede ser insuficiente.
Kit Digital sin IVA 2027 puede ayudarte a ordenar la factura y las preguntas previas, pero el criterio final debe fijarlo tu asesoría con la documentación completa. La buena señal no es que alguien te diga una cuenta contable de memoria. La buena señal es que pueda explicar por qué tu caso es gasto, inversión, subvención corriente, subvención de capital, IVA deducible o impuesto no recuperable.
Preguntas frecuentes
- ¿La subvención del Kit Digital se contabiliza cuando se concede o cuando se justifica?
- Depende de la evidencia disponible y del criterio contable aplicable. La consulta del ICAC exige analizar si la ayuda es no reintegrable y si financia gasto corriente o inversión. Por eso conviene revisar resolución, acuerdo, factura y justificación con la asesoría.
- ¿El IVA se contabiliza igual que la subvención?
- No. La subvención y el IVA son capas distintas. El bono puede financiar la base subvencionable, mientras que el IVA, IGIC o IPSI queda fuera de la ayuda y se revisa según la factura, el territorio, el derecho a deducción y el modelo que corresponda.
- ¿Hace falta registrar algo si el beneficiario no cobra el bono en su cuenta?
- Sí puede hacer falta. En el Kit Digital el derecho de cobro suele cederse al agente digitalizador, pero eso no elimina la necesidad de reflejar la ayuda, la factura, la parte no subvencionada y los impuestos conforme al criterio profesional aplicable.