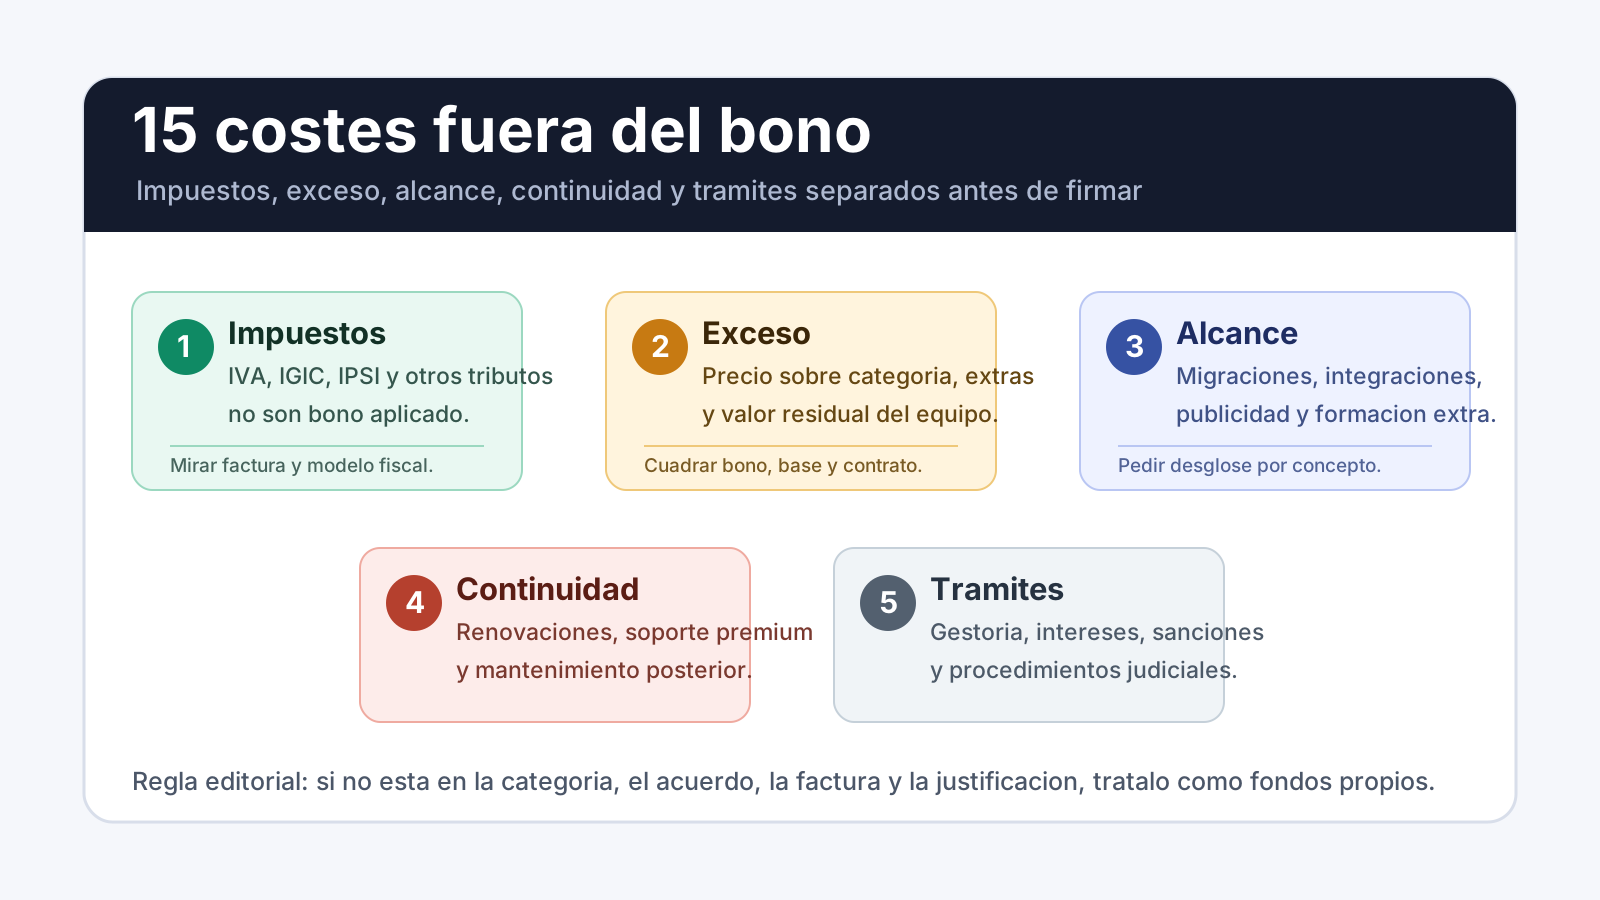
Respuesta directa: los costes no subvencionables del Kit Digital incluyen, como mínimo, IVA, IGIC, IPSI, otros tributos, intereses, sanciones, gastos financieros, procedimientos judiciales, infraestructura, terrenos, conectividad y servicios de asesoría o gestoría para obtener la ayuda. Además, pueden quedar fuera el exceso sobre el bono, extras no incluidos en el acuerdo, migraciones, integraciones, publicidad, soporte premium y renovaciones posteriores.
La lista importante no sale de una frase comercial, sino del artículo 19 de las bases reguladoras del Kit Digital publicadas en el BOE. Esa norma define qué gastos pueden ser subvencionables y qué gastos quedan expresamente fuera. A partir de ahí, cada presupuesto debe revisarse con otra pregunta: aunque algo no esté prohibido por la norma, ¿figura realmente en la categoría, el acuerdo de prestación, la factura y la justificación?
En septiembre de 2026, las convocatorias publicadas por Red.es constan cerradas en su calendario histórico. Esta guía no anima a solicitar una ayuda inexistente; sirve para beneficiarios, expedientes en ejecución o empresas que están revisando facturas, pagos, acuerdos y costes derivados de una solución ya concedida.
Clasifica el coste antes de discutirlo
No todos los costes que salen de tu banco tienen el mismo tratamiento. Algunos están excluidos por la orden; otros pueden quedar fuera porque el agente ha presupuestado más de lo que cubre la categoría; otros aparecen cuando termina el periodo incluido. Separarlos evita conversaciones confusas con el agente y con la gestoría.
| Tipo de coste | Lectura práctica | Documento que debe cuadrar |
|---|---|---|
| Excluido por norma | No debería financiarse con el bono aunque aparezca alrededor del proyecto. | Bases BOE, acuerdo, factura y justificante de pago propio. |
| Condicionado por categoría | Solo entra si cumple requisitos mínimos, alcance y límites de la solución. | Catálogo, acuerdo de prestación y memoria de justificación. |
| Exceso o extra privado | Puede contratarse, pero se paga con fondos propios si supera el bono o queda fuera. | Presupuesto desglosado, factura y contrato privado. |
| Continuidad posterior | No debe confundirse con los meses cubiertos por la solución subvencionada. | Contrato de renovación, condiciones de salida y factura posterior. |
Los 15 costes que debes buscar en el presupuesto
1. IVA, IGIC o IPSI de la solución
Es el coste más visible y el que más se maquilla en ofertas que prometen "sin IVA". Las bases del programa excluyen los impuestos indirectos devengados en la adopción de soluciones. Si el agente repercute IVA, normalmente lo pagas tú. Si la factura llega sin cuota por una regla como inversión del sujeto pasivo, no significa que no exista revisión fiscal: puede existir autoliquidación o derecho a deducción según tu régimen.
2. Impuestos personales, tasas y otros tributos
La orden también excluye impuestos sobre la renta de personas físicas o sociedades, además de otros tributos y tasas nacionales, autonómicos o locales. Por eso conviene separar el tratamiento del bono como ayuda, la factura del agente y la declaración posterior. La AEAT trata el caso particular del Kit Digital dentro de subvenciones de actividades económicas, pero la imputación concreta no se resuelve leyendo solo el presupuesto.
3. Intereses, recargos, mora y sanciones
Si hay pagos tardíos, financiación, recargos administrativos o sanciones, no los metas en la misma bolsa que la solución digital. Son costes propios del beneficiario o de una incidencia, no de la adopción subvencionable. En una revisión real, pide que cualquier recargo o penalización aparezca separado del precio base de la solución.
4. Exceso sobre el importe del bono o de la categoría
El bono no cubre cualquier precio que proponga el agente. Si la solución supera el importe asociado al acuerdo, la diferencia la abona el beneficiario. Para entender el número, lee antes la guía de coste real del bono digital: el cargo de banco puede mezclar exceso de base, impuestos y extras privados.
5. Servicios fuera del catálogo o de la solución aprobada
Una web, un CRM o una solución de factura electrónica pueden tener módulos adicionales que no forman parte de los requisitos mínimos subvencionables. Que sean útiles para tu empresa no basta: deben encajar en la categoría, estar en el acuerdo y poder justificarse. Si aparecen como "pack extra", "evolutivo" o "personalización avanzada", pide una línea independiente.
6. Hardware que no cumpla la excepción aplicable
El hardware fue una exclusión clásica, pero la modificación de 2024 de las bases del Kit Digital introdujo matices para dispositivos imprescindibles y para la categoría Puesto de Trabajo Seguro. El matiz importa: no financia cualquier portátil, móvil, impresora o equipo comprado por conveniencia. Si tu caso incluye ordenador, consulta también la guía de ordenador y hardware del Kit Digital.
7. Conectividad, telefonía e internet
Los servicios de telecomunicación y conectividad a internet figuran como gasto no subvencionable. Una cosa es que una solución use conexión para funcionar; otra distinta es pagar la línea, la fibra, una SIM, centralita no incluida o consumo de datos. Si el presupuesto mezcla software con conectividad, separa cada parte.
8. Infraestructura física, obra civil y terrenos
Reformas, cableado estructural de obra, adecuación de locales, armarios, mobiliario técnico o terrenos no se convierten en solución digital por aparecer en el mismo proyecto. La Ley General de Subvenciones exige que el gasto responda a la actividad subvencionada, sea necesario y se realice en plazo; las bases del Kit Digital, además, excluyen infraestructura y obra civil.
9. Migraciones masivas de contenido o datos históricos
Cambiar de web, CRM o gestor documental puede exigir migrar artículos, contactos, productos, facturas o adjuntos. Parte de la configuración inicial puede estar incluida si la solución lo contempla, pero una migración masiva, limpieza de datos o reconstrucción histórica puede quedar fuera. Pide límite de registros, formatos de importación y precio por lote adicional.
10. Integraciones a medida con sistemas propios
Conectar la solución con un ERP antiguo, un software sectorial, una API privada o una base de datos heredada puede superar el alcance estándar. No lo des por cubierto porque el comercial hable de "integración". Debe quedar escrito qué sistemas se conectan, quién aporta credenciales, qué pruebas se entregan y qué parte se paga fuera del bono.
11. Publicidad, inversión en medios y campañas de pago
Una solución de presencia digital puede incluir configuración, estrategia o parámetros básicos, pero la inversión publicitaria en Google Ads, Meta Ads, medios o patrocinios suele ser otra partida. Diferencia servicio profesional, creatividad, fee de gestión y presupuesto de medios. El bono no debería tapar una campaña que después tendrás que seguir financiando cada mes.
12. Formación avanzada, consultoría ilimitada o soporte premium
Muchas soluciones incluyen capacitación mínima o soporte asociado a la prestación. Eso no equivale a formación continua, consultoría estratégica, sesiones ilimitadas, acompañamiento presencial o soporte 24/7. Antes de firmar, pregunta horas incluidas, canal, horario, idioma, alcance de incidencias y tarifa si necesitas más.
13. Mantenimiento, licencias o renovaciones posteriores
El coste que aparece al mes trece no siempre es un problema fiscal; a menudo es continuidad contractual. Dominio, hosting avanzado, licencia SaaS, mantenimiento del CRM, actualizaciones, copias, seguridad o soporte pueden pasar a ser coste privado. La decisión correcta no es evitarlos siempre, sino conocerlos antes de agotar el bono.
14. Facturas incorrectas, duplicadas o sin desglose suficiente
Si la factura no separa base, tipo, cuota, concepto, fecha, acuerdo o parte subvencionada, puede generar trabajo extra o una rectificativa. La AEAT enumera los datos que debe contener una factura completa, incluidos descripción, precio sin impuesto, tipo y cuota separada cuando proceda. Para modelo 303, enlaza esta revisión con qué revisar antes de declarar el Kit Digital.
15. Asesoría, gestoría o intermediación para obtener la ayuda
El punto j) del artículo 19 excluye los gastos relativos a la compensación por labores prestadas por terceros para obtener las ayudas, como gestoría, asesoría o servicios similares. Puedes contratar ayuda profesional si la necesitas, pero no la trates como parte cubierta por el bono sin una base específica y documentada.
Cómo detectarlos antes de firmar
Pide una propuesta que no use solo el total final. Debe separar precio de la solución, impuesto, parte del bono, exceso sobre el bono, extras, fecha de implantación, periodo incluido y precio de continuidad. Si el agente no puede explicar qué parte corresponde a la categoría subvencionable, el riesgo no es solo pagar más: también puedes terminar con una justificación débil.
- Compara el presupuesto con la ficha de la categoría en soluciones digitales.
- Exige desglose de impuestos y menciones fiscales antes de aceptar la factura.
- Separa extras privados, aunque los contrates con el mismo agente.
- Guarda justificantes de pago de la parte no subvencionable.
- Pregunta por coste de salida, propiedad de datos, dominio, accesos y renovaciones.
Regla útil: si un coste no aparece de forma clara en el acuerdo y no puedes enlazarlo con una categoría, una factura y una evidencia de implantación, presupuéstalo como fondos propios hasta que tu asesoría y el agente lo documenten mejor.
Qué llevar a la asesoría
Para decidir si algo es deducible, autoliquidable, gasto corriente, inversión o simple coste privado, la asesoría necesita documentos, no promesas. La web Kit Digital sin IVA 2027 puede ayudarte a ordenar preguntas, pero la conclusión depende de tu régimen fiscal, territorio, actividad, prorrata y factura real.
También conviene preparar una nota corta con decisiones pendientes. Por ejemplo: si aceptarás un extra privado, si el agente asumirá alguna corrección de factura, si el equipo se devuelve o se compra al final, si la renovación será automática y qué ocurrirá si Red.es no valida una parte de la justificación. Esa nota no cambia la norma, pero ayuda a que la gestoría no tenga que reconstruir la operación a partir de correos, llamadas o una factura demasiado resumida.
| Documento | Qué revela | Por qué importa |
|---|---|---|
| Acuerdo de prestación | Categoría, importe asociado, alcance y fechas. | Permite separar bono, exceso y extras. |
| Presupuesto desglosado | Precio sin impuesto, cuotas, migraciones, soporte y continuidad. | Evita aceptar un total opaco. |
| Factura completa o rectificativa | Base, tipo, cuota, menciones fiscales y datos de destinatario. | Condiciona deducción, autoliquidación y registro. |
| Justificantes bancarios | Pago de impuestos, exceso y costes no subvencionables. | Sirven para justificar que la parte propia se pagó. |
Preguntas frecuentes
- ¿El IVA del Kit Digital es siempre un coste no subvencionable?
- Sí: las bases del programa excluyen IVA, IGIC e IPSI devengados en la adopción de soluciones digitales. Otra cosa es si después puedes deducir o autoliquidar la cuota según tu régimen fiscal.
- ¿Todo el hardware queda fuera del Kit Digital?
- No siempre. La modificación de 2024 introdujo supuestos concretos para hardware imprescindible o Puesto de Trabajo Seguro. Eso no convierte cualquier ordenador, móvil o impresora en gasto cubierto.
- ¿La gestoría que tramita el bono puede cobrarse con la ayuda?
- Las bases excluyen los gastos relativos a la compensación por labores de terceros para obtener la ayuda, como asesoría, gestoría o servicios similares.
- ¿Un extra fuera del acuerdo se puede justificar después?
- No conviene contarlo como cubierto si no aparece en la categoría, el acuerdo de prestación, la factura y la justificación. Pide desglose antes de aceptar la propuesta.