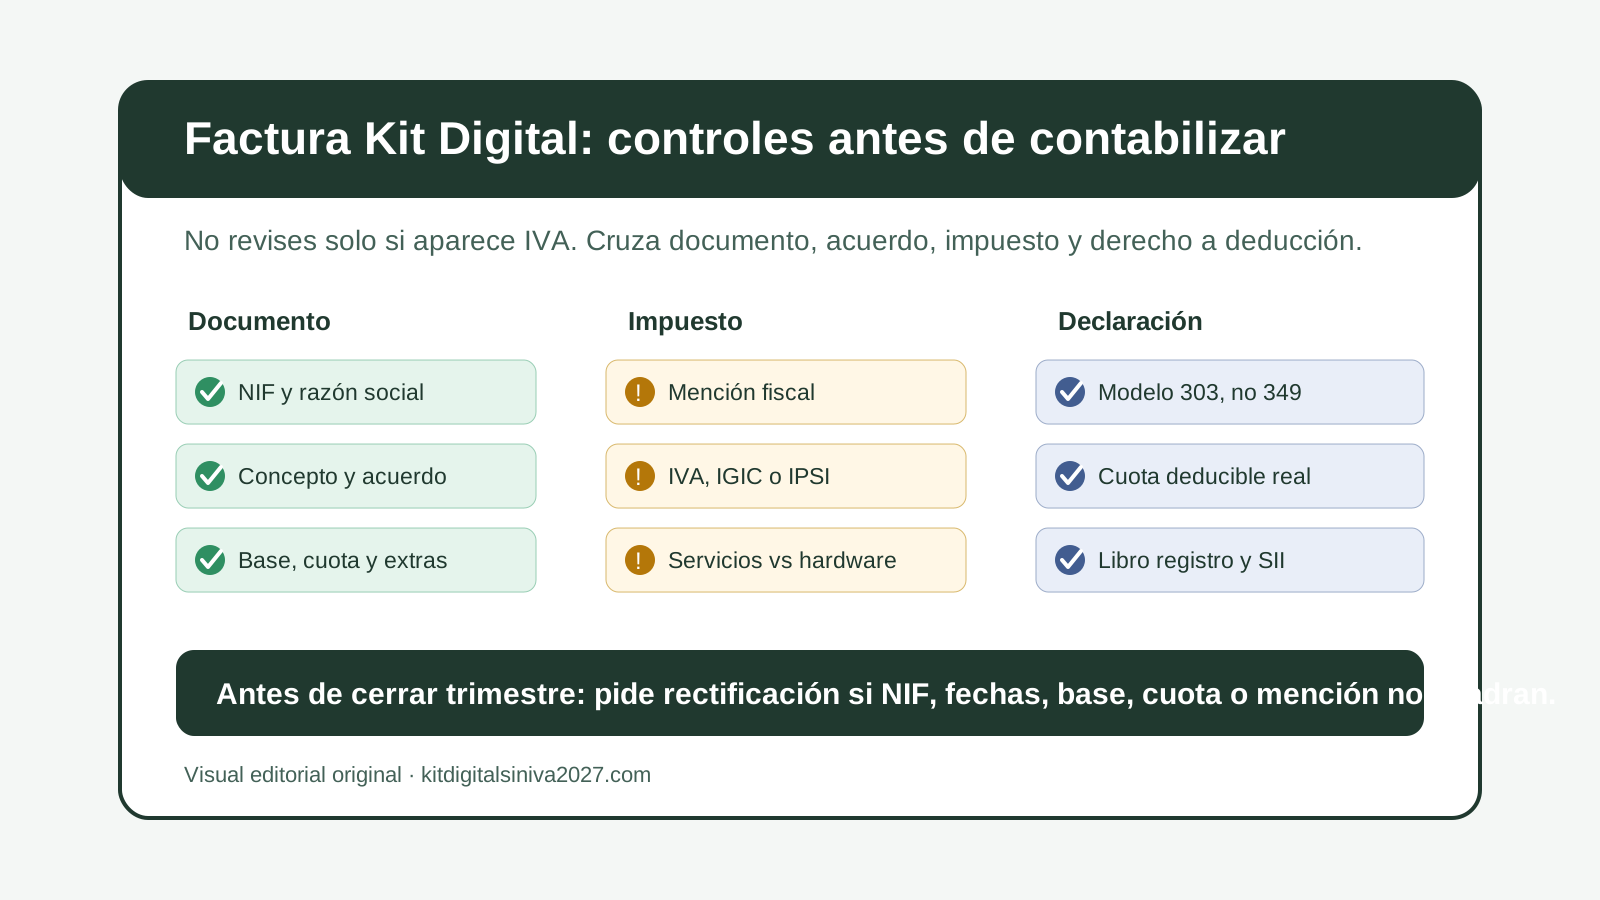
Si recibes una factura del Kit Digital, no la trates como un PDF administrativo más. La factura es la pieza que conecta el acuerdo de prestación, la cesión del bono, el pago que haces con tu dinero, la justificación ante Red.es y tu declaración fiscal. Un error pequeño en el documento puede acabar en una deducción improcedente, una autoliquidación incompleta o una factura que no sirve para cerrar el expediente.
La orden de bases del Kit Digital separa el importe del bono de los impuestos indirectos: IVA, IGIC e IPSI no son conceptos subvencionables. Además, el beneficiario formaliza un acuerdo con el agente digitalizador y cede el derecho de cobro de la ayuda. Por eso la factura debe cuadrar con tres capas: lo que financia el bono, lo que paga el beneficiario y lo que se declara ante Hacienda.
Comprobación de actualidad: a 5 de septiembre de 2026, la página de convocatorias de Red.es muestra las convocatorias históricas cerradas en su calendario público. Esta guía sirve para revisar facturas de expedientes concedidos o en ejecución, no para anunciar una nueva convocatoria.
Resumen rápido: los 10 controles antes de contabilizar
| Control | Error habitual | Riesgo |
|---|---|---|
| NIF y razón social | El emisor o el destinatario no coinciden con el acuerdo. | Factura difícil de justificar o registrar. |
| Concepto y solución | La línea facturada no identifica la categoría ni el acuerdo. | Descuadre con la justificación del bono. |
| Base, cuota y total | Se mezcla base subvencionable, extras e impuesto. | Coste real mal calculado. |
| Mención fiscal | Se confunde factura sin IVA con exención. | Autoliquidación incompleta. |
| Derecho a deducción | Se deduce toda la cuota sin revisar régimen o prorrata. | Deducción improcedente. |
Qué revisar según el tipo de factura recibida
No todas las facturas del Kit Digital se revisan igual. La primera pregunta práctica es qué documento tienes delante: una factura ordinaria con IVA repercutido, una factura sin IVA por inversión del sujeto pasivo, una factura que mezcla varios conceptos o una factura emitida antes de que el acuerdo esté claro para tu asesoría. Cada caso cambia el orden de comprobación.
| Factura recibida | Primer control | Pregunta para asesoría |
|---|---|---|
| Factura con IVA repercutido | Base financiable, cuota y exceso sobre bono. | ¿La cuota es deducible total, parcial o no deducible? |
| Factura sin IVA por proveedor canario | Mención de inversión del sujeto pasivo y localización del servicio. | ¿Qué cuota se autorrepercute y en qué casillas se declara? |
| Factura con servicio y equipo físico | Desglose de entregables y naturaleza de cada línea. | ¿Hay importación, bien de inversión o coste no subvencionable? |
| Factura con descuento del bono | Importe cedido al agente y parte pagada directamente. | ¿Cuándo se reconoce la subvención y contra qué documento? |
Esta matriz también evita una trampa frecuente: responder con una receta contable antes de identificar el documento. Si no sabes qué tipo de factura tienes, no sabes si el problema es de deducción, de cuota devengada, de registro del bono o de rectificación formal. Esa separación es la que permite enviar una consulta corta y útil a la asesoría.
1. Aceptar una factura que no coincide con el acuerdo
El primer control es documental, no fiscal. La factura debe poder relacionarse con el acuerdo de prestación de soluciones de digitalización: agente, beneficiario, solución, importe asociado al bono, parte no cubierta y fechas relevantes. La explicación de Red.es sobre las fases del programa recuerda que la implementación se inicia con la validación del acuerdo y que el agente debe emitir factura y justificar la solución implantada.
Si el proveedor que figura en la factura no es el agente firmante, si el NIF no coincide, si el concepto es genérico o si la factura agrupa soluciones sin detalle, la asesoría no puede revisar bien el impuesto ni el expediente. Antes de registrar nada, contrasta la factura con el acuerdo, el presupuesto aceptado y la comunicación de validación.
2. Leer "sin IVA" como si fuera "exento"
Una factura sin cuota no significa automáticamente que la operación esté exenta. En servicios B2B, la Agencia Tributaria explica la regla general de localización de prestaciones de servicios: cuando un empresario establecido en territorio IVA recibe un servicio de un empresario no establecido, el cliente liquida el IVA mediante inversión del sujeto pasivo si se cumplen las condiciones.
Ese matiz cambia todo. En una exención real no se trata igual la cuota que en una inversión del sujeto pasivo. Si registras la factura como exenta, puedes dejar fuera el IVA devengado que correspondía autorrepercutir. La pista mínima es la mención fiscal, pero no basta con que aparezca una frase estándar: debe encajar con el territorio, el tipo de servicio y la condición del destinatario.
3. No exigir la mención de inversión del sujeto pasivo
El Reglamento de facturación exige que la factura incluya datos básicos como número, fecha, NIF, identidad de emisor y destinatario, domicilio, descripción, base, tipo y cuota cuando proceda. También exige la mención "inversión del sujeto pasivo" cuando el sujeto pasivo sea el adquirente o destinatario.
El error práctico consiste en aceptar una factura sin IVA que solo dice "IVA 0 %" o "exento" sin explicar por qué. Si el caso es un servicio digital prestado desde Canarias a una empresa de Península o Baleares, la factura debe permitir entender que no se repercute cuota porque el destinatario declara el impuesto. Si falta esa base, pide corrección antes de cerrar el trimestre.
4. Mezclar servicios, hardware y extras en una sola línea
No todo lo que aparece en una propuesta digital tiene la misma naturaleza. Una web, un SaaS, una implantación de CRM o una configuración de ciberseguridad suelen analizarse como servicios. Un equipo físico, un periférico o una compra de hardware tiene otra lectura, especialmente si se mueve desde Canarias a la Península y puede aparecer una importación.
La propia orden de bases excluye con carácter general los hardwares, salvo las categorías y modificaciones que hayan introducido reglas específicas en convocatorias posteriores. Si la factura mete servicio, equipo, soporte posterior, licencias extra y mantenimiento en una sola línea, no podrás distinguir qué parte financia el bono, qué parte pagas tú y qué impuesto se aplica a cada componente. Para ese escenario conviene revisar también la guía sobre ordenador, hardware e IVA en el Kit Digital.
5. Calcular el coste con el total equivocado
Muchos errores de factura Kit Digital nacen de llamar "coste cero" a una operación que no lo es. El bono puede cubrir la base financiable, pero no cubre IVA, IGIC, IPSI, excesos sobre el bono, renovaciones, dominios, licencias fuera de alcance o trabajos no incluidos en la categoría.
Una comprobación sencilla es rehacer la factura en tres columnas: base subvencionable, costes no subvencionables e impuesto. Si el agente está en Península, normalmente verás cuota repercutida. Si el agente está en Canarias y se aplica inversión del sujeto pasivo, quizá no pagues esa cuota al proveedor, pero puede aparecer en tu autoliquidación. Para presupuestar sin sesgo, usa el enfoque de coste real del bono digital.
6. Llevarlo todo al modelo 349
La expresión "inversión del sujeto pasivo" no convierte una operación canaria en intracomunitaria. Canarias está fuera del territorio de aplicación del IVA, pero no es otro Estado miembro de la Unión Europea. Si el servicio viene de Canarias, el error habitual es buscar el modelo 349 y olvidarse de la autoliquidación que sí corresponde.
Para el modelo 303 de 2026, la Agencia Tributaria indica que las bases y cuotas devengadas por inversión del sujeto pasivo, distintas de adquisiciones intracomunitarias, se consignan en las casillas 12 y 13 de las instrucciones del modelo 303. La deducción, si procede, va en otro bloque. La guía de modelo 303 y Kit Digital desarrolla ese cruce.
7. Deducir como si todos tuvieran derecho pleno
Que una cuota se autorrepercuta no implica que se deduzca entera. La deducción depende de tu actividad, afectación, régimen y limitaciones. Una clínica con actividad exenta, una academia, un comercio en recargo de equivalencia o una empresa con prorrata no está en la misma posición que una sociedad con derecho pleno a deducción.
La Agencia Tributaria explica el registro de facturas recibidas y cuota deducible, incluyendo supuestos de prorrata y recargo. El control útil es pedir a la asesoría un porcentaje o una regla escrita antes de presentar el trimestre. Si no lo haces, puedes compensar una cuota que luego no era recuperable.
8. Olvidar que el libro registro también cuenta
La factura no vive solo en el modelo. Debe quedar bien anotada en los libros registro o en el sistema contable: fecha de recepción, expedidor, base, cuota soportada calculada cuando proceda, cuota deducible, clave de operación y marca de inversión del sujeto pasivo si aplica. En SII o en herramientas de asesoría, un campo mal marcado puede arrastrar el error al 303.
Este punto explica por qué no conviene mandar a la gestoría únicamente el justificante de pago. En Kit Digital hay, como mínimo, factura, acuerdo, validación, justificantes de pago propios y comunicaciones de ejecución. El justificante de una transferencia del IVA no sustituye a la factura ni acredita por sí solo el derecho a deducir.
9. No pedir rectificación cuando la factura está mal
Si la factura tiene un NIF incorrecto, una fecha incoherente, una base mal calculada, una cuota indebidamente repercutida, una mención fiscal equivocada o una mezcla de conceptos que impide justificar la operación, no lo arregles solo con una nota interna. El Reglamento de facturación prevé factura rectificativa cuando las cuotas se han determinado incorrectamente o cuando hay que modificar datos relevantes.
La rectificación debe identificar la factura corregida y reflejar qué cambia. En la práctica, pedirla pronto evita dos problemas: presentar un trimestre con una base errónea y llegar a la justificación del bono con documentos que no encajan entre sí. Si el error afecta solo a una duda interpretativa, documenta la consulta con tu asesoría; si afecta al documento, pide factura corregida.
10. Separar la revisión fiscal de la revisión operativa
Un último error es revisar la factura solo desde impuestos. También hay que comprobar si la solución existe, si se implantó dentro de plazo, si el periodo de prestación coincide con lo contratado, si el dominio o las licencias quedan a tu nombre cuando corresponde y si el agente asumirá la justificación de las dos fases. Una factura perfecta no salva una prestación mal delimitada.
Red.es describe el proceso en dos fases: implementación y prestación del servicio. La factura suele aparecer en la primera fase, pero el expediente sigue vivo durante la prestación de 12 meses y la justificación posterior. Por eso el archivo de la factura debe convivir con evidencias de entrega, accesos, actas, contrato y comunicaciones.
Checklist final para enviar a tu asesoría
- Factura completa con número, serie, fecha, emisor, destinatario, NIF, domicilios y descripción suficiente.
- Acuerdo de prestación validado y presupuesto o contrato previo del agente digitalizador.
- Desglose entre base financiable, exceso no cubierto, impuesto y extras fuera del bono.
- Mención fiscal exacta si no hay IVA repercutido en factura.
- Confirmación de si corresponde modelo 303, modelo 309, prorrata, recargo o actividad exenta.
- Justificantes de pago de la parte abonada por el beneficiario.
- Evidencia de implantación y prestación para no mezclar un error fiscal con un error de ejecución.
Preguntas frecuentes
- ¿Una factura del Kit Digital sin IVA es siempre correcta?
- No. Puede ser correcta si el servicio se localiza en territorio IVA y el proveedor no está establecido allí, pero debe incluir una mención fiscal coherente, datos completos y desglose suficiente para declarar la operación.
- ¿Qué error conviene revisar primero?
- Antes de mirar el modelo 303, confirma que la factura coincide con el acuerdo validado: proveedor, NIF, destinatario, solución, base, fechas, importe financiado y parte que pagas con fondos propios.
- ¿Puedo deducir el IVA autorrepercutido?
- Solo en la medida en que tengas derecho a deducción. La factura sin IVA no cambia tu régimen: prorrata, actividad exenta, recargo de equivalencia o afectación parcial pueden convertir parte de la cuota en coste.