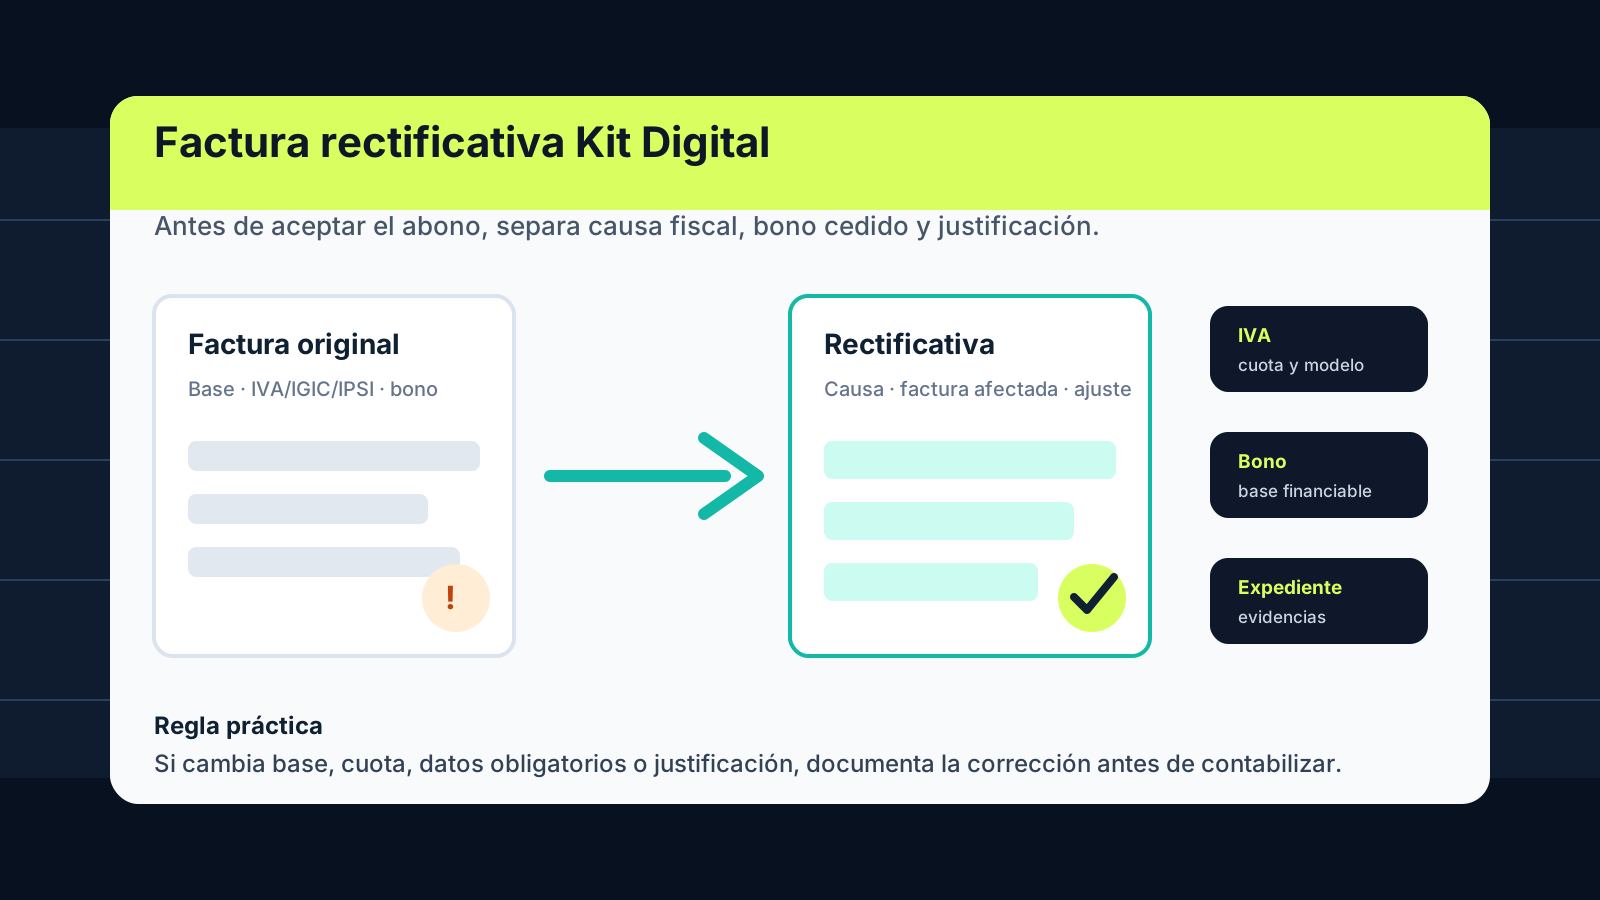
Respuesta directa: puede hacer falta una factura rectificativa del Kit Digital cuando la factura del agente no cumple requisitos obligatorios, calcula mal la cuota, usa una base incorrecta, omite el acuerdo de prestación, aplica mal la inversión del sujeto pasivo o documenta una solución distinta de la contratada. No sirve para convertir el IVA en subvencionable ni para resolver por sí sola un conflicto comercial.
La palabra "rectificativa" se usa a veces como sinónimo de abono, anulación, devolución o segunda factura. En fiscalidad no es tan flexible. La Agencia Tributaria explica los casos en los que debe expedirse una factura rectificativa: requisitos obligatorios mal cumplidos, modificación de la base imponible o cuota repercutida determinada incorrectamente. El Reglamento de facturación publicado en el BOE exige además que la nueva factura identifique la rectificada y la corrección realizada.
En el Kit Digital hay una capa adicional. La factura no solo sirve para tu libro de IVA o para la contabilidad: también forma parte de la justificación de la ayuda. Las bases reguladoras del Programa Kit Digital dicen que el agente emite una factura por el importe total de la solución y que esta debe reflejar la reducción por el bono cedido, la solución adoptada y el número de referencia del acuerdo. Si falla alguno de esos puntos, la corrección no es solo estética.
Los cinco escenarios que debes separar
Antes de pedir una rectificativa, clasifica el problema. La causa importa porque cambia el documento que debe emitir el agente, el periodo que revisará tu asesoría y el riesgo de que el expediente quede incoherente entre factura, acuerdo y justificación.
| Situación detectada | Por qué importa | Qué pedir antes de contabilizar |
|---|---|---|
| Datos obligatorios erróneos: NIF, razón social, fecha, serie o concepto | Puede impedir identificar correctamente operación, destinatario o factura. | Factura rectificativa o documento correcto según el estado de emisión y envío. |
| Base imponible distinta del acuerdo o del catálogo | Descuadra bono cedido, parte no subvencionada y coste real. | Rectificativa que explique el ajuste y referencia al acuerdo afectado. |
| IVA, IGIC o IPSI mal aplicado | Puede alterar modelo 303, deducción, prorrata o ingreso del impuesto. | Corrección fiscal revisada por asesoría, no solo una factura "sin impuesto". |
| Falta la referencia del acuerdo, solución o financiación del programa | La factura puede no servir para la justificación de la fase correspondiente. | Factura corregida con las menciones exigidas por bases y convocatoria. |
| Renuncia, resolución parcial, descuento posterior o servicio no ejecutado | Puede cambiar la base, el derecho de cobro del agente y la documentación del expediente. | Primero documento del acuerdo o incidencia; después rectificativa si procede. |
El peor atajo es pedir "anúlame la factura" sin explicar qué cambió. Si la factura original ya fue emitida, enviada o declarada, manipularla como si fuese un borrador puede crear un segundo problema. Para errores frecuentes de lectura fiscal, revisa también la guía de errores al recibir una factura del Kit Digital.
Qué debe contener la rectificativa
Una rectificativa no debería limitarse a una línea negativa sin contexto. La AEAT indica que debe constar su condición de rectificativa, la causa, los datos de la factura rectificada y la rectificación efectuada. En una operación Kit Digital conviene añadir a la comprobación el número de acuerdo, la solución, el periodo de prestación, la cuantía asociada al bono y el importe que queda por cuenta del beneficiario.
Checklist rápido: serie y número propios, fecha de expedición, factura original identificada, causa clara, base y cuota corregidas, acuerdo de prestación, solución contratada, bono cedido, parte no subvencionada y mención fiscal si hay inversión del sujeto pasivo.
La rectificación también debe llegar a quien usa la factura: beneficiario, asesoría y, si afecta a la justificación, agente o entidad colaboradora dentro del circuito del expediente. Red.es recuerda en su explicación de las fases de implementación y justificación del Kit Digital que el agente emite la factura en la primera fase y justifica el trabajo para cobrar la ayuda. Si la factura cambia, no dejes la evidencia en un correo suelto: conserva la nueva factura y el motivo.
Diferencias o sustitución: la decisión técnica
En la práctica verás dos maneras de corregir. Una rectificativa por diferencias refleja solo el importe que aumenta o disminuye respecto de la factura original. Una rectificativa por sustitución muestra los importes correctos tras reemplazar los anteriores e informa también de los importes rectificados. La FAQ de la AEAT sobre procedimientos de facturación y VERI*FACTU distingue además claves R1 a R5 según la causa de rectificación.
| Tipo de corrección | Cuándo suele encajar | Riesgo si se usa mal |
|---|---|---|
| Por diferencias | Falta o sobra una parte de base, cuota o descuento posterior. | Que la asesoría no vea claro el total correcto del proyecto. |
| Por sustitución | La factura debe quedar reemplazada por una versión fiscalmente correcta. | Duplicar efectos si no se informa bien la base y cuota rectificadas. |
| Anulación y nueva factura | Casos muy concretos de factura emitida por error u operación inexistente. | Romper numeración, evidencias o registros si ya estaba comunicada. |
Como beneficiario, no necesitas elegir tú la clave técnica del software. Sí necesitas detectar si el resultado fiscal cuadra. Una rectificativa negativa que borra toda la factura puede no ser adecuada si el servicio se prestó parcialmente. Una rectificativa de cero euros puede no resolver un NIF incorrecto en un sistema que ya bloqueó los campos fiscales. Y una factura nueva sin referencia a la anterior puede dejar dos documentos vivos donde debía quedar uno corregido.
Si la factura venía sin IVA por inversión del sujeto pasivo
En este sitio hablamos a menudo de la factura sin IVA cuando el agente está establecido en Canarias y presta un servicio digital a una empresa o autónomo de Península o Baleares. Esa factura puede ser correcta si se cumplen las reglas de localización y sujeto pasivo, pero la mención fiscal debe estar bien formulada. La guía de inversión del sujeto pasivo explica el mecanismo general y la de factura sin IVA repasa las menciones esperables.
Una rectificativa puede ser necesaria si la factura original repercutió IVA cuando procedía inversión, si omitió una mención obligatoria, si aplicó inversión cuando el agente tenía un establecimiento peninsular interviniendo, o si trató como servicio remoto algo que realmente era una entrega de hardware. Lo que no puede hacer la rectificativa es cambiar la regla de fondo para que el impuesto desaparezca: si debes autorrepercutir y no puedes deducir, el coste sigue existiendo aunque no se pague al proveedor.
Cómo afecta al bono y al coste real
La factura corregida debe mantener separadas tres columnas: base subvencionable, impuesto indirecto y parte no cubierta por la ayuda. Las bases del programa excluyen IVA, IGIC e IPSI; por tanto, una rectificativa no debe usarse para esconder el impuesto dentro de la base. Si el agente reduce el precio, el bono aplicable puede quedar por debajo del previsto. Si aumenta la base por trabajos extra, la diferencia puede quedar fuera de la ayuda y abonarse con fondos propios.
Para entender el impacto, vuelve al presupuesto completo: acuerdo, factura, bono cedido, pago propio, impuesto y periodo de prestación. La guía de coste real del bono digital te ayuda a separar lo que financia la ayuda de lo que sale de caja. Si el error ya llegó al modelo, revisa con tu asesoría la ruta del modelo 303 y no corrijas a ojo en el trimestre siguiente.
Flujo prudente antes de dar conformidad
Si detectas un error antes de firmar conformidad o antes de que avance la justificación, actúa por escrito y con documentos. No basta con una llamada ni con una captura de pantalla. El objetivo es que la factura, el acuerdo de prestación, la evidencia de pago y la justificación cuenten la misma historia.
- Marca la causa. Indica si el problema afecta a datos, base, cuota, solución, acuerdo, periodo o servicio realmente prestado.
- Pide la corrección al emisor. La rectificativa corresponde al agente que emitió la factura original.
- Envía ambas facturas a la asesoría. Original y rectificativa deben verse juntas para decidir registro y periodo.
- Conserva la trazabilidad. Guarda correos, acuerdo, conformidad, justificante de pago y documento corregido.
- No mezcles conflicto y fiscalidad. Si hay incumplimiento del servicio, resuelve primero el alcance contractual y el expediente.
En Kit Digital sin IVA 2027 podemos ayudarte a convertir esa revisión en una lista de preguntas para el agente y la asesoría. No sustituye una consulta tributaria, pero evita llegar con un "creo que está mal" cuando lo que necesitas es identificar si falla base, cuota, bono o justificación.
Cuándo no basta con una rectificativa
Hay situaciones en las que la rectificativa es una pieza, no la solución completa. Si el servicio no se implantó, si hay una renuncia al acuerdo, si se reclama la devolución de importes, si el agente y el beneficiario discrepan sobre la conformidad o si Red.es requiere subsanación, el documento fiscal debe encajar con la decisión administrativa y contractual. Forzar una rectificativa sin resolver el fondo puede dejar el expediente peor documentado.
También hay errores que se corrigen antes de emitir factura definitiva. Si el documento era un presupuesto, proforma o borrador, puede bastar con rehacerlo. La frontera cambia cuando ya existe factura expedida, enviada, contabilizada, cobrada o declarada. A partir de ahí, la trazabilidad pesa más que la comodidad.
Preguntas frecuentes
- ¿Quién debe emitir la factura rectificativa del Kit Digital?
- La emite quien expidió la factura original: normalmente el agente digitalizador. El beneficiario puede pedir la corrección y conservar la respuesta, pero no sustituye la factura del proveedor por una nota propia.
- ¿Una rectificativa hace que el IVA sea subvencionable?
- No. Puede corregir una cuota mal calculada, una base o una mención fiscal, pero las bases del Kit Digital mantienen fuera de la ayuda el IVA, el IGIC y el IPSI.
- ¿Es mejor una rectificativa por diferencias o por sustitución?
- Depende de lo que deba corregirse y de cómo registre la operación el emisor. Por diferencias ajusta el importe que cambia; por sustitución muestra el resultado correcto tras reemplazar la factura anterior.
- ¿Debo contabilizar la factura original si estoy esperando una rectificativa?
- No conviene dar por cerrada la contabilización si el error afecta a base, cuota, destinatario, acuerdo o mención fiscal. Tu asesoría debe decidir si registra provisionalmente, espera o corrige en el periodo adecuado.
Siguiente paso: si tienes una factura del Kit Digital que no cuadra, prepara la factura original, el acuerdo de prestación, el justificante de pago y la duda concreta. Con esos cuatro documentos se puede decidir si pedir rectificativa, aclaración o revisión del expediente.