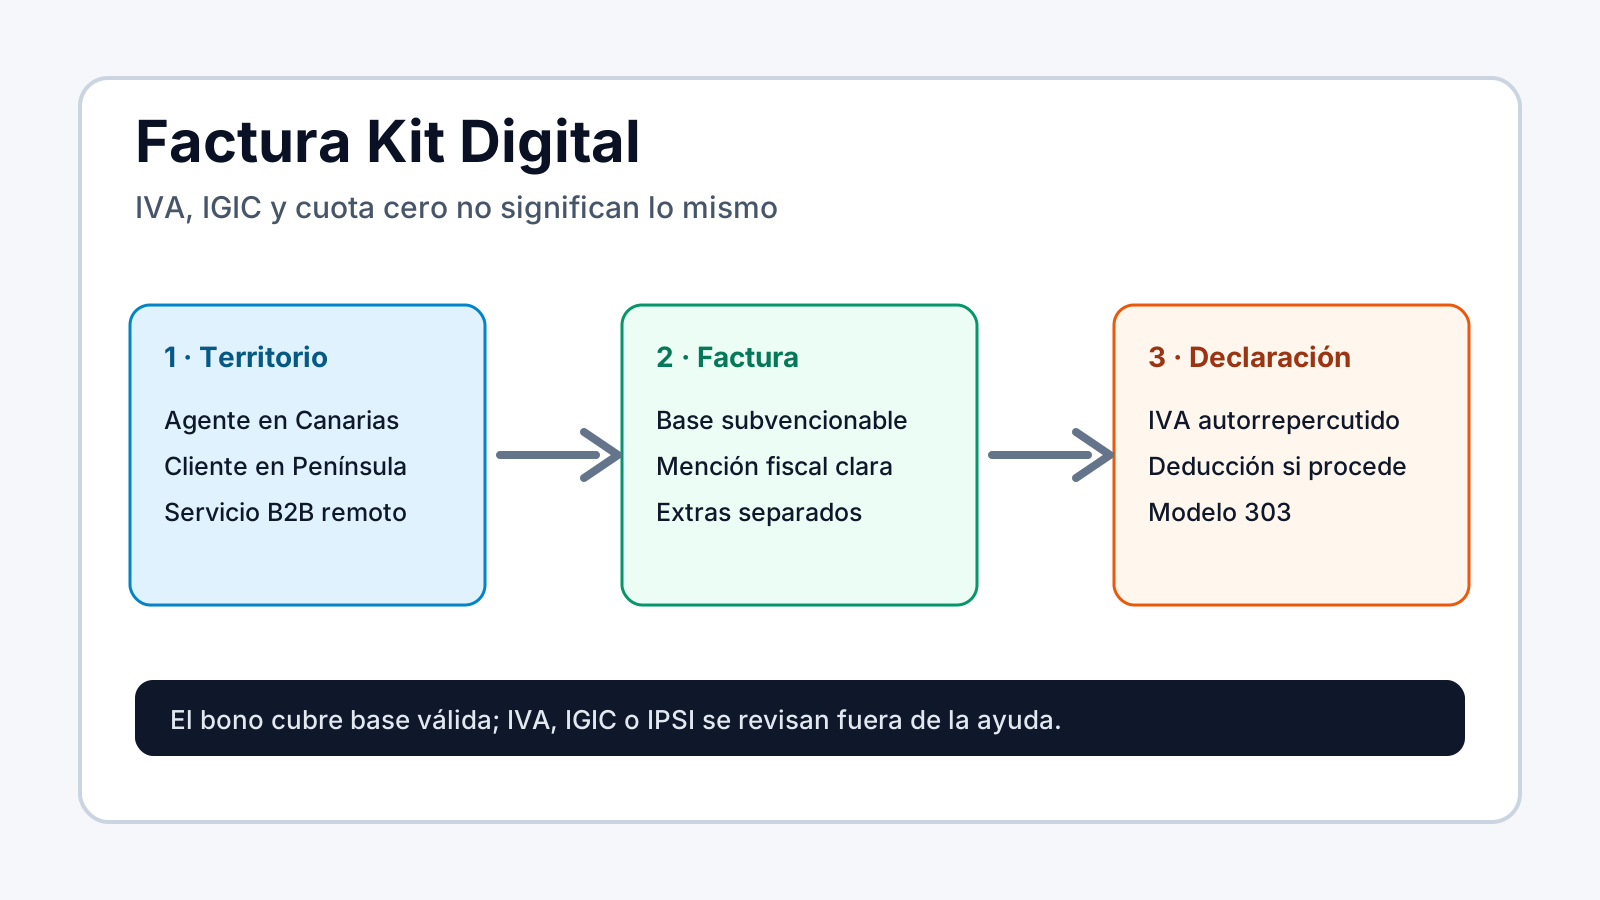
Respuesta directa: una factura del Kit Digital puede no llevar IVA porque el agente está en Canarias, pero eso no significa que el proyecto esté libre de impuestos. Para una empresa o autónomo de Península o Baleares, el punto clave suele ser si procede inversión del sujeto pasivo en IVA y cómo se refleja después en el modelo 303.
Las búsquedas sobre "IGIC Kit Digital factura" mezclan dos situaciones que no son iguales. Una empresa canaria que contrata una solución para usarla en Canarias puede revisar IGIC, autoliquidaciones canarias e incluso importaciones si hay bienes físicos. Una pyme peninsular que contrata a un agente canario para una web, un CRM o una solución remota suele tener otra pregunta: por qué la factura no trae IVA repercutido y si tiene que autorrepercutirlo.
Esta guía pertenece a Kit Digital sin IVA 2027, por eso se centra en el segundo caso. Para el enfoque territorial completo de una empresa establecida en el archipiélago, conviene contrastar la guía específica de IGIC y Kit Digital en Canarias. Aquí la prioridad es leer una factura con criterio fiscal antes de dar por hecho que "sin IVA" equivale a "gratis".
Primero: el bono no financia impuestos indirectos
El punto común entre IVA, IGIC e IPSI es que ninguno se convierte en gasto subvencionable por aparecer en una solución del Kit Digital. La Orden ETD/1498/2021 publicada en el BOE excluye expresamente esos impuestos indirectos de los conceptos susceptibles de ayuda. También separa el coste de la solución, el bono digital cedido al agente y la diferencia que debe pagar el beneficiario cuando el precio supera el importe financiado.
Por eso no conviene comparar propuestas solo por el total de la factura. En una factura ordinaria puede aparecer IVA repercutido. En una factura de un agente establecido en Canarias puede no aparecer cuota, pero sí una mención fiscal que desplaza la liquidación al destinatario. En una entrega de hardware pueden entrar reglas de bienes, transporte o importación. El bono ayuda sobre la base válida; el impuesto exige su propia revisión.
Segundo: Canarias está fuera del territorio IVA, pero no fuera de impuestos
Canarias no forma parte del territorio de aplicación del IVA español. El IGIC, según la Agencia Tributaria Canaria, grava entregas de bienes, prestaciones de servicios efectuadas en Canarias e importaciones de bienes al archipiélago. Esa regla explica por qué una operación canaria no se lee igual que una operación localizada en Península o Baleares.
La trampa comercial está en convertir esta diferencia territorial en una promesa universal. Si el destinatario está en Canarias, la factura puede requerir IGIC, inversión en IGIC o documentación de importación. Si el destinatario es una pyme peninsular y recibe un servicio digital B2B desde un prestador no establecido en territorio IVA, la lectura suele ir por IVA español e inversión del sujeto pasivo. La frase "somos canarios, no pagas IVA" se queda corta si no identifica cuál de esos carriles aplica.
| Caso | Qué puede aparecer en factura | Qué revisar antes de aceptar |
|---|---|---|
| Agente en territorio IVA, beneficiario en Península o Baleares | IVA repercutido si la prestación está sujeta y no exenta. | Base, cuota, bono cedido, extras y derecho a deducción. |
| Agente canario, servicio digital para beneficiario peninsular | Factura sin IVA repercutido con mención fiscal adecuada. | Localización del servicio, prestador no establecido e inversión del sujeto pasivo. |
| Empresa canaria que recibe solución en Canarias | IGIC, inversión en IGIC o no sujeción según operación. | Reglas canarias, modelo aplicable y posible importación. |
| Hardware o equipo físico | Puede no seguir la lógica del servicio digital remoto. | Origen, destino, transporte, aduana, DUA y separación de líneas. |
Tercero: la inversión del sujeto pasivo cambia quién declara
La guía de la AEAT sobre prestaciones de servicios explica que, cuando un empresario establecido en territorio IVA español recibe servicios de un empresario no establecido, la operación se liquida por el cliente mediante inversión del sujeto pasivo. En términos prácticos, el proveedor no repercute IVA, pero el destinatario declara la cuota devengada y la deduce si cumple los requisitos generales.
Esta es la parte que muchas páginas comerciales simplifican. Para una sociedad o autónomo con derecho pleno a deducción, el efecto puede ser neutro en coste fiscal: se autorrepercute y se deduce en el mismo período. Para una actividad exenta, en prorrata o con sectores diferenciados, la deducción puede no ser plena. Entonces la factura sin IVA mejora la caja frente al proveedor, pero no elimina necesariamente el coste.
Si tu caso depende de esta mecánica, enlaza la factura con tres piezas internas: la explicación de la factura del Kit Digital sin IVA, el árbol de inversión del sujeto pasivo y la guía para declarar el Kit Digital en el modelo 303. Si no puedes explicar la ruta entre esas tres páginas con tu propia factura, falta documentación.
Los casos frontera que generan más errores
El primer caso frontera aparece cuando el agente tiene presencia en varios territorios. Una marca comercial puede anunciar oficina en Canarias y emitir la factura desde una sociedad o establecimiento situado en Península. También puede ocurrir al revés: una empresa con domicilio fiscal canario puede prestar una parte del servicio desde un establecimiento permanente en territorio IVA. Antes de aceptar la factura, pide que coincidan emisor, NIF, domicilio, establecimiento relevante y acuerdo de prestación.
El segundo caso es la solución mixta. Una web, una tienda online o un CRM pueden llevar consultoría, parametrización, licencias, alojamiento, mantenimiento, formación y contenidos. La regla de localización puede no plantear dudas para el servicio principal, pero los extras facturados fuera del acuerdo tienen que quedar identificados. Si todo se agrupa en una línea genérica, será difícil defender qué parte cubría el bono, qué parte pagabas tú y qué impuesto se aplicaba a cada concepto.
El tercer caso es la actividad con derecho parcial a deducción. Una clínica, una academia o una entidad con operaciones exentas puede recibir una factura sin IVA por inversión y aun así no recuperar toda la cuota autorrepercutida. Esta web no puede resolver ese porcentaje sin tus datos; sí puede marcar la pregunta correcta: qué uso tendrá la solución, si hay afectación separada y si el impuesto debe tratarse como coste.
Qué debe decir una factura seria
El Reglamento de facturación, aprobado por el Real Decreto 1619/2012 publicado en el BOE, exige datos que permiten identificar emisor, destinatario, operación, base, tipo, cuota y menciones fiscales cuando sean necesarias. En una factura vinculada al Kit Digital, además, necesitas conectar esos datos con el acuerdo de prestación y con la justificación de Red.es.
- Razón social, NIF y domicilio fiscal del agente y del beneficiario.
- Establecimiento desde el que se presta el servicio si es relevante para la localización.
- Descripción de la solución: categoría, fase, período, entregables y licencias.
- Base subvencionable, bono cedido, extras y conceptos no cubiertos.
- Tipo y cuota si se repercute IVA o IGIC.
- Mención clara de inversión del sujeto pasivo si el destinatario declara la cuota.
- Separación de bienes y servicios cuando haya ordenador, hardware o envíos físicos.
Señal de alerta: "IVA 0 %", "exento", "sin IGIC" o "gratis" no son diagnósticos fiscales. Si la factura no explica el motivo de la no repercusión o mezcla bienes y servicios bajo una sola línea genérica, pide aclaración antes de contabilizar.
Cómo archivar la prueba sin duplicar trabajo
La factura no vive sola. Para que la asesoría pueda revisar IVA o IGIC sin reconstruir el expediente, guarda en una misma carpeta la resolución de concesión, el acuerdo de prestación, el presupuesto, la factura, la cesión del derecho de cobro, el justificante de pago de los importes propios y las evidencias de implantación. Nombra los archivos por fecha y fase, no solo por "Kit Digital", porque una misma empresa puede tener varias soluciones y varias facturas.
En esa carpeta añade una nota breve con tres datos: territorio del agente, territorio del beneficiario y tratamiento fiscal aplicado. No sustituye la contabilidad, pero evita que dentro de seis meses alguien tenga que adivinar si una cuota no aparece porque era no sujeta, porque había inversión del sujeto pasivo, porque el proveedor aplicó IGIC o porque la factura estaba mal emitida. Esa trazabilidad es especialmente útil si Red.es pide subsanación o si una factura rectificativa cambia la base o el impuesto.
Ejemplo de lectura con beneficiario peninsular
Imagina una pyme de Valencia con derecho pleno a deducción que contrata una web subvencionable de 3.000 euros con un agente establecido en Canarias. Si la operación se localiza en territorio IVA y procede inversión del sujeto pasivo, la factura del agente puede venir por 3.000 euros sin IVA repercutido, con una mención explícita. La pyme no paga 630 euros al agente, pero debe tratar la cuota en su autoliquidación.
Si esa misma pyme tuviera prorrata del 50 %, el análisis cambia. Puede declarar la cuota devengada completa, pero solo deducir la parte permitida por su régimen. Esa diferencia ya no es un simple "ahorro por contratar en Canarias"; es un coste fiscal que debe entrar en el presupuesto. Para calcularlo con números, revisa la guía sobre prorrata de IVA y Kit Digital y el cálculo del coste real del bono digital.
Qué cambia si hay ordenador, licencias o importación
No todo lo que se llama solución digital es un servicio remoto. El Puesto de Trabajo Seguro, un portátil, una tablet, una licencia entregada con soporte físico o cualquier equipo enviado entre territorios puede exigir otra lectura. La factura debería separar la línea de servicio, la línea de hardware, el transporte y los documentos aduaneros o de importación cuando proceda.
Esta distinción importa porque una regla pensada para servicios B2B no justifica por sí sola una entrega de bienes. Si el proyecto mezcla web, ciberseguridad y ordenador, pide una factura o desglose que permita comprobar cada parte. La guía de ordenador y hardware en el Kit Digital desarrolla ese punto para evitar que una factura correcta en el servicio sea incorrecta en el bien.
Checklist antes de contabilizar la factura
- Confirma dónde está establecido el agente que emite la factura.
- Comprueba dónde recibes realmente el servicio: sede, establecimiento o actividad.
- Distingue servicio digital, bien físico, licencia, soporte y extras.
- Lee la mención fiscal: IVA repercutido, IGIC, no sujeción, exención o inversión.
- Calcula si la cuota es deducible total, parcial o no deducible.
- Relaciona factura, acuerdo de prestación, cesión del bono y justificantes de pago.
- Revisa que las convocatorias constan finalizadas en Red.es antes de interpretar la guía como plazo abierto.
La página de convocatorias de Red.es muestra el calendario histórico del programa y sitúa los cierres de las convocatorias ya celebradas. A 8 de septiembre de 2026, esta guía no anuncia una nueva apertura: sirve para expedientes concedidos, acuerdos, facturas y revisiones fiscales pendientes.
Preguntas frecuentes
¿El IGIC sustituye siempre al IVA en una factura del Kit Digital?
No. Es una pista territorial, no una respuesta automática. Hay que revisar localización, tipo de operación, establecimiento del prestador, condición del destinatario y reglas de bienes o servicios.
¿Una factura de un agente canario a una empresa peninsular lleva IGIC?
En servicios digitales B2B para un destinatario empresario establecido en territorio IVA, suele revisarse la no repercusión de IGIC y la inversión del sujeto pasivo en IVA español. La factura debe recoger la mención correcta y la asesoría debe validar el caso concreto.
¿El bono cubre IVA, IGIC o IPSI si aparecen en factura?
No. Las bases del Kit Digital excluyen los impuestos indirectos, incluso cuando el beneficiario no pueda recuperarlos por su régimen fiscal.
¿Hace falta modelo 349 si el agente está en Canarias?
No por el hecho de estar en Canarias. El modelo 349 se vincula a operaciones intracomunitarias; Canarias, Ceuta y Melilla no son otros Estados miembros. Otra cosa es que debas declarar la operación en IVA o IGIC por inversión del sujeto pasivo.