El punto de partida está en el régimen general de subvenciones públicas. La Ley General de Subvenciones establece que los tributos son gasto subvencionable cuando el beneficiario los abona efectivamente, pero excluye expresamente los impuestos indirectos susceptibles de recuperación o compensación.
Sobre esa base, las bases reguladoras del Kit Digital concretan que el IVA, el IGIC y el IPSI quedan fuera. La consecuencia es la misma en toda España: la ayuda cubre la base imponible de la solución y el impuesto corre por cuenta de quien la recibe.
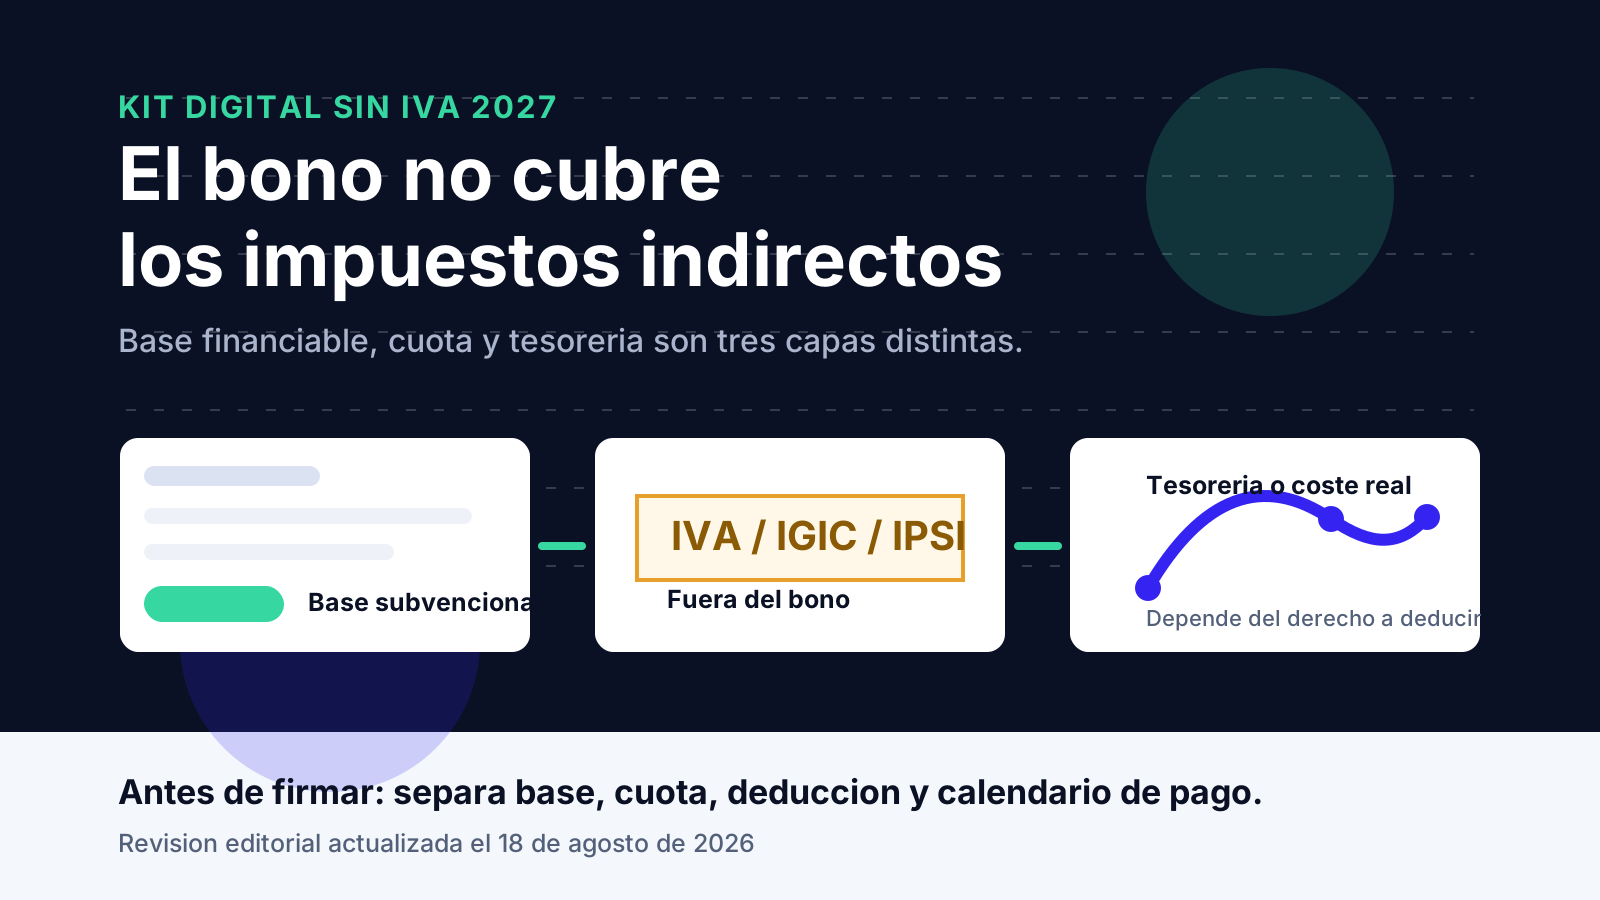
Esa regla no convierte ninguna factura en ilegal ni crea un programa separado llamado «Kit Digital sin IVA». Lo que hace es separar tres planos que a menudo se mezclan en la venta: el importe del bono, la base imponible de la solución y el tratamiento fiscal del impuesto. Si no separas esos planos antes de firmar, puedes creer que el proyecto cuesta cero y descubrir la cuota cuando el agente emite la factura.
Comprobación de actualidad: a 18 de agosto de 2026, la página de convocatorias de Acelera Pyme indica que las convocatorias del Programa Kit Digital han finalizado, y la convocatoria de Red.es para segmentos IV y V figura con plazo finalizado. No hay que presentar este artículo como una apertura de plazo ni como una nueva ayuda.
La respuesta corta: el bono cubre base, no impuesto
En una factura ordinaria de un agente digitalizador peninsular, lo normal es ver una base imponible, una cuota de IVA y un total. El bono se aplica sobre la parte financiable de la base, con los límites de categoría y de segmento que correspondan al expediente. La cuota de IVA no se descuenta del bono: la abona el beneficiario al agente y después se trata en su liquidación de IVA según su derecho a deducir.
La propia norma obliga a que el acuerdo y la factura reflejen el desglose. El BOE exige que el acuerdo identifique los conceptos subvencionables y el importe que el beneficiario debe abonar con fondos propios, incluyendo los impuestos aplicables. Además, el artículo 22 regula la factura del agente digitalizador y la reducción por la cesión del derecho de cobro del bono.
| Capa de la operación | Quién la financia | Qué debes revisar |
|---|---|---|
| Base subvencionable | Bono digital, hasta el límite aplicable | Categoría, importe máximo, acuerdo validado y alcance real. |
| Exceso sobre el bono | Beneficiario | Si el precio del proveedor supera la ayuda asignada. |
| IVA, IGIC o IPSI | Beneficiario, fuera del bono | Factura, derecho a deducción, prorrata, régimen especial y plazo de pago. |
| Extras y mantenimiento posterior | Beneficiario si no están cubiertos | Dominio, licencias, soporte, renovaciones y compras fuera del catálogo. |
Por qué la norma excluye impuestos indirectos
La exclusión no nace de una decisión comercial de los agentes. Viene de la lógica general de las subvenciones públicas y se concreta en las bases del Kit Digital. La Ley 38/2003, General de Subvenciones marca el marco de los gastos subvencionables, y la orden del programa baja esa regla al caso concreto del bono digital.
En la práctica, el programa financia una actuación digital: una web, un CRM, factura electrónica, ciberseguridad, procesos, oficina virtual o la categoría que corresponda. El impuesto que grava la operación no es una funcionalidad digital ni una mejora de madurez tecnológica. Por eso queda fuera de la base subvencionable y se gestiona como cualquier impuesto soportado o autorrepercutido por la actividad.
También por eso no conviene usar frases absolutas como «no pagas IVA» sin explicar el después. La pregunta relevante no es solo si la factura lleva cuota, sino si esa cuota se deduce, compensa, ingresa o se convierte en coste. La Agencia Tributaria explica el derecho a deducir IVA soportado en función de la afectación a la actividad y de las limitaciones aplicables.
Ejemplo de factura: cuánto sale de caja
Imagina una solución con base de 2.000 euros, financiable al completo por el bono y facturada al tipo general de IVA del 21 %. Si el agente está establecido en territorio de aplicación del IVA y no hay una regla especial, el documento podría mostrar una cuota de 420 euros. El bono cubre la base financiable; los 420 euros salen de la caja del beneficiario.
| Concepto | Importe | Efecto |
|---|---|---|
| Base de la solución | 2.000 euros | Puede quedar cubierta por el bono si encaja en categoría y límite. |
| IVA 21 % | 420 euros | No se descuenta del bono; se paga o se autorrepercute según el caso. |
| Salida inicial de caja | 420 euros | En factura ordinaria, antes de la posible deducción. |
| Coste final si hay deducción plena | 0 euros de IVA neto | El problema es de tesorería, no de coste definitivo. |
| Coste final si no hay derecho a deducir | 420 euros | El impuesto queda como coste real del proyecto. |
El ejemplo no es un presupuesto ni una recomendación fiscal. Sirve para detectar el error más común: confundir el coste subvencionado con el coste total. Si la solución cuesta más que el bono, o si incluye partidas no financiables, el importe propio aumenta. Puedes aterrizarlo con la guía de coste real del bono digital.
Cuando una factura llega sin IVA
En este sitio hablamos a menudo de facturas emitidas por agentes establecidos en Canarias a clientes empresarios o profesionales de Península o Baleares. En determinados servicios, si el prestador no está establecido en el territorio de aplicación del IVA y se cumplen los requisitos, puede operar la inversión del sujeto pasivo: el agente no repercute cuota y el destinatario autoliquida la operación.
Eso no cambia la regla del Kit Digital. La ayuda sigue sin financiar impuestos indirectos. Lo que cambia es el flujo: en lugar de pagar la cuota al proveedor y recuperarla después, la cuota puede aparecer en la autoliquidación como IVA devengado y, si hay derecho, como IVA deducible en el mismo periodo. La factura sin IVA mejora la caja de algunos beneficiarios, pero no borra la obligación fiscal. La parte técnica está desarrollada en la guía de inversión del sujeto pasivo y en la página sobre cómo debe ser la factura.
Regla práctica: si tu negocio tiene deducción plena, una factura sin cuota suele ahorrar tesorería. Si no puedes deducir, estás en prorrata o tributas en un régimen con limitaciones, puede que no haya ahorro final. Revisa primero quién se ahorra realmente el IVA.
Cuatro perfiles y cuatro resultados distintos
La misma factura puede tener consecuencias diferentes según el beneficiario. Por eso una promesa genérica de «sin IVA» es mala señal: no pregunta por tu régimen, tu actividad ni tu derecho a deducción.
| Perfil | Efecto habitual | Pregunta antes de firmar |
|---|---|---|
| Empresa en régimen general con deducción plena | El IVA puede neutralizarse; el coste suele ser temporal. | ¿En qué trimestre entra la factura y cuándo recuperas la cuota? |
| Actividad exenta o con deducción limitada | Parte o toda la cuota puede convertirse en coste. | ¿Tienes prorrata, sectores diferenciados o limitaciones específicas? |
| Comercio en recargo de equivalencia | La deducción del IVA soportado no funciona como en régimen general. | ¿Tu asesoría ha validado el tratamiento del servicio concreto? |
| Cliente peninsular con agente canario no establecido en TAI | Puede no haber cuota en factura, pero sí autorrepercusión. | ¿La factura incluye la mención fiscal correcta y quién presta realmente? |
Lo que debe aparecer antes de pagar
La mejor forma de evitar sorpresas es pedir el desglose antes del acuerdo. No basta con una propuesta que diga «100 % subvencionado». Debes poder leer qué importe se imputa al bono, qué importe pagarás con fondos propios, qué impuesto se repercute o no se repercute, y qué ocurre si el precio excede el límite de la categoría.
- Base imponible de la solución y categoría del catálogo a la que se vincula.
- Importe del bono aplicado y, si procede, exceso que pagas aparte.
- Cuota de IVA, IGIC o IPSI, o mención de inversión del sujeto pasivo si no se repercute.
- Calendario de factura, pago, conformidad, justificación y mantenimiento.
- Costes no cubiertos: dominios, licencias extra, soporte posterior, ampliaciones o hardware.
Cuando el proveedor promete que todo queda a cero, pide que lo baje a una simulación de factura. Si esa simulación no distingue base, impuesto y cesión del bono, no tienes un cálculo: tienes un mensaje comercial. Para una revisión más operativa, puedes usar la checklist de modelo 303 y registro de la factura.
Cómo leer las fuentes oficiales sin sacar conclusiones falsas
La lectura completa es importante. La AEAT trata el Kit Digital como subvención vinculada a la actividad económica, pero eso no decide por sí solo si el IVA de tu factura concreta es deducible. La deducción depende de las reglas del impuesto, de la afectación a la actividad y de las limitaciones de tu régimen.
La modificación publicada en el BOE en enero de 2026 actualizó la vigencia y reglas de gestión del programa, pero no convierte una convocatoria finalizada en un plazo abierto ni elimina la exclusión de impuestos indirectos del artículo 19. Si buscas ayuda nueva, comprueba siempre el estado en Red.es o Acelera Pyme el mismo día.
FAQ
- ¿El IVA del Kit Digital está subvencionado?
- No. Las bases reguladoras excluyen IVA, IGIC e IPSI de los conceptos subvencionables. El bono se aplica sobre la base de la solución y el impuesto lo asume el beneficiario según su caso fiscal.
- ¿Una factura sin IVA significa que el impuesto desaparece?
- No necesariamente. Puede significar que no se repercute cuota en factura por una regla fiscal, pero el destinatario puede tener que autorrepercutirla, deducirla o ingresarla en su autoliquidación.
- ¿Entonces quién se ahorra de verdad el IVA?
- Solo quien tenía derecho a deducirlo ya lo neutraliza en la liquidación. Para actividades exentas, prorrata o recargo de equivalencia, el impuesto puede seguir siendo coste aunque no aparezca como cuota pagada al proveedor.