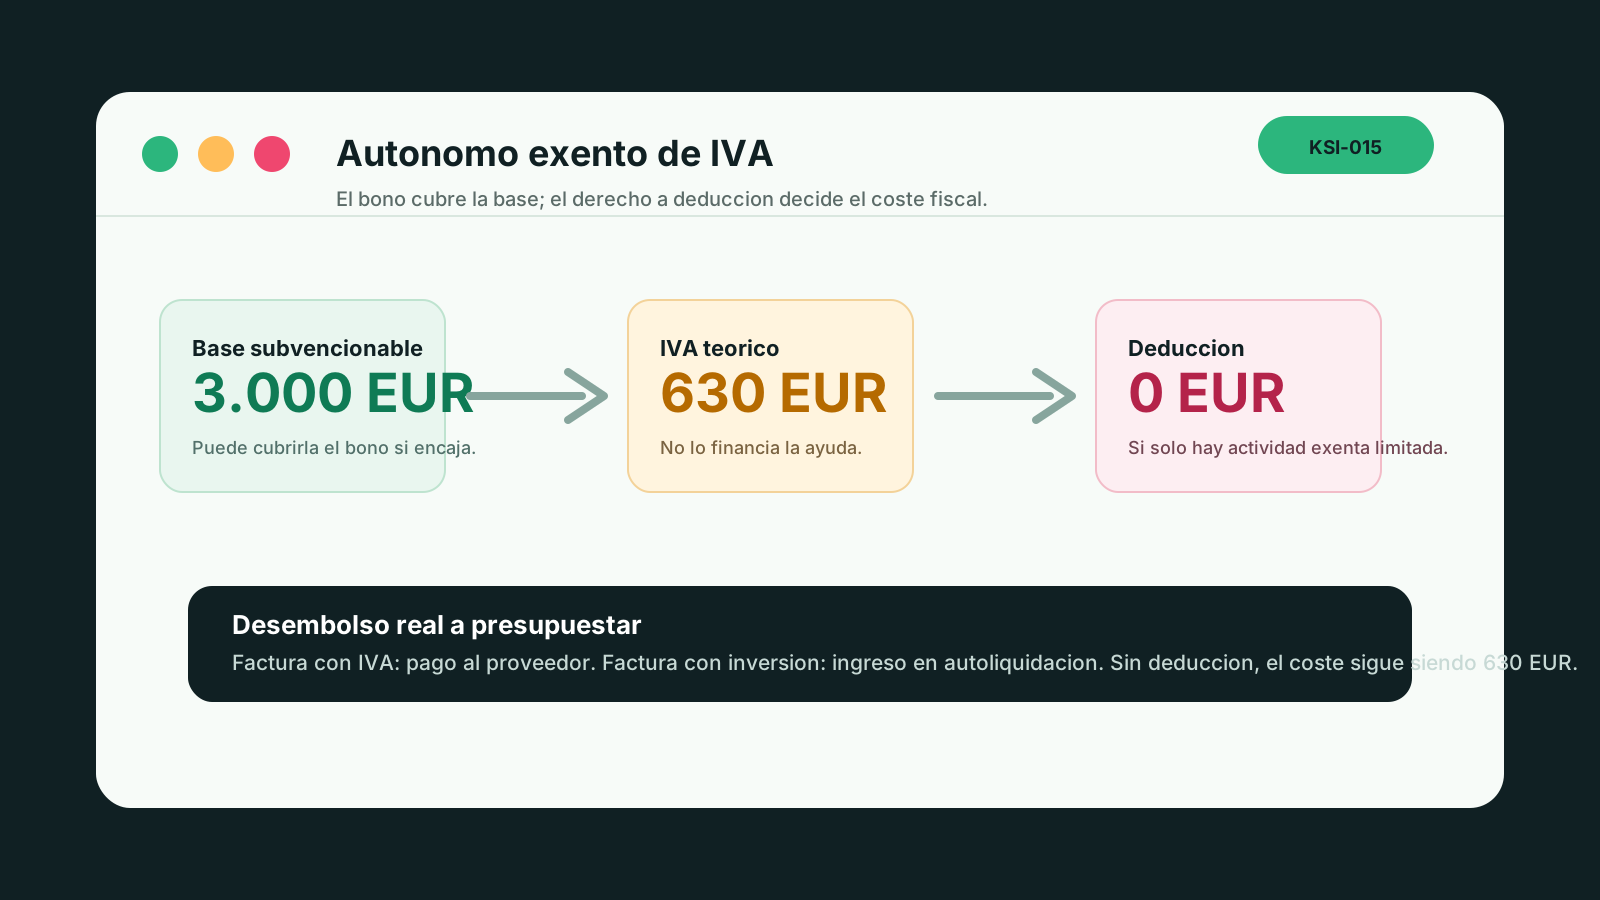
Respuesta directa: un autónomo exento de IVA puede recibir una factura del Kit Digital con impuesto y no poder deducirlo si la solución se destina a una actividad exenta sin derecho a deducción. Si la factura no lleva IVA por inversión del sujeto pasivo, la cuota puede trasladarse a una autoliquidación, pero no desaparece.
La confusión nace de una frase incompleta: "el Kit Digital cubre el 100 %". Cubre la base subvencionable dentro de los límites del programa, no todos los conceptos que aparecen alrededor del proyecto. Las bases reguladoras del Programa Kit Digital publicadas en el BOE exigen identificar el coste total de la solución, el importe del bono y el importe que el beneficiario abona con fondos propios, incluidos los impuestos aplicables. Ese desglose es especialmente importante cuando no tienes derecho a deducir.
La segunda confusión es pensar que "autónomo exento" significa "todas mis compras son sin IVA". La Agencia Tributaria distingue entre operaciones interiores exentas, que normalmente no permiten deducir el IVA soportado, y operaciones exteriores con exención plena, que sí pueden mantener el derecho. Por eso la etiqueta de tu factura al cliente no basta: importa la actividad concreta, el uso de la solución y el tipo de operación que te presta el agente digitalizador.
El cálculo rápido del desembolso
Para presupuestar sin autoengaño, empieza por la base de la solución y calcula la cuota como si no existiera la ayuda. Después pregunta si esa cuota es deducible. Si la respuesta es no, el impuesto es salida de caja y coste fiscal. Si la respuesta es parcial, entra la prorrata de IVA. Si la respuesta depende del destino de cada entregable, hay que documentar afectación antes de firmar.
| Concepto | Proveedor peninsular con IVA | Agente no establecido con inversión |
|---|---|---|
| Base subvencionable | 3.000 EUR | 3.000 EUR |
| Cuota teórica al 21 % | 630 EUR | 630 EUR |
| Importe cubierto por el bono, si todo encaja | 3.000 EUR | 3.000 EUR |
| IVA deducible si la actividad exenta no da derecho | 0 EUR | 0 EUR |
| Desembolso final del impuesto | 630 EUR al proveedor | 630 EUR en autoliquidación |
En el segundo escenario no hay una "exención" del proyecto. Hay una factura sin cuota repercutida porque, si se cumplen los requisitos, el destinatario pasa a ser sujeto pasivo. La guía de inversión del sujeto pasivo explica la mecánica. Para el autónomo exento, la pregunta crítica llega después: si no puede deducir la cuota, el ahorro de caja frente al proveedor se compensa con el ingreso a Hacienda.
Cuando una actividad exenta no cambia la factura del agente
Un dentista, un fisioterapeuta sanitario, una academia con enseñanza exenta, un mediador de seguros o un arrendador de vivienda pueden no repercutir IVA en una parte relevante de su actividad. Eso no obliga al agente digitalizador a emitir sin IVA por el mero perfil del cliente. El servicio contratado sigue teniendo su propia naturaleza: desarrollo web, ciberseguridad, gestión de clientes, analítica, factura electrónica, puesto de trabajo seguro o soporte vinculado a una solución digital.
La Ley del IVA regula en el artículo 20 las exenciones interiores, pero esas exenciones no se trasladan automáticamente al proveedor de una herramienta digital. De hecho, una consulta vinculante de la Dirección General de Tributos republicada por BMC sobre servicios de agente digitalizador y un cliente dentista concluye que la prestación del agente está sujeta y no exenta, atendiendo a la calificación del servicio prestado y no a la actividad del adquirente.
Señal de alerta: si una oferta dice "exento de IVA por ser sanitario", "gratis también para academias" o "sin coste fiscal para cualquier autónomo", pide la base legal exacta y que la asesoría confirme si habla de tu servicio al cliente, de la factura del agente o de la autoliquidación.
Los cuatro casos que debe separar tu asesoría
Antes de calcular el desembolso conviene ordenar el caso en cuatro carriles. El primer carril es una actividad exclusivamente exenta y sin derecho a deducción: si la solución se destina solo a esa actividad, la cuota soportada o autorrepercutida será normalmente coste. El segundo carril es una actividad mixta: si también realizas operaciones con derecho, no uses una regla de todo o nada sin calcular porcentaje y afectación.
El tercer carril son los sectores diferenciados. La Agencia Tributaria explica que, cuando concurren actividades económicas distintas y regímenes de deducción suficientemente diferentes, puede ser necesario aplicar deducciones por sectores separados. En una web común, un CRM compartido o una licencia usada por todo el despacho, ese análisis puede cambiar el coste real. El cuarto carril son los regímenes especiales, como recargo de equivalencia o régimen simplificado, que tienen reglas propias y no se resuelven con una frase comercial.
| Situación del autónomo | Pregunta práctica | Riesgo si no se revisa |
|---|---|---|
| Solo actividad exenta limitada | ¿La solución se usa exclusivamente en esa actividad? | Presupuestar como recuperable un IVA que no se deduce. |
| Actividad sujeta y actividad exenta | ¿Hay prorrata general, especial o afectación separada? | Duplicar o perder deducción por falta de trazabilidad. |
| Recargo o régimen simplificado | ¿Qué modelo procede si aparece inversión del sujeto pasivo? | Olvidar una obligación no periódica o tratar mal la cuota. |
| Operación exterior con exención plena | ¿La exención conserva derecho a deducción? | Confundir una exención plena con una exención limitada. |
Factura con IVA: qué debe aparecer claro
Si el agente repercute IVA, no basta con mirar el total. Revisa que la factura identifique al beneficiario, describa la solución contratada, separe base, cuota y conceptos no subvencionables, y cuadre con el acuerdo de prestación. Una factura genérica dificulta la deducción cuando existe derecho y también dificulta justificar por qué no se deduce cuando la actividad es exenta.
La guía de factura del Kit Digital sin IVA sirve para detectar errores de forma, pero en este caso el foco es otro: el autónomo exento no debe pedir una factura sin cuota solo para reducir la salida inicial. Si el servicio se localiza en Península o Baleares y lo presta un agente establecido allí, lo normal es que la factura lleve IVA. Si el agente no está establecido en el territorio de aplicación del impuesto, se analiza la inversión del sujeto pasivo.
Factura sin IVA por inversión: qué cambia y qué no
El artículo 84 de la Ley del IVA sitúa como sujeto pasivo al destinatario empresario o profesional en determinados servicios prestados por personas o entidades no establecidas en el territorio de aplicación del impuesto. En el Kit Digital, este supuesto suele aparecer cuando un beneficiario de Península o Baleares contrata a un agente establecido en Canarias, Ceuta o Melilla para un servicio localizado en territorio IVA.
Si puedes deducir, la operación puede ser neutra: declaras IVA devengado y cuota deducible en el mismo período. Si no puedes deducir porque la solución sirve a una actividad exenta limitada, declaras la cuota devengada pero no la recuperas. La salida no va al proveedor, pero sigue existiendo. La AEAT recoge en las instrucciones del modelo 303 de 2026 que las cuotas deducibles se declaran después de aplicar, en su caso, prorrata. Si tu régimen no presenta autoliquidaciones periódicas, la asesoría debe comprobar si procede un modelo no periódico como el 309.
Por qué el bono no cubre el impuesto aunque no lo recuperes
La regla no depende de si el impuesto acaba siendo coste para ti. La Ley General de Subvenciones regula los gastos subvencionables y el programa Kit Digital exige separar conceptos financiados de fondos propios. Las bases del programa no convierten el IVA, el IGIC o el IPSI en subvencionable por el hecho de que un beneficiario concreto no pueda compensarlo. Esa es la razón por la que una clínica o una academia pueden recibir una ayuda para la base de la solución y, aun así, tener que reservar dinero para el impuesto.
También hay que separar el impuesto indirecto del IRPF. La ayuda puede tener efectos en la renta como subvención vinculada a la actividad, y la factura puede ser gasto o inversión según el caso. Este artículo no calcula tu rendimiento: solo aísla el desembolso de IVA para que no lo confundas con el resultado anual. Si necesitas ordenar subvención, factura y renta, revisa la guía de Kit Digital en el IRPF del autónomo.
Checklist antes de aceptar la propuesta
- Identifica si tu exención es limitada o conserva derecho a deducción.
- Confirma si tienes una sola actividad o varias actividades con afectación compartida.
- Pide al agente base, IVA o motivo de no repercusión, y conceptos no cubiertos por el bono.
- Calcula el peor caso: cuota completa no deducible más extras y renovaciones.
- Pregunta a la asesoría qué modelo y período proceden si hay inversión del sujeto pasivo.
- Guarda acuerdo, factura, justificantes, alta censal y nota de uso de cada entregable.
Cómo decidir si la oferta compensa
Para un autónomo exento, la decisión no es "Kit Digital si o no" de forma abstracta. La decisión es si la solución aporta valor suficiente frente al desembolso real. Si una herramienta de gestión evita horas administrativas, abre un canal de reserva o mejora la seguridad de datos sensibles, el proyecto puede compensar aunque el IVA sea coste. Si el alcance es genérico, la factura no está clara o la promesa depende de que "luego te devuelvan el IVA", falta trabajo previo.
En Kit Digital sin IVA 2027 enfocamos la revisión en ese punto: separar base, impuesto, deducción y tesorería antes de firmar. El resultado puede ser una recomendación sencilla, como reservar la cuota completa; o una recomendación más técnica, como documentar prorrata, sectores diferenciados o inversión del sujeto pasivo antes de aceptar la factura. Lo importante es no descubrirlo cuando el proyecto ya está ejecutado.
Preguntas frecuentes
- ¿Si soy autónomo exento de IVA, el Kit Digital me llega sin IVA?
- No por defecto. La exención de tu actividad no convierte en exento el servicio digital que compras. Si el agente está establecido en el territorio de aplicación del IVA y el servicio está sujeto y no exento, la factura puede llevar IVA al tipo general.
- ¿Puedo deducir el IVA de la factura del Kit Digital si mi actividad está exenta?
- Con carácter general, las exenciones interiores sin derecho a deducción impiden recuperar el IVA soportado vinculado a esa actividad. Si tienes otra actividad con derecho, prorrata o sectores diferenciados, el resultado debe calcularse con datos de afectación.
- ¿Qué cambia si la factura viene sin IVA por inversión del sujeto pasivo?
- Cambia quien liquida la cuota, pero no desaparece el impuesto. Si no tienes derecho a deducción, la cuota autorrepercutida puede seguir siendo coste real. La asesoría debe confirmar el modelo y el período correctos.
- ¿El bono cubre el IVA cuando no puedo deducirlo?
- No. Las reglas de subvenciones y las bases del Kit Digital dejan fuera los impuestos indirectos, aunque no sean recuperables para un caso concreto. Por eso hay que presupuestarlos aparte.