Para una SL u otra entidad sujeta al Impuesto sobre Sociedades, el Kit Digital no se resuelve con una frase como "la subvención compensa el gasto". La respuesta prudente empieza en la contabilidad: qué solución se contrató, qué parte financia el bono, si hay gasto corriente o activo, cuándo puede tratarse la ayuda como no reintegrable y qué impuesto indirecto queda fuera de la ayuda. Solo después tiene sentido revisar el efecto en el modelo 200.
Esta guía está comprobada el 7 de septiembre de 2026. En esa fecha, las convocatorias consultadas en Red.es y Acelera Pyme figuran finalizadas, así que el foco no es solicitar una ayuda nueva, sino cerrar correctamente expedientes concedidos, facturados, justificados o pendientes de validación. Es información general y no sustituye una revisión fiscal con la contabilidad y el expediente de la sociedad delante.
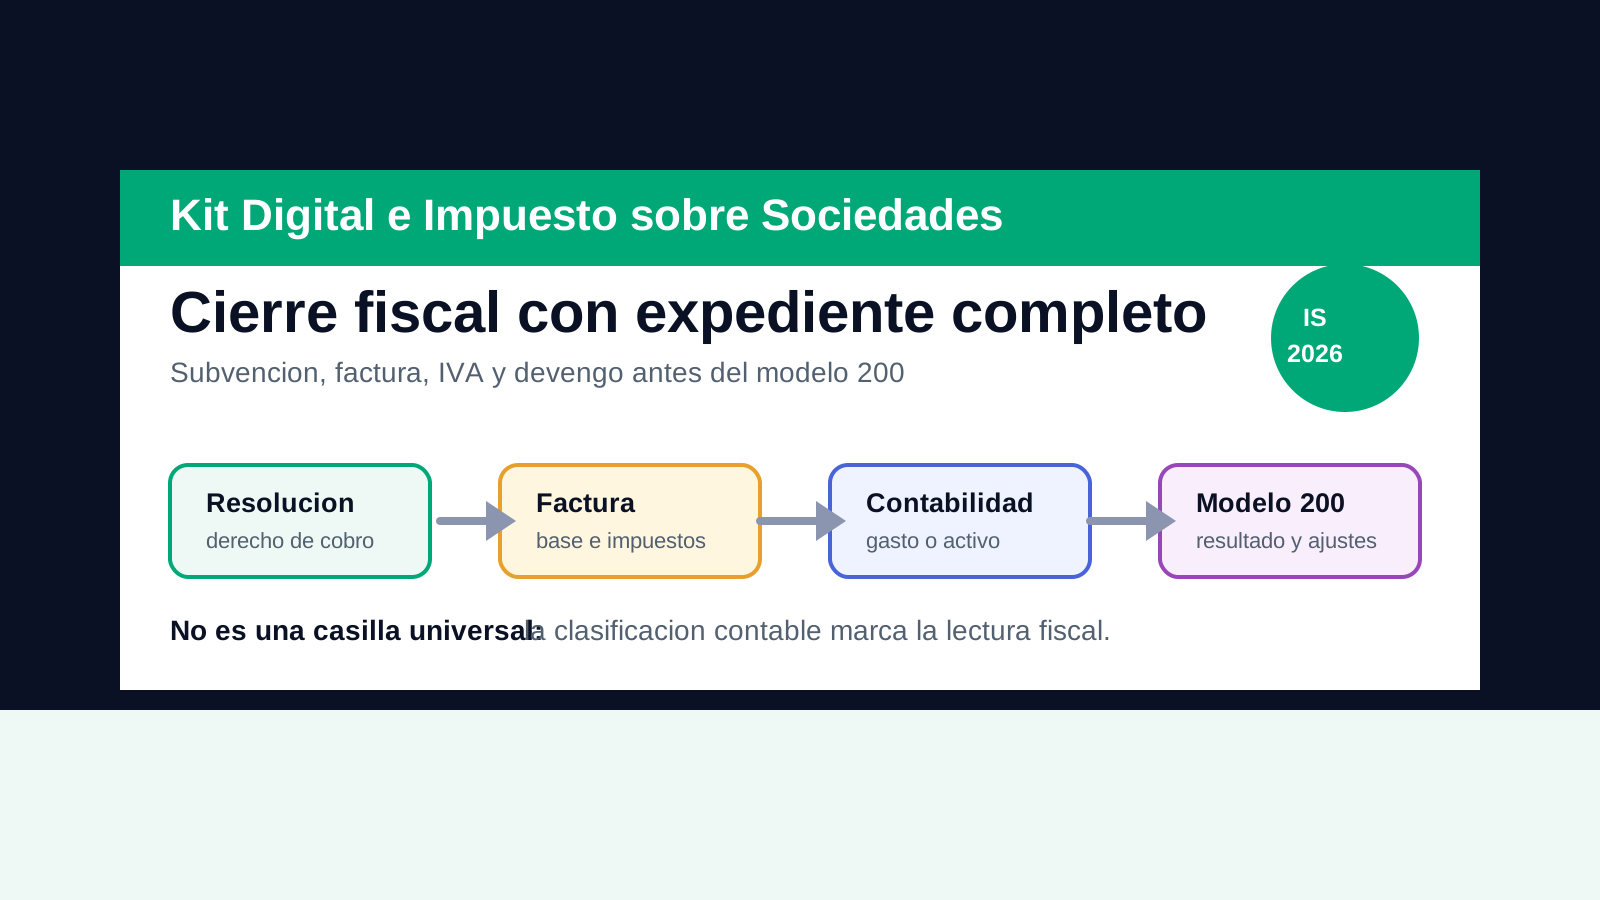
Respuesta rápida: entra por resultado contable, no por caja
En el Impuesto sobre Sociedades, la Agencia Tributaria explica que la base imponible parte del resultado contable y se ajusta con las reglas fiscales que procedan. Por eso, si el Kit Digital no está bien registrado en contabilidad, la revisión fiscal llega tarde: faltará saber si el bono se ha llevado a ingresos, si se ha diferido, si financia un activo o si hay una cuota de IVA que no es recuperable.
La cuenta bancaria tampoco basta. Las bases del programa prevén que el derecho de cobro del bono pueda cederse al agente digitalizador. En la práctica, Red.es puede pagar al agente y la sociedad beneficiaria no ver una transferencia por el importe subvencionado. Eso no significa que la ayuda desaparezca de la contabilidad ni del cierre del Impuesto sobre Sociedades.
Regla de trabajo: trata el Kit Digital como expediente contable-fiscal, no como descuento comercial. La factura, la subvención y el IVA son tres capas distintas.
La primera decisión: gasto corriente, activo o contrato mixto
El Kit Digital financia soluciones de digitalización, pero esas soluciones no siempre tienen el mismo tratamiento contable. Una cuota de servicio consumida durante el ejercicio no plantea las mismas preguntas que un software con vida útil, un desarrollo web con componentes reutilizables, una implantación de gestión de procesos o un puesto de trabajo seguro con equipo. El nombre de la categoría ayuda a orientarse, pero el contrato y la factura son los documentos que aterrizan el caso.
La consulta del ICAC sobre el Programa Kit Digital remite a la naturaleza de la ayuda y al criterio contable aplicable según lo financiado. La lógica práctica coincide con la que la AEAT expone para distinguir subvenciones corrientes y de capital: si financia gastos, la imputación mira esos gastos; si financia inversión, se coordina con la vida útil y la amortización. En una sociedad, esa clasificación condiciona el resultado contable que luego sirve de punto de partida fiscal.
Servicio del ejercicio
Revisa fecha de prestación, factura, devengo, parte cubierta por el bono y gasto deducible asociado.
Activo o mejora
Prepara alta, vida útil, amortización, subvención de capital y posible imputación gradual.
Contrato mixto
Pide desglose entre implantación, licencia, soporte, hardware, extras y renovaciones futuras.
Cómo se conecta con el modelo 200
El modelo 200 no pregunta "¿tuviste Kit Digital?" como una casilla universal. La declaración recoge el resultado contable y los ajustes fiscales que procedan. La AEAT resume el principio de devengo del artículo 11 de la LIS: los ingresos y gastos se imputan al período en que se producen, de acuerdo con la normativa contable, con independencia del cobro o pago.
Eso obliga a revisar dos calendarios a la vez. El primero es el calendario operativo del expediente: concesión, acuerdo, factura, primera justificación, segunda justificación, aceptación y posibles incidencias. El segundo es el calendario contable: cuándo nace el derecho, cuándo se cumple la condición para tratar la ayuda como no reintegrable, qué gasto se devenga y qué activo se amortiza. Si esos calendarios no se documentan, la sociedad puede declarar todo demasiado pronto, demasiado tarde o sin correlación con el gasto financiado.
| Punto de revisión | Pregunta para el cierre | Riesgo si se ignora |
|---|---|---|
| No reintegrabilidad | ¿La ayuda cumple condiciones suficientes para registrarse como no reintegrable? | Reconocer un ingreso sin soporte o dejar un expediente sin seguimiento. |
| Correlación ingreso-gasto | ¿El ingreso de la subvención acompasa el gasto o la amortización financiada? | Descuadrar resultado contable y efecto fiscal. |
| Impuesto indirecto | ¿El IVA es deducible, autorrepercutido, parcial o coste no recuperable? | Mezclar modelo 303, factura y Sociedades. |
| Extras y renovaciones | ¿Hay importes fuera del bono o servicios de ejercicios posteriores? | Tratar todo como subvencionado o deducible sin desglose. |
Subvención de capital: cuándo mirar amortización
Si la solución genera o incorpora un activo, la revisión suele desplazarse a la amortización. El Plan General de Contabilidad regula las subvenciones oficiales de capital y su transferencia a resultados según las normas de registro y valoración. En lenguaje de cierre: no basta con saber que el bono financió una compra; hay que saber qué activo existe, qué parte de la subvención corresponde a ese activo, cuándo entra en funcionamiento y qué vida útil usa la empresa.
Esta situación puede aparecer en desarrollos, software, equipos o proyectos con mejoras duraderas. No significa que todo software sea automáticamente inmovilizado ni que toda web sea capitalizable. Significa que la asesoría debe mirar el alcance real y aplicar el criterio contable con prudencia. Si el contrato mezcla alta inicial, licencia anual, soporte y funcionalidades futuras, el desglose es más importante que el asiento de ejemplo.
Subvención corriente: cuándo mirar el gasto del ejercicio
Si la ayuda financia un servicio corriente, mantenimiento, cuotas o trabajos consumidos en el ejercicio, la conversación cambia. La subvención puede imputarse de forma correlacionada con el gasto financiado, siempre que la documentación permita tratarla como no reintegrable y el gasto esté correctamente registrado. El punto delicado no es solo la cuenta contable, sino el período: factura, prestación, aceptación y justificación pueden no caer en la misma fecha.
En Sociedades, el error habitual es prometer neutralidad fiscal automática: ingreso por ayuda por un lado y gasto por servicio por otro. Esa neutralidad puede aproximarse en algunos casos, pero no es una regla universal. Si hay inversión, IVA no deducible, extras, prorrata, deterioro, regularizaciones o justificación pendiente, el resultado cambia.
El IVA no lo arregla el Impuesto sobre Sociedades
El bono no cubre impuestos indirectos. Si el agente digitalizador emite factura con IVA, la sociedad debe revisar si tiene derecho a deducirlo en su autoliquidación. Si el agente está establecido en Canarias, Ceuta o Melilla y el servicio se localiza en territorio IVA, puede haber inversión del sujeto pasivo: la factura llega sin cuota repercutida, pero la sociedad debe mirar la autorrepercusión y la deducción que corresponda.
Para esa capa, revisa primero la guía de factura del Kit Digital sin IVA, la explicación sobre inversión del sujeto pasivo y el cálculo del coste real del bono digital. Sociedades solo recoge después el efecto contable que proceda: gasto, activo, impuesto no deducible, periodificación o ajuste. Intentar resolver el IVA desde el modelo 200 suele ocultar el problema en vez de solucionarlo.
Si la sociedad aplica prorrata o sectores diferenciados, no des por recuperable el 100 % de la cuota. Una parte del IVA puede convertirse en coste y alterar el análisis económico del bono.
Documentos mínimos antes de cerrar cuentas
La convocatoria de Red.es para segmento I recordaba obligaciones de contabilidad separada, conservación de facturas y justificantes, y trazabilidad de las operaciones relacionadas con la actividad subvencionada. Esa exigencia encaja con una práctica sencilla: crear una carpeta por expediente y no esperar a que llegue la campaña del Impuesto sobre Sociedades para reconstruir qué ocurrió.
La carpeta debe permitir responder a una pregunta de auditoría: si alguien revisa la ayuda dentro de dos años, ¿puede seguir el rastro desde la resolución hasta el asiento, la factura, el impuesto y la justificación? Si la respuesta depende de correos sueltos o de la memoria del administrador, el cierre fiscal es débil.
- Resolución o comunicación de concesión y convocatoria aplicable.
- Acuerdo de prestación firmado con alcance, categoría, importe y plazos.
- Factura completa del agente y, si existe, factura rectificativa.
- Desglose entre base subvencionada, extras, impuestos y renovaciones.
- Evidencia de implantación, aceptación, justificación y pago al agente.
- Criterio contable sobre gasto, activo, subvención corriente o de capital.
- Tratamiento de IVA, IGIC o IPSI y conciliación con modelos indirectos.
Errores frecuentes en sociedades
El primer error es registrar solo lo que pasa por banco. En el Kit Digital puede haber cesión del derecho de cobro, de modo que la operación económica existe aunque el dinero vaya al agente. El segundo es considerar que toda ayuda es ingreso inmediato. Si financia un activo, puede ser necesario acompasar la imputación con la amortización. El tercero es olvidar que una subvención no convierte automáticamente el gasto financiado en deducible si falta correlación, factura, afectación o documentación.
También se repite la mezcla entre IRPF y Sociedades. Nuestra guía de Kit Digital en el IRPF sirve para autónomos; esta página mira sociedades que parten del resultado contable y del modelo 200. Hay paralelismos, sobre todo en la distinción entre gasto e inversión, pero no conviene copiar conclusiones de un impuesto al otro sin adaptar forma jurídica, contabilidad, cierre y obligaciones mercantiles.
Checklist para la asesoría antes del modelo 200
| Pregunta | Documento que debería contestarla |
|---|---|
| ¿La sociedad es beneficiaria y no agente digitalizador del mismo expediente? | Resolución, acuerdo y declaración de beneficiario. |
| ¿La ayuda financia un gasto corriente, una inversión o un contrato mixto? | Factura, presupuesto, contrato técnico y entregables. |
| ¿Cuándo puede considerarse no reintegrable? | Estado de justificación, aceptación y comunicaciones de Red.es. |
| ¿Qué efecto tiene en resultado y base imponible? | Libro diario, mayor, cierre, amortización y ajustes fiscales. |
| ¿El impuesto indirecto quedó correctamente tratado? | Factura, modelo 303, prorrata, inversión del sujeto pasivo o régimen aplicable. |
Fuentes y límites de esta guía
Las fuentes principales son la Ley del Impuesto sobre Sociedades y los manuales de la AEAT sobre base imponible, devengo y tipos de gravamen; el Plan General de Contabilidad; la consulta del ICAC sobre el Kit Digital; las bases reguladoras en el BOE; la Ley General de Subvenciones; y el estado de convocatorias publicado por Red.es y Acelera Pyme. La página de Sociedades de la AEAT debe revisarse en la campaña vigente porque formularios, instrucciones, tipos y criterios administrativos pueden cambiar.
Esta página no prescribe una cuenta contable ni una casilla concreta del modelo 200. Su función es que la pyme lleve a la asesoría las preguntas correctas: qué financia el bono, cuándo se reconoce, cómo se correlaciona con gasto o amortización, qué IVA queda fuera y qué pruebas sostienen el expediente. En Kit Digital sin IVA 2027 insistimos en separar esas capas porque una factura sin IVA puede mejorar tesorería, pero no elimina por sí sola el análisis fiscal de la sociedad.
Preguntas frecuentes
- ¿El Kit Digital tributa en el Impuesto sobre Sociedades?
- Debe analizarse como subvención vinculada a la actividad de la sociedad. Su efecto fiscal se conecta con el resultado contable y con los ajustes de la LIS que procedan.
- ¿Se declara todo el bono en el mismo ejercicio?
- No siempre. Depende de si financia gasto corriente, inversión o una mezcla, y de cuándo puede tratarse la ayuda como no reintegrable.
- ¿El IVA de la factura se corrige en Sociedades?
- Primero se revisa en el impuesto indirecto que corresponda. Después puede afectar al coste contable solo en la parte no deducible o no recuperable.
- ¿Qué debe enviar la pyme a su asesoría?
- Resolución, acuerdo, factura, justificantes, desglose de importes, estado de justificación, tratamiento del IVA y criterio sobre gasto, activo o contrato mixto.