Si eres autónomo, el Kit Digital no debe llegar a la renta como una nota suelta con el importe del bono. La forma prudente de preparar el IRPF es ordenar la ayuda dentro de tu actividad económica: resolución, acuerdo de prestación, factura, evidencia de ejecución, parte no cubierta y tratamiento del impuesto indirecto. Sin esa carpeta, es fácil confundir una subvención que financia un gasto con otra que financia una inversión, o creer que una factura sin IVA elimina cualquier obligación fiscal.
Esta guía está comprobada el 7 de septiembre de 2026. En esa fecha, las convocatorias ordinarias consultadas en los canales oficiales figuran finalizadas, así que el enfoque de esta página no es anunciar nuevas ayudas, sino preparar la documentación de expedientes concedidos, justificados o pendientes de cierre. Es información general y debe revisarse con una asesoría fiscal que vea tu factura, tu régimen de IVA y tu método de determinación del rendimiento.
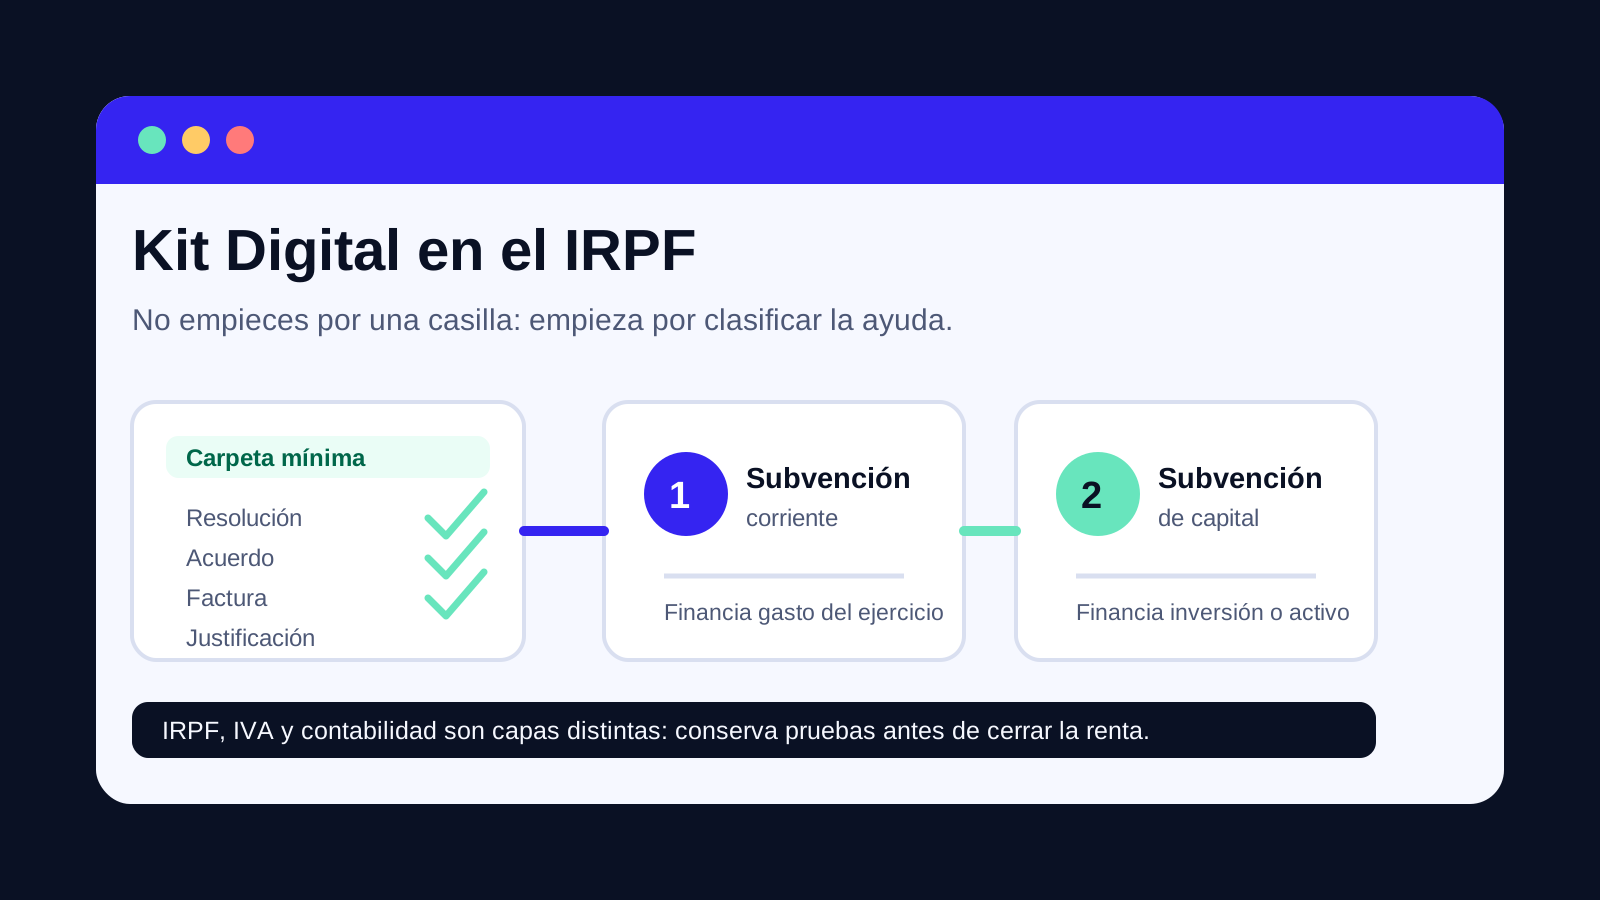
Respuesta rápida: sí, pero primero hay que clasificar
La Agencia Tributaria trata las ayudas vinculadas a una actividad económica como una pieza del rendimiento de esa actividad, pero no todas las subvenciones se leen igual. El propio manual de IRPF de la AEAT sobre subvenciones corrientes y de capital distingue las ayudas destinadas a financiar gastos de las que financian inversiones, y menciona expresamente el Kit Digital como ejemplo que puede exigir esa separación.
Por eso, la pregunta "¿dónde pongo el Kit Digital en la renta?" está incompleta. Antes hay que responder otra: ¿la solución digital financiada fue un servicio consumido en el ejercicio, un activo o mejora con vida útil, o una mezcla de implantación, licencia, soporte, equipo y extras? La respuesta cambia el calendario de imputación, la forma de documentarlo y las preguntas que debe revisar la asesoría.
Regla de trabajo: no copies un asiento ni una casilla de internet si tu expediente mezcla servicio, inversión, mantenimiento, hardware, IVA no deducible o una cesión de cobro al agente digitalizador.
La primera bifurcación: subvención corriente o de capital
En términos prácticos, una subvención corriente suele financiar gastos del ejercicio: servicios, cuotas, trabajos consumidos o actuaciones que no generan un activo separado para el negocio. Una subvención de capital se asocia a inversiones o elementos que permanecen más tiempo en la actividad. En el Kit Digital, esa frontera no siempre coincide con el nombre comercial de la categoría. Una factura de gestión de procesos puede incluir implantación, licencia, soporte y módulos; un puesto de trabajo seguro puede incorporar un equipo; una web puede ser servicio, activo intangible o una combinación que debe analizarse.
Las bases reguladoras del Kit Digital publicadas en el BOE explican la mecánica del bono, el acuerdo con el agente digitalizador, la justificación y la cesión del derecho de cobro. Esa mecánica importa porque el autónomo puede no recibir el dinero en su cuenta y, aun así, tener una ayuda vinculada a su actividad. No haber cobrado físicamente el bono no convierte la operación en invisible para el IRPF.
| Qué financia el bono | Lectura fiscal que preparar | Documento clave |
|---|---|---|
| Servicio o cuota del ejercicio | Posible subvención corriente vinculada a un gasto de actividad. | Factura, acuerdo y evidencia de prestación. |
| Equipo, desarrollo o mejora duradera | Posible subvención de capital coordinada con amortización o vida útil. | Desglose de inversión, factura y criterio de amortización. |
| Contrato mixto | Puede requerir separar partes con tratamientos distintos. | Presupuesto desglosado, alcance y aceptación de entregables. |
Carpeta mínima para llevar a la asesoría
La renta se prepara mucho mejor si la información llega ordenada. El primer documento es la resolución o comunicación de concesión, porque identifica beneficiario, importe máximo y marco de la ayuda. El segundo es el acuerdo de prestación de soluciones de digitalización, donde se ve la categoría, el agente, el alcance, los plazos y la parte cubierta por el bono. El tercero es la factura completa, con base, impuesto, fecha, concepto y cualquier importe que quede fuera. El cuarto es la evidencia de implantación y justificación, porque la ayuda puede estar sujeta a cumplimiento y comprobación.
Además, conserva justificantes de pagos propios, comunicaciones con el agente, aceptación de la solución, documentación de puesta en marcha, renovaciones y cualquier rectificación de factura. La Ley General de Subvenciones impone obligaciones de justificación y conservación a los beneficiarios, y el expediente del Kit Digital no se entiende solo con el extracto bancario.
- Resolución o comunicación de concesión del bono digital.
- Acuerdo de prestación firmado con el agente digitalizador.
- Factura completa y, si existe, factura rectificativa.
- Desglose de base subvencionable, impuestos y extras no cubiertos.
- Evidencias de implantación, aceptación y justificación.
- Cálculo de IVA, IGIC o IPSI revisado por separado.
- Criterio de la asesoría sobre gasto, inversión o contrato mixto.
Cuándo llevarlo al rendimiento de la actividad
El momento de imputación no debería decidirse por intuición. En actividades económicas, el IRPF conecta ingresos y gastos con el régimen aplicable y con criterios de imputación temporal. La AEAT tiene un apartado específico sobre criterios especiales de imputación en actividades económicas, pero tu caso depende de estimación directa normal, simplificada, criterio de cobros y pagos si procede, y de si la ayuda financia gasto o inversión.
En una subvención corriente, la conversación suele girar alrededor del ejercicio en el que se devenga o reconoce el gasto financiado y de cuándo la ayuda puede considerarse no reintegrable. En una subvención de capital, la pregunta puede desplazarse a la vida útil del elemento financiado y a la correlación con la amortización. Si hay contrato mixto, conviene separar importes en vez de forzar un único tratamiento para todo el bono.
Si financia gasto
Pide a la asesoría que revise la fecha de factura, prestación, devengo, posible pago propio y criterio de imputación de la ayuda.
Si financia inversión
Prepara vida útil, entrada en funcionamiento, amortización y parte de la ayuda asociada al activo.
Si financia varias cosas
Solicita desglose. Sin desglose, la revisión fiscal se vuelve más frágil y puede requerir criterio conservador.
IRPF no sustituye al IVA de la factura
La renta del autónomo y el IVA de la factura son capas distintas. El IRPF mira el rendimiento de la actividad; el IVA, IGIC o IPSI mira el impuesto indirecto soportado, repercutido o autorrepercutido según territorio, proveedor y derecho a deducción. Si la factura del Kit Digital está mal emitida, falta una cuota que debería figurar o aplica inversión del sujeto pasivo sin motivo, no lo arreglas el día de presentar la renta.
Para esa parte, revisa primero nuestra guía de factura del Kit Digital sin IVA y, si el proveedor no está establecido en Península o Baleares, la explicación de inversión del sujeto pasivo en servicios digitales. Después conecta la factura con el modelo 303 cuando corresponda. Solo al final tiene sentido comprobar cómo impacta el gasto, la ayuda y la parte no deducible en el rendimiento de IRPF.
Pagos fraccionados: no esperes a la renta anual
Muchos autónomos se acuerdan del Kit Digital al preparar la declaración anual, pero el efecto puede aparecer antes si presentan pagos fraccionados. Si el bono financia un gasto, si existe un gasto deducible asociado, si hay IVA no recuperable o si la ayuda debe incorporarse al rendimiento, el cálculo trimestral puede quedar descompensado si se ignora hasta el final. No se trata de adivinar, sino de avisar a la asesoría cuando se recibe la factura o se justifica la solución.
La forma práctica de evitar sorpresas es crear una línea específica en tu control interno: fecha de concesión, fecha de acuerdo, fecha de factura, base cubierta, impuesto, extras, criterio provisional y revisión pendiente. Si trabajas con estimación directa simplificada, no confundas "no he pagado el bono al agente" con "no tengo nada que registrar". La cesión de cobro cambia el flujo de caja, no necesariamente la existencia fiscal de la ayuda.
Casos en los que la respuesta puede cambiar
Hay expedientes que no encajan en una respuesta estándar. Si el autónomo aplica prorrata, una parte del IVA puede recuperarse y otra convertirse en coste. Si realiza una actividad exenta, la cuota soportada puede no ser deducible aunque el servicio se use en el negocio. Si está en módulos, hay que separar el método de determinación del rendimiento de las obligaciones de IVA que correspondan. Y si el contrato incorpora hardware, licencias plurianuales o desarrollos a medida, la clasificación fiscal puede alejarse de una simple cuota de servicio.
También cambia el análisis cuando la solución no se implanta, se corrige la factura, se reduce el alcance, se devuelve parte de la ayuda o queda pendiente una comprobación. En esos casos, no basta con declarar lo previsto inicialmente: conviene conservar la secuencia completa de documentos y dejar anotado qué cambió, cuándo cambió y quién lo comunicó. Esa trazabilidad ayuda a explicar el rendimiento de IRPF, la deducción o no deducción del impuesto indirecto y cualquier regularización posterior.
Errores frecuentes al preparar el Kit Digital para IRPF
El primer error es llevar a la renta solo el importe concedido sin mirar qué se compró. El segundo es declarar toda la ayuda como si financiara gasto corriente cuando parte puede estar ligada a un activo. El tercero es tratar el IVA no deducible como si siempre siguiera el mismo camino que la subvención. El cuarto es olvidar facturas rectificativas, extras o renovaciones que no estaban dentro del acuerdo inicial.
También se repite un quinto error: utilizar una guía contable de sociedades para un autónomo sin adaptar el criterio. Puede haber paralelismos, pero el IRPF de actividades económicas tiene sus propias reglas y la situación del autónomo importa. Si quieres profundizar en la capa contable, puedes leer la guía de cómo contabilizar la subvención del Kit Digital, pero úsala como mapa de preguntas, no como receta cerrada.
Si el contrato incluye un ordenador, revisa además nuestra guía sobre ordenador y hardware en el Kit Digital. La frontera entre servicio, equipo, amortización y coste no cubierto suele ser el punto donde más cambia el resultado fiscal.
Cómo revisar el coste real antes de cerrar el año
El IRPF no se decide aislado del coste real. Una ayuda puede reducir el desembolso de la base, pero no convertir en cero el impuesto indirecto, los extras, el mantenimiento posterior o una parte no deducible. Por eso conviene cerrar el año con una foto completa: ayuda reconocida, gasto o inversión, cuotas no recuperables, pagos propios, riesgo de reintegro y documentos que faltan.
En Kit Digital sin IVA 2027 insistimos en esa separación porque evita dos falsas promesas: que el bono paga todos los impuestos y que una factura sin IVA equivale a ahorro definitivo. Si necesitas presupuestarlo, empieza por el coste real del bono digital y después pide a tu asesoría que aterrice el criterio de IRPF con tu expediente.
Checklist final para enviar a tu gestoría
| Pregunta | Por qué importa |
|---|---|
| ¿La ayuda financia gasto, inversión o una mezcla? | Determina la clasificación fiscal y el calendario de imputación. |
| ¿La ayuda puede tratarse como no reintegrable? | Evita reconocer una subvención sin tener claras las condiciones pendientes. |
| ¿Qué parte de la factura no cubre el bono? | Separa extras, impuestos, mantenimiento y costes propios. |
| ¿El IVA es deducible, no deducible o autorrepercutido? | Impide mezclar la autoliquidación de IVA con el IRPF. |
| ¿Afecta a pagos fraccionados? | Permite corregir el cálculo antes de la renta anual. |
Fuentes oficiales y límites de esta guía
Las fuentes materiales usadas son el manual de IRPF de la AEAT, las bases del programa en el BOE, la Ley General de Subvenciones y el estado de convocatorias publicado por Acelera Pyme. El listado oficial de convocatorias del Kit Digital debe revisarse el día en que tomes una decisión, porque una publicación nueva cambiaría el contexto operativo, aunque no sustituiría tu análisis fiscal individual.
Esta página no dice qué casilla concreta debes rellenar ni qué asiento debes usar. La respuesta depende de tu régimen, de la solución contratada, de la factura, de si hay inversión, de si aplicas prorrata o exenciones y de cómo quedó justificado el expediente. Su función es que llegues a la asesoría con una carpeta que permita decidir con menos improvisación.
Preguntas frecuentes
- ¿El Kit Digital tributa en el IRPF del autónomo?
- Sí debe analizarse dentro de la actividad económica. La clave es clasificar la ayuda y el gasto o inversión financiada, no buscar una respuesta universal.
- ¿La ayuda se declara cuando se concede o cuando se cobra?
- Depende del criterio aplicable y de cuándo pueda considerarse no reintegrable. En el Kit Digital puede haber cesión del derecho de cobro al agente, así que el flujo bancario no basta.
- ¿El IVA de la factura se arregla en la renta?
- No. IRPF e IVA son impuestos distintos. Primero revisa la factura y la autoliquidación de IVA o el impuesto indirecto que corresponda; después conecta el efecto con el rendimiento.
- ¿Tengo que conservar documentos después de justificar?
- Sí. Conserva resolución, acuerdo, factura, evidencias de prestación, justificantes y comunicaciones. La ayuda puede ser comprobada y la asesoría necesitará trazabilidad.