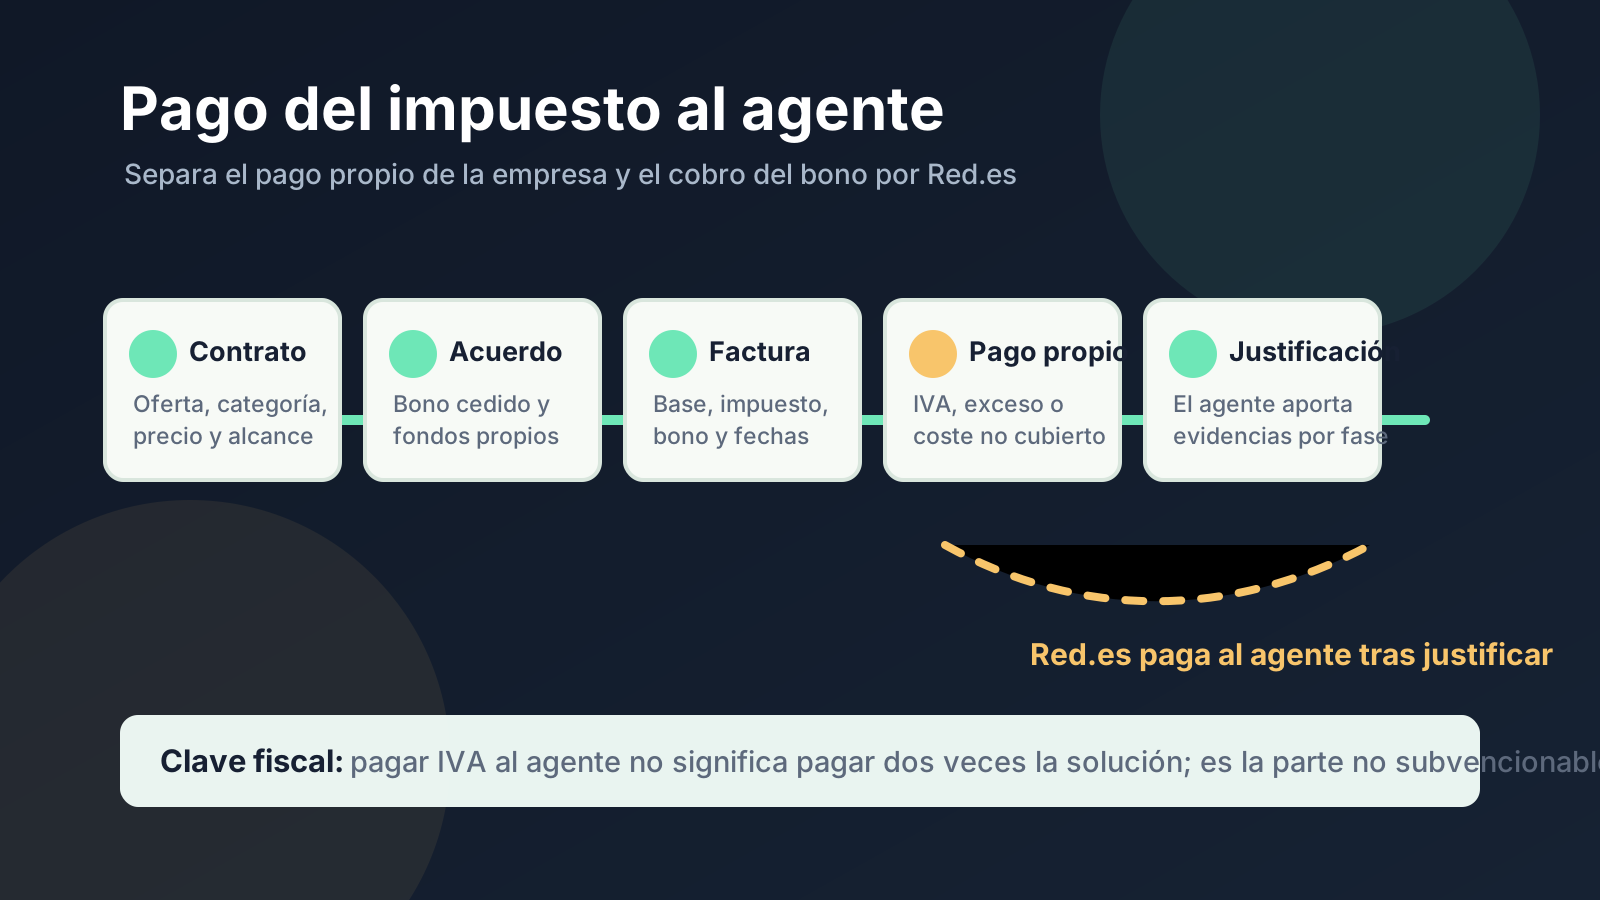
Respuesta directa: el impuesto se paga al agente digitalizador cuando la factura refleja una cuota que queda fuera del bono, o cuando el acuerdo fija una diferencia que debes abonar con fondos propios. El bono no te lo ingresan a ti para que pagues la base: lo cedes al agente, y el agente cobra esa parte tras justificar la solución ante Red.es.
La frase "solo pagas el IVA" puede ser útil para explicar una operación simple, pero se queda corta. A veces hay IVA repercutido; otras veces puede haber inversión del sujeto pasivo y la factura no trae cuota. A veces la solución encaja exactamente en el bono; otras veces hay exceso, extras, mantenimiento posterior o costes no subvencionables. El pago correcto sale de cruzar contrato, acuerdo, factura y régimen fiscal.
A fecha de comprobación, el calendario oficial de convocatorias de Red.es muestra las ventanas de solicitud ya cerradas: segmentos I y II el 31 de diciembre de 2024, segmentos IV y V el 30 de junio de 2025, y segmento III junto con comunidades de bienes el 31 de octubre de 2025. Esta guía no anuncia una nueva apertura: sirve para expedientes concedidos, acuerdos firmados o facturas pendientes de revisar.
Primero separa dos pagos distintos
En Kit Digital conviven dos circuitos. El primero es el pago propio del beneficiario al agente digitalizador: impuestos, exceso sobre el bono o conceptos que no cubre la ayuda. El segundo es el pago de la ayuda al agente: Red.es no abona esa parte porque tú hayas transferido la base, sino porque el agente presenta la justificación y el órgano concedente la comprueba.
Las bases reguladoras del Programa Kit Digital publicadas en el BOE explican ese mecanismo: el beneficiario formaliza un acuerdo con el agente, cede el derecho de cobro del bono asociado y abona la parte de costes no subvencionados. Por eso la transferencia que haces al agente no debería confundirse con el cobro de la subvención.
| Movimiento | Quién paga | Qué cubre | Documento que lo prueba |
|---|---|---|---|
| Pago propio al agente | Beneficiario | IVA, IGIC, IPSI, exceso o costes no subvencionados. | Factura, acuerdo, justificante bancario y asiento contable. |
| Cobro del bono | Red.es al agente | Parte de la solución cubierta por el bono cedido. | Acuerdo, cuenta justificativa y comprobación por fases. |
| Autoliquidación fiscal | Beneficiario, si procede | IVA soportado, deducción, prorrata o inversión del sujeto pasivo. | Modelo 303, libros registro y criterio de la asesoría. |
La cronología práctica: de la oferta al pago
El orden importa. Si pagas antes de tener claro el acuerdo o si aceptas una factura que no separa impuesto, bono y exceso, tu asesoría tendrá que reconstruir la operación con menos pruebas. Una revisión prudente sigue esta secuencia.
| Hito | Qué deberías revisar | Pago posible | Riesgo habitual |
|---|---|---|---|
| Contrato u oferta previa | Categoría, precio sin impuesto, periodo, extras y renovación. | Ninguno salvo anticipo privado expresamente pactado. | Creer que todo lo ofertado entra en el bono. |
| Acuerdo de prestación | Bono aplicado, coste total y fondos propios del beneficiario. | Puede fijar cuándo se abonará la parte no cubierta. | No ver impuestos y exceso en líneas separadas. |
| Validación e implantación | Que la solución se presta dentro de la fase y coincide con el acuerdo. | No debería cambiar el impuesto sin factura válida. | Confundir puesta en marcha con justificación completa. |
| Factura del agente | Base, cuota, mención fiscal, bono cedido, acuerdo y periodo. | IVA o cantidad no subvencionada, si corresponde. | Pagar un total sin saber qué parte es impuesto. |
| Justificación de la fase | Factura, abono, conformidad y evidencias de prestación. | El agente busca el cobro de la ayuda por la fase. | Pensar que Red.es ya pagó porque tú abonaste el IVA. |
El contenido mínimo del acuerdo, recogido en el anexo de las bases, incluye el cálculo del coste total de la solución, el desglose de conceptos subvencionables, el importe que el beneficiario debe abonar con fondos propios incluyendo impuestos aplicables y el importe del bono cedido al agente. Si esos datos no aparecen claros, pide aclaración antes de pagar.
El calendario de caja no siempre coincide con el calendario fiscal
El banco solo cuenta cuándo sale el dinero. La factura y el impuesto cuentan más cosas: fecha de expedición, fecha de operación, periodo de prestación, devengo, posible cobro anticipado y trimestre en el que debe declararse. Por eso un pago hecho en una fecha no siempre resuelve por sí solo el periodo fiscal de la operación.
Antes de transferir, pide al agente tres datos por escrito: cuándo se considera implantada la solución, qué fecha de operación figurará en la factura y qué parte exacta queda a tu cargo. Con eso tu asesoría puede decidir si el impuesto va en el mismo trimestre de la factura, si hay que atender a un pago anticipado o si la operación tiene una regla específica. Sin esos datos, el pago puede parecer correcto comercialmente y seguir siendo incómodo de defender en libros.
Regla práctica: no pagues una "provisión de IVA" sin factura, acuerdo o documento que diga qué estás abonando. Si el agente necesita cobrar antes por una razón contractual, que el concepto, el importe y la relación con el acuerdo queden por escrito.
Cuándo aparece la factura y por qué manda para el IVA
La factura no es un simple recibo. Es el documento que permite saber si hay IVA repercutido, si existe una mención de inversión del sujeto pasivo o si hay diferencias privadas sobre el bono. Las bases del Kit Digital indican que el agente emite una factura única por el importe total de la solución asociada al acuerdo y que esa factura debe reflejar la reducción por la cuantía del bono cedido.
Además, la Agencia Tributaria explica el momento de devengo del IVA: en prestaciones de servicios, con carácter general, el impuesto se devenga cuando finaliza la prestación; en operaciones de tracto sucesivo, cuando resulta exigible el precio; y si hay cobros anticipados, el devengo se produce por el importe cobrado. La asesoría debe casar esta regla con el contrato y la factura concreta.
Para revisar el documento, usa también la guía de contenido de una factura completa de la AEAT. Deben aparecer datos de emisor y destinatario, descripción, base imponible, tipo, cuota separada cuando proceda, fecha de operación si difiere de la fecha de expedición y menciones especiales como inversión del sujeto pasivo.
Tres escenarios frecuentes de pago
1. Bono cubre la base y la factura repercute IVA
Es el caso que muchos agentes resumen como "solo pagas el IVA". Si la base de la solución queda dentro del bono y no hay extras, el beneficiario suele transferir al agente la cuota de IVA. La base queda vinculada al bono cedido y el agente buscará cobrar esa parte tras justificar. Para entender las cifras, revisa antes la guía de base imponible, impuesto y bono.
Ejemplo: solución de 2.000 euros de base con IVA del 21%. Si el bono asociado cubre 2.000 euros, el pago bancario propio puede ser 420 euros. Eso no borra la base de la factura ni convierte el impuesto en ayuda.
2. El precio supera el bono o hay extras
Si la solución cuesta más que el importe aplicado al acuerdo, la diferencia la abona el beneficiario al agente digitalizador. El artículo 21 de las bases lo dice de forma expresa: la diferencia entre el coste de la solución contratada y el importe del bono asociado al acuerdo debe abonarla el beneficiario. Esa diferencia puede convivir con impuestos y otros costes no subvencionables.
3. Factura sin IVA por inversión del sujeto pasivo
Si el agente o la operación no encaja en la regla ordinaria, puede aparecer una factura sin cuota repercutida. Eso no significa que el impuesto desaparezca. La AEAT resume las reglas de prestaciones de servicios y señala que, cuando un empresario establecido en el territorio de aplicación del IVA recibe determinados servicios de un empresario no establecido, el cliente puede liquidar el IVA mediante inversión del sujeto pasivo, con deducción solo si cumple los requisitos.
En esa situación no haces una transferencia de IVA al agente, pero sí debes llevar la factura al trimestre correcto. La diferencia entre no pagar cuota al proveedor y no tener impacto fiscal es enorme. Si aplicas prorrata, actividad exenta, recargo de equivalencia o módulos, el coste real puede cambiar.
Qué pedir al agente antes de aceptar la factura
Un buen agente no debería limitarse a decir "paga esta cantidad". Debe poder explicar cómo se ha calculado el importe propio, qué parte corresponde al bono, qué parte queda fuera y qué ocurrirá si Red.es no valida la justificación en los términos previstos. No se trata de discutir la solución técnica, sino de dejar trazabilidad suficiente para que la factura, el acuerdo y el pago cuenten la misma historia.
- Referencia del acuerdo de prestación y categoría exacta de la solución.
- Base de la solución, bono aplicado y exceso sobre el bono, si existe.
- Tipo de impuesto, cuota repercutida o mención de inversión del sujeto pasivo.
- Fecha de operación cuando sea distinta de la fecha de expedición.
- Cuenta bancaria, concepto recomendado y vencimiento de la parte propia.
- Qué evidencias se aportarán para que el agente cobre la fase correspondiente.
Si el agente incluye soporte premium, horas extra, dominios, hosting, hardware, campañas, integraciones o renovaciones, pide desglose. Algunos conceptos pueden ser útiles para tu negocio y quedar perfectamente contratados, pero no por eso pasan a ser subvencionables. Esa separación evita que el impuesto de una parte privada contamine la lectura del acuerdo financiado.
Cómo preparar el trimestre con la asesoría
Cuando llegue la factura, no mandes solo el PDF. Envía también el acuerdo, el justificante de pago propio, el presupuesto aceptado y cualquier correo donde el agente explique bono, exceso o impuesto. Indica si tu actividad deduce el IVA al 100%, si aplica prorrata, si estás en una actividad exenta o si hay operaciones fuera del territorio de aplicación del IVA. Esos detalles cambian la respuesta aunque la factura parezca igual.
Para una empresa en régimen general, una cuota soportada puede ser deducible si cumple requisitos y está afecta a la actividad. Para una actividad exenta o con prorrata, parte del impuesto puede convertirse en coste. Para una factura con inversión del sujeto pasivo, puede aparecer IVA devengado y soportado en la misma autoliquidación, pero la deducción no se presume si el régimen limita el derecho. La guía del modelo 303 del Kit Digital ayuda a ubicar esa conversación sin convertir este artículo en instrucciones de casillas.
Qué justificante conservar
Guarda el contrato u oferta, el acuerdo de prestación, la factura completa, el justificante bancario de la parte pagada por ti, la conformidad con la solución, las evidencias de prestación y cualquier aclaración del agente. Si hay factura rectificativa, conserva también la original y la rectificación.
Para la parte fiscal, prepara una carpeta separada para la asesoría: factura, régimen de IVA, modelo 303 cuando proceda, libro de facturas recibidas, justificación del bono y cálculo de la parte no subvencionada. Si dudas sobre el periodo, enlaza el pago con la fecha de operación y el devengo, no solo con la fecha en que salió dinero del banco.
Errores que conviene evitar antes de pagar
- Transferir una cantidad redonda sin factura completa ni desglose de bono.
- Creer que una factura sin IVA no requiere revisión en el modelo 303.
- Aceptar extras como "incluidos" si no aparecen en el acuerdo y la factura.
- No guardar justificante bancario de la parte abonada al agente.
- Confundir el pago propio al agente con el pago de Red.es al agente.
- Registrar el IVA como deducible al 100% sin revisar prorrata, exenciones o régimen especial.
Si necesitas una revisión ordenada, empieza por la guía para leer una factura sin IVA y por el cálculo del coste real del bono digital. Si ya tienes factura y acuerdo, el siguiente paso útil es una revisión documental antes de contabilizar.
Preguntas frecuentes
¿El IVA del Kit Digital se paga al agente digitalizador?
Cuando la factura repercute IVA, lo normal es que el beneficiario abone esa cuota al agente digitalizador porque el impuesto no forma parte del bono. Debe cuadrar con factura, acuerdo y justificante.
¿Tengo que adelantar la base de la solución?
No si el importe está cubierto por el bono asociado al acuerdo y el mecanismo funciona correctamente. El beneficiario cede el derecho de cobro al agente, y Red.es paga esa parte tras la justificación y comprobación.
¿Una factura sin IVA significa que no pago impuesto?
No necesariamente. Si procede inversión del sujeto pasivo, la factura puede no traer IVA repercutido, pero el destinatario empresario debe revisar la autoliquidación y posible deducción con su asesoría.
¿Qué pasa si el precio supera el bono?
La diferencia entre el coste contratado y el bono aplicado al acuerdo la paga el beneficiario al agente digitalizador, además de los impuestos o costes no subvencionables que correspondan.