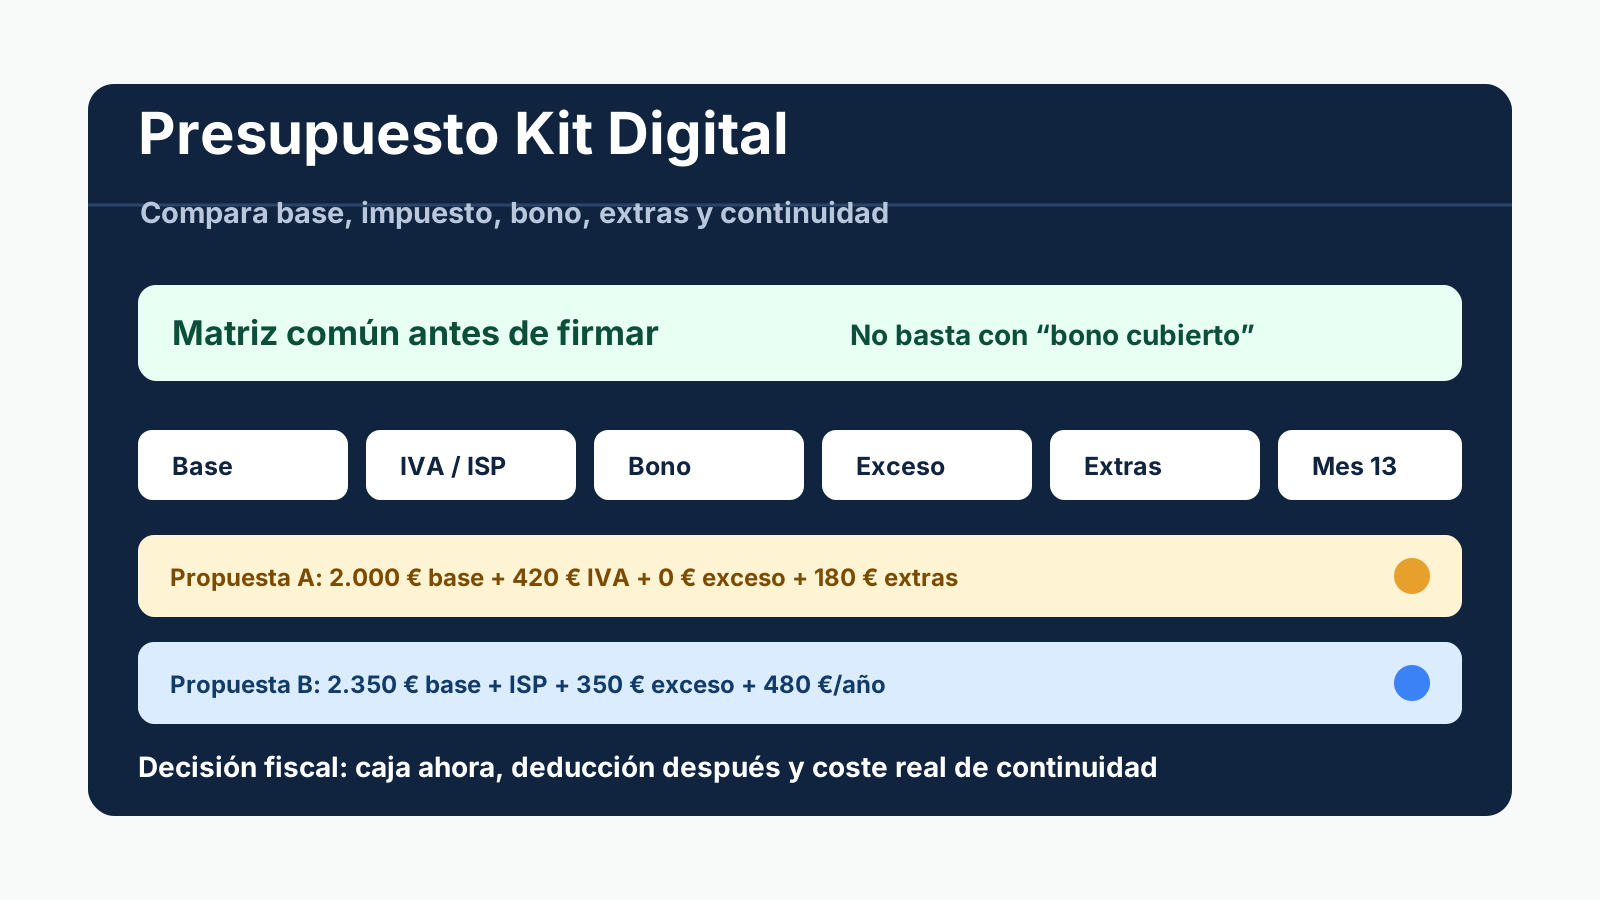
Respuesta directa: para comparar un presupuesto del Kit Digital con IVA, normaliza cada propuesta en seis columnas: base subvencionable, impuesto repercutido o autoliquidado, bono aplicado, exceso sobre el bono, extras no incluidos y coste de continuidad. Solo después compara el desembolso real según tu régimen fiscal.
La comparación se complica porque el bono digital no funciona como un descuento privado cualquiera. Las bases reguladoras del Programa Kit Digital publicadas en el BOE prevén que el beneficiario ceda al agente el derecho de cobro asociado al acuerdo, y que abone la parte no cubierta por la ayuda. Por eso dos presupuestos que consumen el mismo bono pueden exigir pagos distintos.
En la comprobación de fuentes del 9 de septiembre de 2026, la página de convocatorias de Red.es seguía funcionando como calendario histórico del programa. Esta guía no presenta una nueva solicitud abierta: sirve para revisar propuestas, acuerdos, facturas y costes si ya tienes bono, si estás ejecutando una solución o si quieres separar una oferta privada de una posible ayuda futura.
La tabla mínima para igualar propuestas
Pide a cada agente una respuesta con la misma estructura. Si uno entrega una cifra cerrada y otro separa todos los conceptos, no están compitiendo en igualdad de condiciones. La propuesta completa debería permitir reconstruir qué cubre el bono y qué pagarás tú.
| Columna | Qué debes pedir | Riesgo si falta |
|---|---|---|
| Base subvencionable | Precio sin impuesto que corresponde a la solución y categoría. | No sabes si el bono cubre la base o si existe exceso. |
| Impuesto | IVA, IGIC, IPSI o mención de inversión del sujeto pasivo. | Confundes ahorro de caja con coste fiscal final. |
| Bono aplicado | Importe del derecho de cobro cedido al agente en ese acuerdo. | Das por pagado algo que puede depender de justificación. |
| Fondos propios | Exceso de base, cuota fiscal, extras y pagos no subvencionables. | El cargo bancario aparece tarde y sin explicación. |
| Continuidad | Licencias, soporte, mantenimiento, renovación y salida desde el mes 13. | El primer año parece barato y el segundo sostiene la decisión real. |
No compares solo el total con IVA
El total con IVA sirve para caja, pero no siempre sirve para decidir. La Agencia Tributaria explica que la base imponible parte de la contraprestación total de la operación, incluyendo prestaciones accesorias que se repercutan al destinatario. En un presupuesto del Kit Digital, esa base debe cruzarse con el importe máximo de la categoría y con el acuerdo concreto que se firmará.
Ejemplo: una solución de 2.000 euros de base con IVA del 21 % genera una cuota de 420 euros. Si el bono asociado cubre los 2.000 euros, tu salida inicial puede ser 420 euros. Si otra propuesta cuesta 2.350 euros de base, el pago propio ya no es solo el impuesto: hay 350 euros de exceso más la cuota que corresponda. Una tabla fiscal muestra esa diferencia antes de firmar.
Fórmula útil: pago propio inicial = impuesto no financiado + exceso de base sobre el bono + extras privados + suplidos o servicios fuera del acuerdo. Después calcula si el impuesto se recupera, se compensa, se autoliquida o se convierte en coste final.
Revisa si el impuesto se repercute o se autoliquida
Una propuesta "sin IVA" no debe evaluarse como una rebaja automática. Puede haber una operación sin IVA repercutido en factura si procede la inversión del sujeto pasivo, pero la Ley del IVA atribuye la condición de sujeto pasivo al destinatario empresario en ciertos servicios prestados por no establecidos. Traducido al presupuesto: quizá no pagas la cuota al agente, pero tu asesoría debe revisar cómo se declara.
Esta distinción es el territorio propio de Kit Digital sin IVA 2027: no vender una exención, sino separar factura, autoliquidación y deducción. Si quieres profundizar, compara la propuesta con la guía de factura sin IVA y con la de inversión del sujeto pasivo. En presupuestos con hardware, la revisión cambia porque puede haber entrega de bienes, importación o valor residual; para ese caso consulta ordenador y hardware del Kit Digital.
El bono no cubre impuestos ni cualquier extra
El artículo de gastos subvencionables de las bases excluye impuestos indirectos, tasas, intereses, recargos, sanciones, infraestructura, conectividad y gestoría para obtener la ayuda, entre otros conceptos. Además, el artículo 21 establece que la diferencia entre el coste contratado y la subvención asociada al acuerdo debe abonarla el beneficiario al agente. En presupuesto, eso obliga a separar coste cubierto y coste privado desde el principio.
La guía de costes no subvencionables entra en el detalle de cada partida. Aquí la decisión es más simple: cualquier línea que no puedas vincular con categoría, acuerdo, factura y justificación debe presupuestarse como fondos propios hasta que el agente lo documente. Si encaja, que conste por escrito. Si no encaja, que tenga precio separado.
Qué mirar en la factura antes de aceptar el presupuesto
Un presupuesto claro anticipa una factura clara. La AEAT enumera los datos de una factura completa: número, fecha, identificación de emisor y destinatario, descripción, precio unitario sin impuesto, tipo impositivo y cuota separada cuando proceda, además de menciones como inversión del sujeto pasivo. Si esa información no puede anticiparse en la oferta, probablemente tampoco estará ordenada en la factura.
- ¿La descripción coincide con la categoría de solución y con el acuerdo?
- ¿La base aparece sin impuesto y se entiende qué parte cubre el bono?
- ¿La cuota fiscal está separada o existe una mención fiscal específica?
- ¿Los extras tienen precio propio y no contaminan la solución subvencionable?
- ¿La continuidad posterior está fuera del primer periodo o incluida por escrito?
Cuatro escenarios habituales de comparación
La tabla siguiente no sustituye el cálculo fiscal, pero ayuda a detectar qué pregunta falta en cada propuesta. Úsala para devolver dudas al agente antes de aceptar condiciones.
| Escenario | Qué parece | Qué debes comprobar |
|---|---|---|
| Bono cubre toda la base y hay IVA repercutido | Solo pagas la cuota al agente. | Si tienes derecho a deducción plena, parcial o nula. |
| Factura sin IVA por inversión del sujeto pasivo | No adelantas la cuota al agente. | Autoliquidación, deducción y casillas del modelo 303. |
| Solución supera el bono | Hay copago además del impuesto. | Si el exceso corresponde a más alcance o a un extra prescindible. |
| Precio bajo con renovación alta | Primer año atractivo. | Coste de mes 13, salida, datos, dominio, licencias y soporte. |
Cómo puntuar dos presupuestos sin engañarte
Empieza por eliminar los supuestos. Marca como "incluido" solo lo que esté escrito. Marca como "pendiente" lo que dependa de una llamada, una demo o una promesa comercial. Y marca como "fondos propios" cualquier impuesto, exceso o servicio que no quede cubierto por la ayuda. Esa disciplina pesa más que una puntuación numérica.
Después compara tres horizontes. Primero, el desembolso al firmar o recibir la factura. Segundo, el efecto fiscal tras deducción, autoliquidación o prorrata, que puedes revisar con quién puede deducir el IVA y con modelo 303. Tercero, el coste de continuidad cuando termina el periodo cubierto. Un presupuesto más claro puede ser mejor aunque el total inicial sea parecido.
Alerta práctica: si el agente promete "cero euros" pero no muestra base, impuesto, bono aplicado, extras, mes 13 y condiciones de salida, no tienes un presupuesto fiscalmente comparable. Tienes una promesa comercial pendiente de documentar.
Lee cada línea como si después fuera a facturarse
Un buen presupuesto no solo dice cuánto cuesta. Anticipa cómo se convertirá en factura, acuerdo, justificante y asiento contable. Por eso conviene revisar cada línea con una pregunta documental: si mañana el agente emite la factura, ¿esta línea permitirá identificar la base, el impuesto, el acuerdo y el pago propio? Si la respuesta es no, todavía falta desglose.
Los conceptos vagos son el primer problema. "Implantación completa", "servicio premium", "pack subvencionado" o "gestión incluida" pueden esconder trabajos muy distintos. Pide una unidad medible: número de usuarios, páginas, flujos, horas de formación, meses de soporte, integraciones, registros importados, dispositivos, licencias o entregables. Esa unidad ayuda a saber si estás ante una solución subvencionable, una mejora privada o un coste de continuidad.
| Texto del presupuesto | Pregunta fiscal | Respuesta que conviene pedir |
|---|---|---|
| "Pack web Kit Digital" | ¿Qué base corresponde a la solución y qué trabajos quedan fuera? | Páginas, CMS, textos, dominio, hosting, analítica, SEO inicial y extras. |
| "IVA no incluido" | ¿Se repercute en factura o hay una mención fiscal distinta? | Tipo, cuota estimada o texto de inversión del sujeto pasivo si procede. |
| "Sin coste para el cliente" | ¿Sin coste de base, sin anticipo de impuesto o sin coste final? | Tabla con bono aplicado, pagos propios, autoliquidación y deducción. |
| "Mantenimiento incluido" | ¿Durante cuántos meses y con qué límites? | Periodo cubierto, incidencias, horario, renovación y baja. |
El momento de pago también cambia la comparación
Dos presupuestos pueden terminar con un coste fiscal parecido y, aun así, exigir una tesorería muy diferente. En una factura ordinaria con IVA repercutido, puede que adelantes la cuota al agente y después la deduzcas si tu actividad y régimen lo permiten. En una operación con inversión del sujeto pasivo, quizá no pagues la cuota al agente, pero la operación debe reflejarse correctamente en la autoliquidación. En una actividad exenta o con prorrata, la recuperación puede no ser completa.
Por eso la comparación debe tener tres fechas, no una. Fecha de aceptación del presupuesto, fecha de factura o implantación y fecha de declaración fiscal. La primera afecta a tu compromiso. La segunda afecta al cargo bancario, la factura y la justificación. La tercera afecta a deducción, autoliquidación o regularización. Si el presupuesto no identifica esas fechas, añade una columna de "pendiente" y no transformes una hipótesis de caja en un ahorro real.
Separa propuesta subvencionada y propuesta privada
Es razonable que un agente proponga mejoras que no quepan en el bono: más usuarios, una migración compleja, un diseño a medida, integraciones extra, formación adicional o mantenimiento superior. El problema no es contratar esos extras, sino mezclarlos con la parte subvencionable como si todo tuviera el mismo tratamiento. Pide dos bloques: uno vinculado al acuerdo de prestación y otro privado.
Esa separación protege tres conversaciones. Con el agente, porque evita discutir después si algo estaba incluido. Con Red.es, porque la justificación debe poder identificar la solución comprometida. Con la asesoría, porque no todos los pagos tienen la misma lectura: una cuota de IVA, un exceso sobre bono, una renovación, un servicio de gestoría o una licencia posterior no deberían entrar en la misma línea contable sin análisis.
- Bloque subvencionado: categoría, importe aplicado, periodo incluido y entregables mínimos.
- Bloque fiscal: impuesto repercutido, mención de inversión del sujeto pasivo o revisión de IGIC/IPSI.
- Bloque privado: extras, exceso, renovación, soporte superior y condiciones de salida.
- Bloque documental: acuerdo, factura, justificantes, evidencias de implantación y comunicaciones.
Qué enviar a tu asesoría antes de aceptar
La asesoría no necesita un mensaje comercial resumido. Necesita documentos y preguntas concretas. Envíale el presupuesto desglosado, el borrador o modelo del acuerdo, tu resolución si ya tienes bono, la categoría de solución, el territorio del agente, tu régimen de IVA y cualquier nota sobre prorrata, recargo, actividad exenta o estimación objetiva. Si hay hardware, añade origen, entrega, número de dispositivos, valor residual y logística.
La pregunta tampoco debe ser "¿esto está bien?". Formula decisiones comprobables: qué parte sería deducible, qué importe no conviene financiar con el bono, si la factura debería llevar IVA o mención de inversión del sujeto pasivo, qué pago exige justificante separado, cómo se registraría la ayuda y qué documento faltaría antes de firmar. Una respuesta fiscal clara suele empezar con una lista de datos que faltan, no con un sí o no inmediato.
Preguntas frecuentes
- ¿Debo comparar el presupuesto con IVA incluido o sin IVA?
- Debes conservar las dos vistas: precio sin impuesto para comprobar el bono y coste con impuesto para saber la tesorería o el coste no deducible. Si solo miras una cifra, puedes elegir mal.
- ¿El bono cubre el IVA si el presupuesto encaja en la categoría?
- No. Las bases del Kit Digital excluyen IVA, IGIC e IPSI. El bono se aplica sobre la solución subvencionable; el impuesto se revisa aparte según factura, territorio y régimen fiscal.
- ¿Una propuesta sin IVA siempre es más barata?
- No necesariamente. Puede mejorar la caja si procede inversión del sujeto pasivo, pero hay que revisar autoliquidación, deducción, exceso sobre bono, extras, hardware y renovaciones.
- ¿Qué pido al agente antes de firmar?
- Pide base imponible, impuesto o mención fiscal, bono aplicado, exceso, extras, meses incluidos, precio de continuidad, condiciones de salida y correspondencia con el acuerdo de prestación.