La prorrata de IVA cambia el coste real del Kit Digital porque limita la deducción de las cuotas soportadas o autorrepercutidas. Una empresa con deducción plena puede neutralizar el impuesto en el modelo 303. Una empresa con prorrata solo deduce un porcentaje. Una actividad sin derecho a deducir no recupera la cuota. El bono no corrige esa diferencia: las bases del programa dejan fuera los impuestos indirectos.
Esta guía está comprobada el 7 de septiembre de 2026. En esa fecha, la sede de Red.es mostraba la convocatoria C013/23-SI como plazo finalizado, por lo que el objetivo aquí no es anunciar una nueva ventana de solicitud. El objetivo es presupuestar y documentar bien una solución ya concedida, firmada o pendiente de factura cuando el beneficiario aplica prorrata.
Respuesta rápida: el bono no cambia tu derecho a deducir
La Agencia Tributaria explica la regla de prorrata para quienes realizan operaciones con derecho a deducción junto con otras que no lo generan. En ese caso, no se deduce todo el IVA soportado: se aplica un porcentaje o se separa la cuota por destino, según proceda.
El Kit Digital no altera esa regla. La ayuda financia la base subvencionable de la solución digital, pero no convierte el IVA en deducible si tu actividad no lo permite. La Orden ETD/1498/2021 de bases del programa debe leerse junto con la normativa general de subvenciones: los impuestos indirectos quedan fuera de la parte subvencionable cuando son susceptibles de recuperación o compensación. En la práctica, el impuesto debe analizarse con tu régimen fiscal, no con el importe del bono.
Regla práctica: calcula primero el IVA como si no existiera la ayuda. Después resta la parte que puedas deducir. Lo que no se recupera es el coste fiscal que debes presupuestar.
Cuándo entra la prorrata en una solución digital
La prorrata aparece cuando el mismo beneficiario realiza operaciones sujetas y no exentas, que normalmente dan derecho a deducción, junto con operaciones exentas o sin derecho. Es habitual en clínicas con servicios sanitarios y otros servicios no exentos, centros de formación con líneas diferenciadas, entidades inmobiliarias con alquileres de vivienda y locales, asociaciones con actividad económica mixta o profesionales que comparten recursos entre varias áreas.
La clave no es la etiqueta comercial de la solución. Una web, un CRM, un sistema de gestión, una herramienta de analítica o un servicio de ciberseguridad puede servir a toda la organización o solo a una línea concreta. Si el entregable se usa de forma común, la cuota soportada suele entrar en el cálculo de prorrata. Si se usa solo en una actividad con derecho a deducción, el tratamiento puede ser distinto. Si se usa solo en una actividad sin derecho, la cuota puede no ser deducible.
Por eso conviene no pedir al agente una factura "más cómoda" ni decidir solo por el eslogan de una campaña. Antes de firmar, documenta qué actividad utilizará cada entregable y qué parte del acuerdo corresponde a servicios, licencias, desarrollos, hardware, soporte o renovaciones. Esa separación será útil tanto para el modelo 303 como para la contabilidad del expediente.
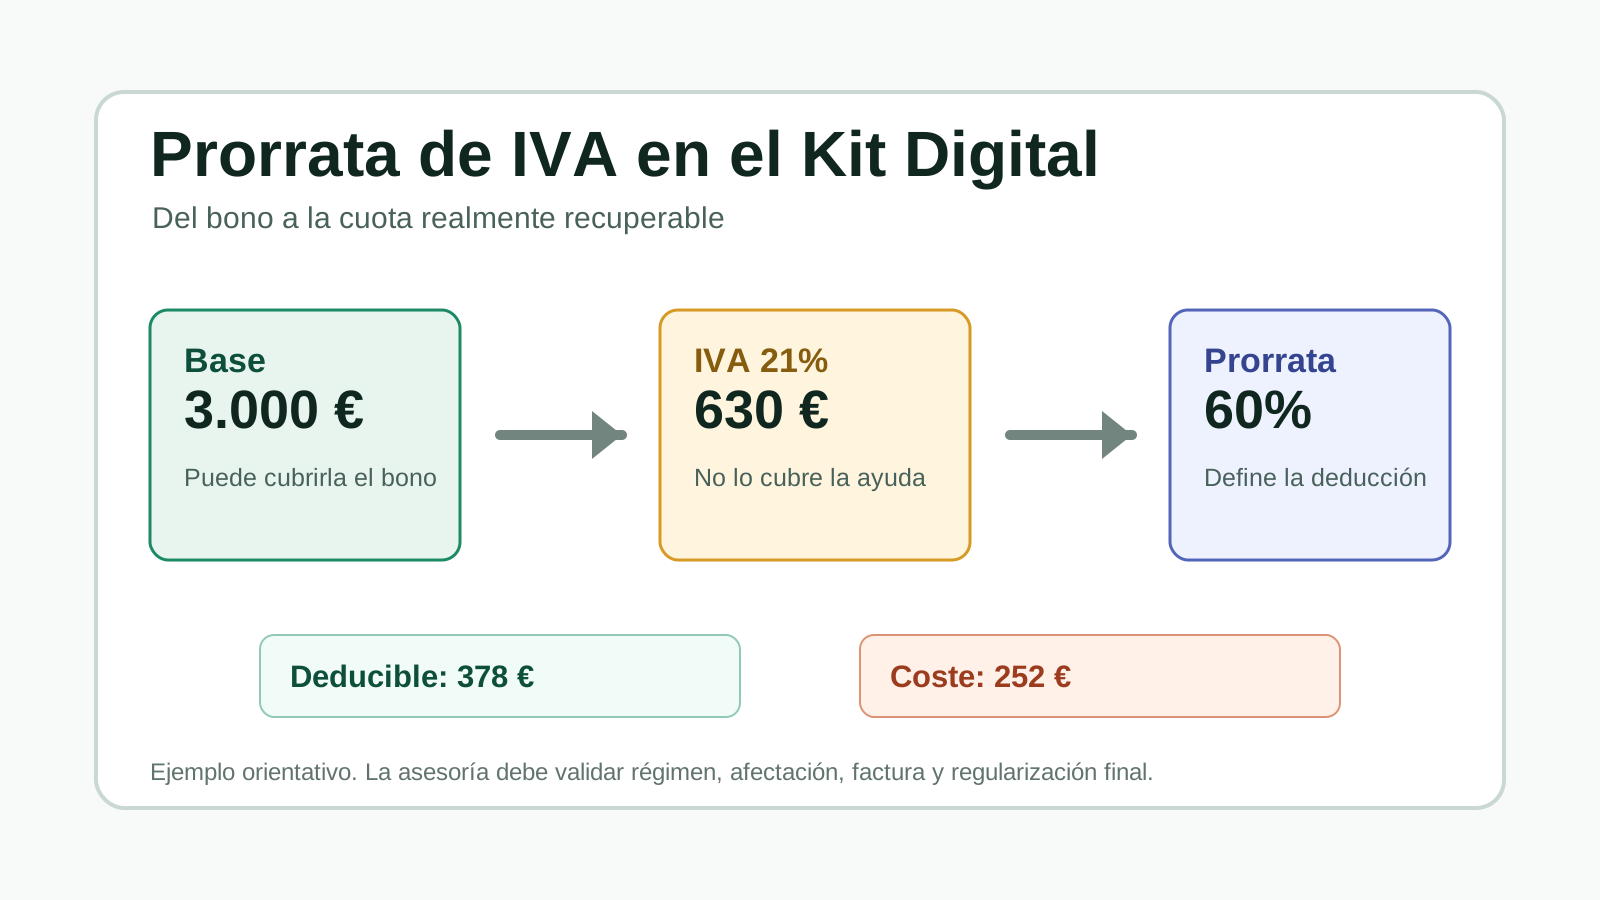
Prorrata general: ejemplo con una factura de 3.000 euros
En la prorrata general, la AEAT indica que el porcentaje se calcula dividiendo el importe anual de operaciones que generan derecho a deducción entre el total de operaciones computables, sin IVA, multiplicando por cien y redondeando a la unidad superior. Ese porcentaje se aplica a las cuotas soportadas comunes.
| Escenario | Cálculo | Resultado |
|---|---|---|
| Base de la solución | Importe subvencionable facturado | 3.000 € |
| IVA al 21 % | 3.000 € x 21 % | 630 € |
| Prorrata provisional | Operaciones con derecho / total de operaciones | 60 % |
| IVA deducible | 630 € x 60 % | 378 € |
| IVA no recuperable | 630 € - 378 € | 252 € |
En este ejemplo, el bono puede cubrir la base de 3.000 euros si todo el acuerdo es subvencionable, pero no elimina los 252 euros que no se deducen. Tampoco hace desaparecer los 378 euros deducibles en el momento de pagar o declarar. La recuperación depende de que exista factura válida, afectación a la actividad, derecho a deducción y autoliquidación correctamente presentada.
Comparativa: deducción plena, prorrata y deducción nula
La misma factura puede producir tres efectos de caja y coste muy distintos. La diferencia se entiende mejor separando pago al proveedor, deducción posterior y parte no recuperable.
| Perfil fiscal | Qué ocurre con 630 € de IVA | Coste real del impuesto |
|---|---|---|
| Deducción plena | La cuota se soporta y se deduce si cumple requisitos. | 0 € como coste final |
| Prorrata del 60 % | Se deducen 378 € y quedan 252 € no recuperables. | 252 € |
| Actividad sin derecho | No se deduce la cuota vinculada a esa actividad. | 630 € |
Esta tabla no sustituye el cálculo de la asesoría. Sirve para detectar una conversación imprescindible: si alguien te presenta el Kit Digital como "gratis" o "sin IVA", pídele el coste fiscal con tu porcentaje de deducción. En la guía sobre quién se ahorra el IVA tienes el semáforo completo por régimen.
Prorrata especial y sectores diferenciados: el destino importa más
La prorrata especial separa el IVA según el destino de los bienes o servicios. Las cuotas usadas exclusivamente en operaciones con derecho se deducen íntegramente; las usadas solo en operaciones sin derecho no se deducen; y las comunes se someten al porcentaje de prorrata general. Además, puede ser obligatoria cuando la regla general permita deducir más de un 10 % respecto de la especial.
En Kit Digital, esto obliga a bajar al detalle del entregable. Una herramienta de gestión usada solo por una división sujeta y no exenta no plantea la misma prueba que una web corporativa compartida por toda la entidad. Un software que alimenta dos áreas puede necesitar criterios de reparto. Un puesto de trabajo seguro asignado a una persona que trabaja en varias líneas exige justificar el uso real, no solo el departamento que pidió la ayuda.
Si existen sectores diferenciados, el análisis puede cambiar todavía más. La pregunta ya no es solo "qué porcentaje general tengo", sino a qué sector se afecta cada coste y qué reglas de deducción tiene ese sector. Este punto debe cerrarlo quien lleve la contabilidad, porque una mala afectación puede trasladarse a deducciones indebidas, regularizaciones y diferencias en el coste del proyecto.
Qué pasa si la factura viene sin IVA por inversión del sujeto pasivo
En esta web tratamos a menudo el supuesto de agentes no establecidos en el territorio de aplicación del IVA, por ejemplo un proveedor establecido en Canarias que presta un servicio digital a un beneficiario de Península o Baleares. Si se cumplen los requisitos, la factura puede venir sin cuota y el destinatario se convierte en sujeto pasivo. Eso no elimina la prorrata.
Con inversión del sujeto pasivo, declaras la cuota como IVA devengado y, por separado, deduces la parte permitida por tu derecho a deducción. Con deducción plena, el efecto puede ser neutro y la ventaja es de tesorería porque no adelantas el IVA al proveedor. Con prorrata parcial, la parte no deducible se ingresa o queda como coste. Con actividad sin derecho, la factura "sin IVA" puede acabar generando una autoliquidación con cuota a ingresar.
Si ese es tu caso, combina esta guía con la de inversión del sujeto pasivo en servicios digitales y con la de declaración en el modelo 303. La secuencia correcta es localizar el servicio, identificar al sujeto pasivo y aplicar después el porcentaje de deducción que corresponda.
Regularización al cierre: el porcentaje provisional puede cambiar
Durante el año es habitual usar un porcentaje provisional basado en el ejercicio anterior. Al cierre se calcula la prorrata definitiva con las operaciones reales del ejercicio y se regulariza lo deducido. Por eso el coste estimado al firmar puede no coincidir con el coste definitivo si cambia la mezcla de ingresos.
Un ejemplo sencillo: firmas con una prorrata provisional del 80 %, deduces 504 euros sobre una cuota de 630 euros y presupuestas 126 euros de coste. Si al cierre la prorrata definitiva baja al 55 %, la deducción correcta sería 346,50 euros y la parte no recuperable subiría a 283,50 euros. La diferencia no nace del Kit Digital; nace de haber cambiado el porcentaje aplicable.
Esta regularización también importa cuando la solución incluye bienes de inversión o activos con vida útil. En esos casos pueden intervenir reglas adicionales de seguimiento. No conviene resolverlo con una hoja de cálculo aislada del expediente: factura, acuerdo, uso real, contabilidad y autoliquidaciones tienen que contar la misma historia.
Documentos que conviene conservar
- Factura completa con base, cuota o mención de inversión del sujeto pasivo cuando proceda.
- Acuerdo de prestación de soluciones y evidencia de qué entregables se implantaron.
- Cálculo de prorrata provisional aplicado en el periodo de la factura.
- Cálculo de prorrata definitiva y regularización de la última autoliquidación del año.
- Nota de afectación: qué actividad usa cada servicio, licencia, desarrollo o equipo.
- Justificantes de pago, conformidad y documentación exigida por Red.es para el expediente.
Las convocatorias de Red.es recuerdan que el beneficiario debe conservar facturas, justificantes, documentos contables y soporte de la ayuda. Esa obligación documental encaja con la revisión fiscal: si tu prorrata convierte parte del IVA en coste, necesitarás explicar de dónde sale el porcentaje y por qué la solución se afectó de una forma concreta.
Checklist antes de firmar una solución
- Pide a tu asesoría el porcentaje provisional y confirma si existe prorrata general, especial o sectores diferenciados.
- Solicita al agente un presupuesto con base, impuestos, conceptos fuera del bono y posibles renovaciones separadas.
- Clasifica cada entregable por destino: actividad con derecho, actividad sin derecho o uso común.
- Simula deducción plena, deducción parcial y deducción nula para saber cuánto dinero reservar.
- Decide quién revisará la factura antes de dar conformidad y antes de presentar la autoliquidación.
Preguntas frecuentes
- ¿La prorrata hace que el Kit Digital sea más caro?
- No encarece la base de la solución, pero puede convertir parte del IVA en coste no recuperable. El efecto depende del porcentaje definitivo, del destino de la solución y de si se aplica prorrata general, especial o sectores diferenciados.
- ¿Se aplica la prorrata aunque la factura venga sin IVA?
- Sí. Si hay inversión del sujeto pasivo, declaras la cuota devengada y solo deduces la parte permitida por tu derecho a deducción. Una factura sin cuota no equivale a una deducción plena.
- ¿Qué dato debo pedir a mi asesoría antes de firmar?
- Pide el porcentaje provisional, si hay sectores diferenciados, qué entregables se afectan a cada actividad y cómo se regularizará la deducción al cierre del ejercicio.