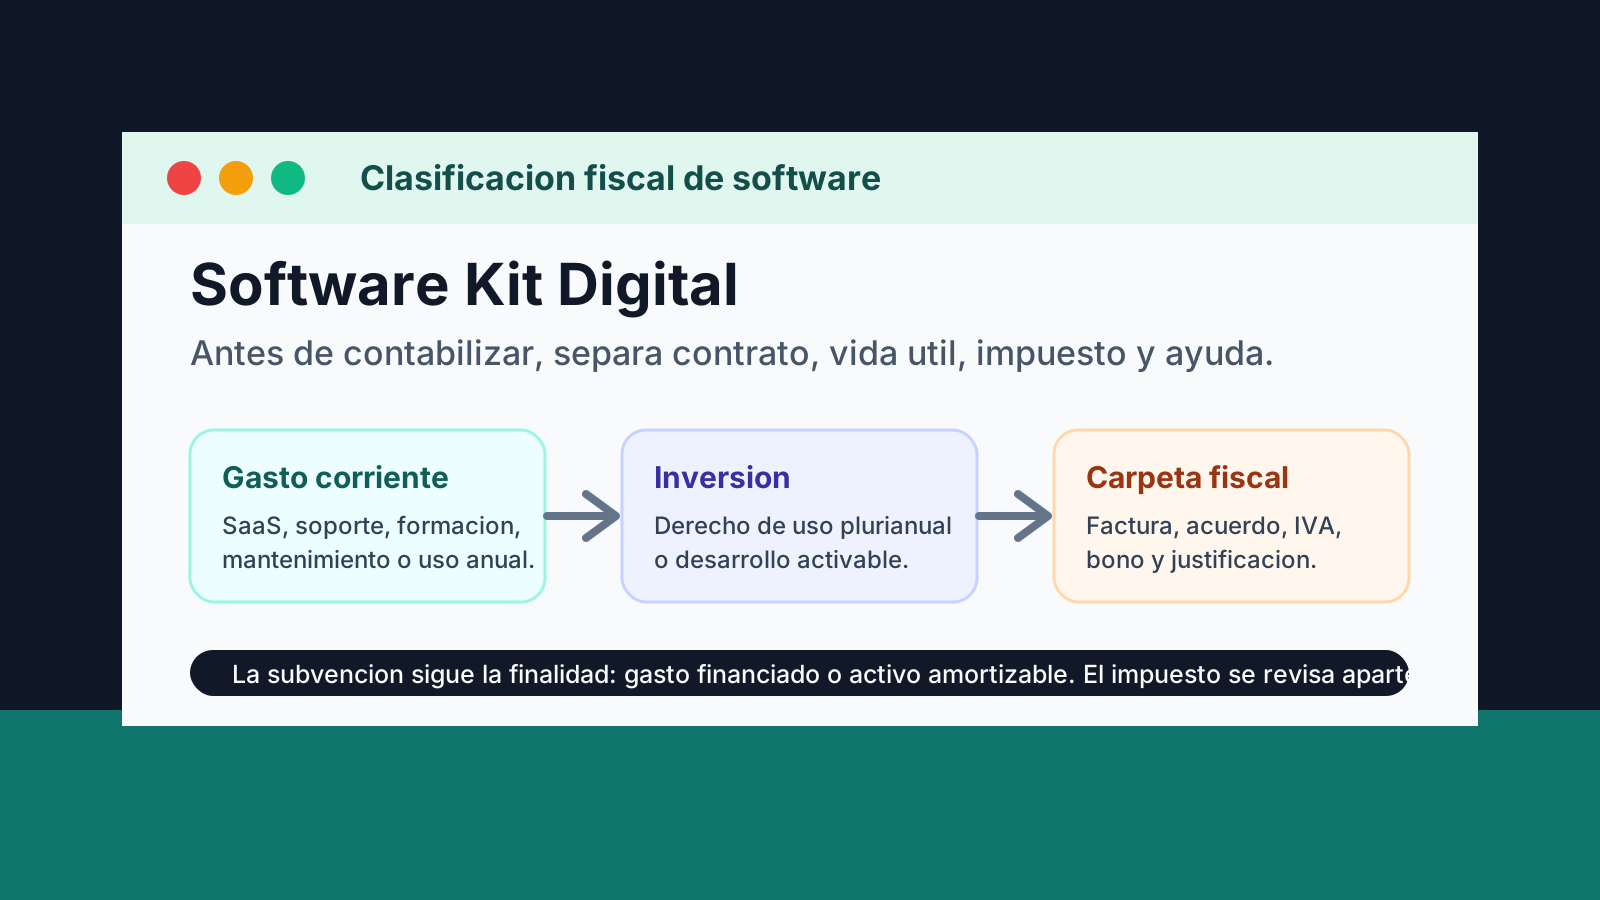
Respuesta directa: el software del Kit Digital no es siempre gasto corriente ni siempre inversión. Si pagas acceso temporal, soporte, mantenimiento o formación, suele haber gasto del ejercicio. Si adquieres o desarrollas un programa identificable para usarlo durante varios ejercicios, puede haber inmovilizado intangible. Y si la factura mezcla licencia, implantación y servicio, necesitas desglose antes de decidir cómo imputar la subvención y el impuesto.
Esta diferencia importa más de lo que parece. Cambia el resultado del ejercicio, el ritmo de amortización, la imputación de la ayuda y la conversación sobre IVA. En una solución subvencionada, además, el beneficiario no solo recibe un software: formaliza un acuerdo con un agente digitalizador, cede parte del bono y asume los costes no cubiertos. Por eso conviene revisar la operación completa, no una cuenta contable aislada.
A fecha de comprobación, el calendario oficial de convocatorias de Red.es muestra las ventanas de solicitud cerradas: segmentos I y II el 31 de diciembre de 2024, segmentos IV y V el 30 de junio de 2025, y segmento III junto con la convocatoria de comunidades de bienes el 31 de octubre de 2025. Esta guía no anuncia una nueva apertura. Está pensada para expedientes ya concedidos, ejecutados o pendientes de cierre contable.
La primera pregunta no es la cuenta, sino qué has contratado
El error habitual es preguntar de entrada si va a la cuenta 206 o a una cuenta de servicios exteriores. Esa respuesta llega después. Antes hay que saber si el contrato te da control de un programa, un derecho de uso para varios ejercicios, una suscripción que termina si no renuevas, un desarrollo a medida, una parametrización inicial, soporte continuado o formación.
El ICAC, en su consulta sobre el Programa Kit Digital, recuerda que el bono se utiliza mediante acuerdos de prestación de soluciones de digitalización y que el beneficiario debe abonar la parte de costes no subvencionados. También conecta el registro de la ayuda con la finalidad que financia. Esa finalidad solo puede verse si el acuerdo y la factura separan bien los conceptos.
| Concepto que aparece en el acuerdo | Lectura habitual | Documento clave | Riesgo si lo mezclas |
|---|---|---|---|
| Suscripción SaaS mensual o anual | Gasto corriente si solo pagas acceso temporal. | Contrato, periodo facturado y condiciones de renovación. | Activar un servicio que no controlas como activo propio. |
| Licencia plurianual o derecho de uso identificable | Posible inmovilizado intangible si cumple criterios de activo. | Licencia, duración, precio separado y puesta en funcionamiento. | Llevar a gasto inmediato algo que genera uso en varios ejercicios. |
| Desarrollo o adaptación específica | Puede activarse solo si el proyecto es identificable y medible. | Presupuesto por hitos, entregables, horas y aceptación. | Capitalizar consultoría genérica o mejoras no separables. |
| Mantenimiento, soporte o formación | Normalmente gasto del ejercicio. | Factura, SLA, sesiones y alcance del servicio. | Inflar el coste del activo con servicios posteriores. |
Cuándo el software puede ser inversión
El PGC Pymes publicado en el BOE incluye los programas de ordenador dentro de las normas particulares del inmovilizado intangible cuando cumplen los criterios de reconocimiento. También exige identificabilidad: que el activo sea separable o nazca de derechos legales o contractuales. Traducido al expediente: no basta con que la factura diga "software"; tiene que existir un derecho o programa con utilidad más allá del consumo inmediato del servicio.
La Resolución del ICAC sobre inmovilizado intangible concreta que las aplicaciones informáticas pueden incluir importes pagados por la propiedad o el derecho de uso de programas, incluidos desarrollos propios, siempre que esté prevista su utilización durante varios ejercicios. En cambio, deja fuera del activo los costes de mantenimiento, formación, consultas globales y ciertas modificaciones que no sean ampliaciones o mejoras identificables.
Si tu solución Kit Digital es un ERP, un CRM, una tienda online compleja, un módulo de facturación o un desarrollo conectado a procesos internos, la asesoría necesitará saber qué parte es licencia o desarrollo y qué parte es servicio. La inversión no se decide por el nombre comercial de la categoría, sino por el derecho adquirido, la vida útil y la posibilidad de medir el coste.
Cuándo suele ser gasto corriente
Muchas soluciones digitales actuales funcionan como servicio. Pagas acceso a una plataforma, soporte, alojamiento, actualizaciones, seguridad, mantenimiento o uso durante un periodo. Si al terminar el periodo pierdes el acceso y no conservas un programa propio ni un derecho plurianual identificable, la lectura normal se acerca al gasto corriente. Esto encaja con gran parte del SaaS usado por pymes y autónomos.
También suelen necesitar tratamiento separado la formación del personal, las revisiones globales, el mantenimiento y las mejoras menores. La resolución del ICAC no permite meter todo en el activo solo porque ayude a usar el programa. Una cosa es poner el software en condiciones de funcionamiento; otra, pagar soporte o formación para explotarlo.
Control práctico: si no puedes explicar qué activo conserva la empresa, durante cuánto tiempo lo utilizará y qué coste pertenece a ese activo, todavía no tienes una base sólida para tratar todo como inversión. Pide desglose al agente antes de cerrar la contabilidad.
La subvención sigue la finalidad de lo financiado
Aquí entra la capa propia del Kit Digital. El manual de la AEAT sobre subvenciones corrientes y de capital explica el caso particular del Kit Digital y distingue ayudas que financian gastos de las que financian inversiones o gastos de proyección plurianual. Si la solución financia gasto específico, la imputación se conecta con ese gasto. Si financia un activo amortizable, la lógica cambia y se coordina con la amortización o baja del activo.
Por eso no conviene copiar un asiento de internet. Una misma factura puede contener cuota anual de plataforma, parametrización inicial, migración de datos, desarrollo, soporte, formación y exceso sobre el bono. Parte puede estar cubierta por la ayuda, parte por fondos propios y parte puede quedar fuera por no ser subvencionable. Si mezclas todo, también mezclas el ingreso de la subvención.
Si quieres profundizar en la ayuda como tal, la guía sobre contabilizar la subvención del Kit Digital explica cómo preparar la consulta. Esta página se centra en la clasificación del software que financia esa ayuda.
El IVA no decide si es gasto o inversión, pero cambia el coste
El impuesto indirecto no es el criterio que convierte una solución en activo o en gasto, pero sí cambia la base económica que debes revisar. Si el IVA soportado es deducible, normalmente se separa. Si no lo es por actividad exenta, prorrata, recargo u otro régimen, puede convertirse en coste total o parcial. En Kit Digital, además, los impuestos indirectos quedan fuera de la ayuda y se pagan con fondos propios.
Si el agente está establecido en Canarias, Ceuta o Melilla y presta un servicio digital al territorio de aplicación del IVA, puede aparecer la inversión del sujeto pasivo. Eso no hace desaparecer el impuesto; desplaza quién lo declara. Para aterrizar el presupuesto, revisa también la guía de factura sin IVA, el coste real del bono y el modelo 303.
Amortización: vida útil, no comodidad
Cuando existe inmovilizado intangible, la amortización debe responder a la vida útil del activo y a los límites fiscales aplicables. La tabla de amortizaciones de la AEAT recoge para sistemas y programas informáticos un coeficiente lineal máximo del 33 % y un periodo máximo de 6 años. Ese dato sirve como referencia fiscal, pero no sustituye la revisión de la duración real de la licencia, la obsolescencia, la fecha de puesta en funcionamiento y el criterio contable.
En una licencia de 36 meses, una implantación que empieza a usarse a mitad de año o un desarrollo que todavía no está listo para funcionar, el calendario importa. No empieces por "lo deduzco todo" o "lo amortizo en tres años" sin saber cuándo entra en servicio y qué parte del coste está realmente asociada al activo.
Qué documentos llevar a la asesoría
La mejor forma de resolver la duda es entregar una carpeta fiscal, no una captura de pantalla. Esa carpeta permite separar lo subvencionado, lo no subvencionado, el impuesto, la vida útil y el gasto posterior. Además evita que el cierre se haga con una descripción genérica como "solución digital", que no aclara nada.
- Acuerdo de prestación: categoría, código de solución, funcionalidades, duración, fases, importe del bono cedido y costes propios.
- Factura detallada: base, impuesto, licencia, implantación, soporte, mantenimiento, formación, migración, exceso sobre bono y periodo.
- Contrato o condiciones de licencia: derecho de uso, propiedad, duración, renovaciones, cancelación, acceso a datos y salida.
- Evidencia de puesta en funcionamiento: aceptación, entregables, usuarios activos, fecha de arranque y documentación técnica.
- Fiscalidad del beneficiario: régimen de IVA, prorrata, actividad exenta, modelo 303 y criterio de imputación de la ayuda.
Errores frecuentes al clasificar software subvencionado
El primero es llamar inversión a todo lo que suena tecnológico. Un gasto de soporte, una renovación anual o una sesión de formación no se convierte en activo por estar dentro de una implantación. El segundo es hacer lo contrario: llevar a gasto inmediato una licencia plurianual o un desarrollo identificable porque la factura llegó dentro de un bono.
El tercer error es ignorar el impuesto. Si no deduces todo el IVA, el coste real cambia y quizá también cambie la base que la asesoría debe analizar. El cuarto es olvidar que la subvención sigue la finalidad. Si el acuerdo mezcla activo y gasto, la imputación del ingreso puede tener que separarse. El quinto es cerrar sin guardar evidencias de uso profesional y justificación.
Cuándo pedir revisión antes de cerrar
Pide revisión si el agente no separa licencia, implantación y soporte; si la factura incluye varios años de servicio; si existe desarrollo a medida; si pagas un exceso sobre el bono; si el IVA no es plenamente deducible; si el proveedor factura desde Canarias, Ceuta o Melilla; o si no sabes cuándo se puso en funcionamiento la solución. En esos casos, una decisión rápida puede dejar mal clasificados gasto, activo, subvención e impuesto.
La regla prudente es sencilla: antes de decidir "gasto o inversión", reconstruye qué compraste y qué parte financió el Kit Digital. Después tu asesoría podrá aplicar la cuenta, la amortización y la imputación de la ayuda con documentos delante.
Preguntas frecuentes
- ¿Todo software del Kit Digital se contabiliza como inmovilizado?
- No. Depende del contrato, la duración, el control del derecho de uso, la puesta en funcionamiento y el desglose entre licencia, implantación, soporte, formación y mantenimiento.
- ¿Una suscripción SaaS es gasto corriente?
- Con frecuencia sí, si solo se paga acceso temporal o servicio recurrente y no existe un activo identificable que vaya a utilizarse durante varios ejercicios. La factura y el contrato mandan.
- ¿La subvención del Kit Digital se declara igual si financia gasto o inversión?
- No necesariamente. Las fuentes oficiales distinguen la imputación cuando la ayuda financia gastos específicos frente a activos amortizables. Conviene llevar el desglose a la asesoría.
- ¿El IVA forma parte del coste del software?
- Si el IVA es deducible, normalmente se separa. Si no es recuperable total o parcialmente, puede cambiar el coste económico y la base que revise la asesoría.