En el Kit Digital, la factura sin IVA puede mejorar la tesorería, pero no convierte la ayuda en un programa libre de impuestos. Si contratas una solución digital y el proveedor está establecido en Canarias, Ceuta o Melilla, puede operar una regla de localización e inversión del sujeto pasivo. Entonces no pagas el IVA al agente en la factura, pero debes calcularlo, declararlo y deducirlo solo en la medida en que tu actividad tenga derecho a deducción.
La reserva correcta se calcula en dos capas. La primera es caja: cuánto dinero necesitas tener disponible para firmar, pagar extras y soportar el calendario de liquidación. La segunda es coste fiscal: qué parte del impuesto se queda definitivamente en tu cuenta de resultados porque no es deducible. El 6 de septiembre de 2026, las convocatorias ordinarias revisadas para el programa constan fuera de plazo en la Sede de Red.es; esta guía sirve para expedientes concedidos, acuerdos pendientes, justificaciones y comparación de propuestas, no para anunciar una apertura nueva.
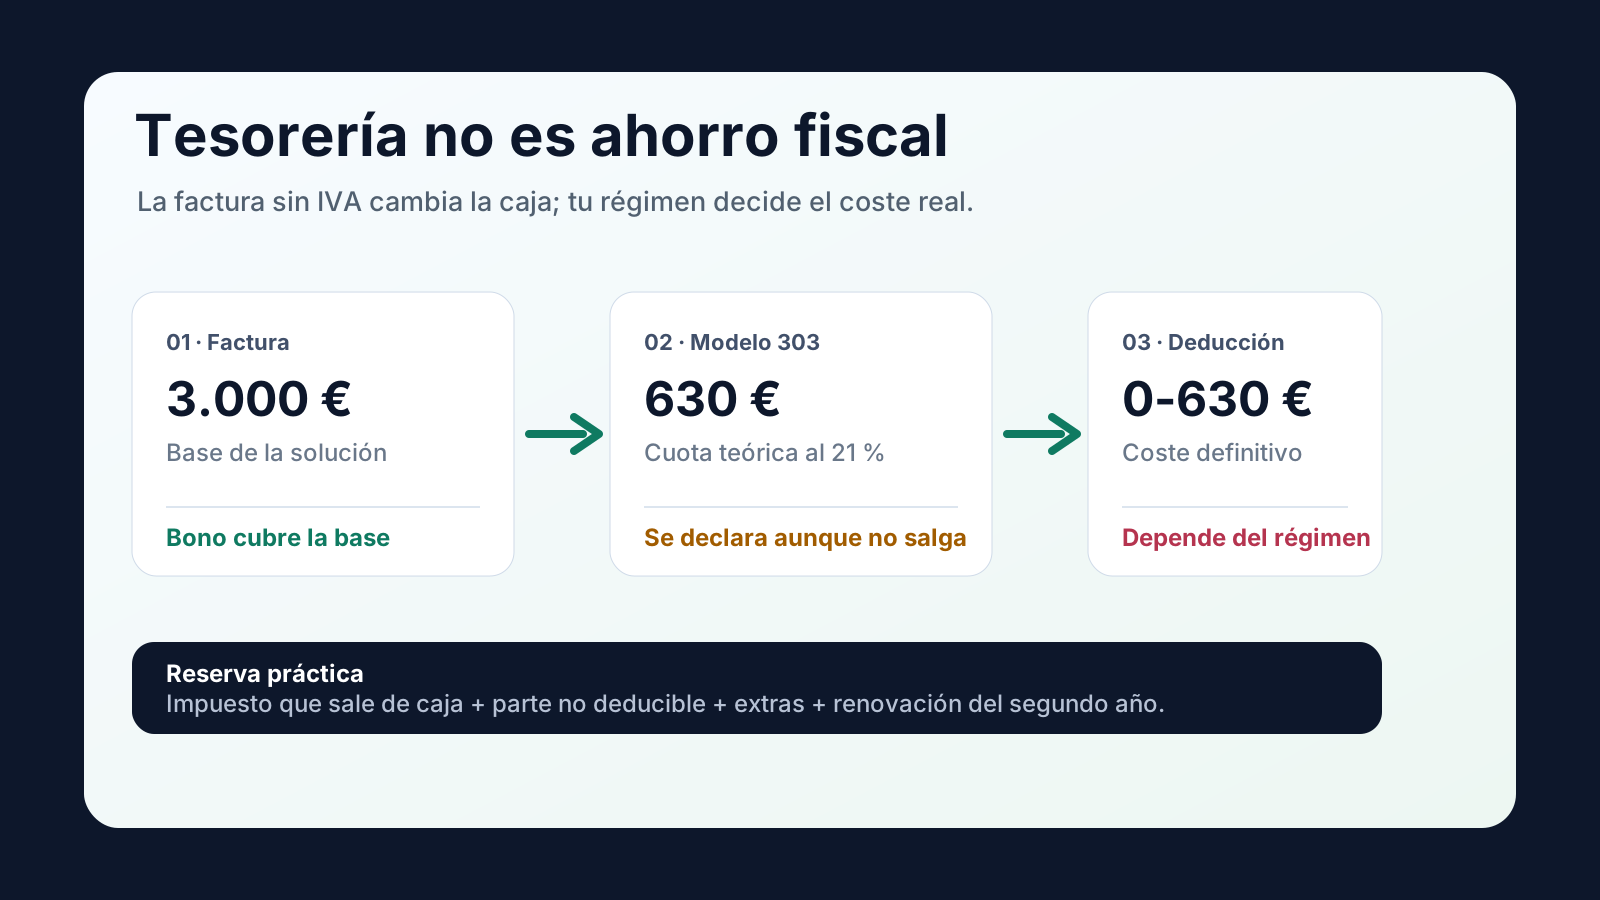
Respuesta rápida: reserva caja, no slogans
Si recibes una factura ordinaria peninsular, el bono cubre la base subvencionable y el impuesto indirecto queda fuera de la ayuda. La modificación de las bases del programa publicada en el BOE mantiene que determinados tributos y tasas no son gastos subvencionables. Por eso debes prever el IVA, IGIC o IPSI que corresponda, aunque después puedas deducirlo.
Si la factura llega sin IVA por inversión del sujeto pasivo, no confundas el menor pago al proveedor con un ahorro fiscal automático. La guía de la Agencia Tributaria sobre prestaciones de servicios explica que, cuando un empresario establecido en el territorio de aplicación del IVA recibe un servicio de un empresario no establecido, el cliente liquida el impuesto y puede deducirlo si cumple los requisitos de la Ley del IVA. En la práctica, la cuota aparece en tu autoliquidación: puede quedar neutralizada, puede ser parcialmente recuperable o puede convertirse en coste.
Fórmula de trabajo: reserva de tesorería = impuesto que sale de caja ahora + impuesto no deducible + extras fuera del acuerdo + renovaciones o mantenimiento no cubiertos por el bono. Sin esa separación, una factura barata puede esconder un compromiso anual más caro.
El cálculo base: factura, bono y cuota teórica
Empieza siempre por la base imponible real de la solución, no por el importe comercial del bono. Un bono de 3.000 euros no significa que todos los costes relacionados queden financiados: el acuerdo cubre una categoría, unas funcionalidades y un período. Si hay dominios, licencias extra, integraciones, formación no incluida o una renovación de segundo año, esos importes no forman parte de la misma lectura fiscal.
En una factura con IVA ordinario, la reserva inicial es sencilla: base por tipo aplicable. Para una solución de 2.000 euros al 21 %, la cuota es 420 euros; para 3.000 euros, 630 euros; para 6.000 euros, 1.260 euros. Esa cuota no la paga Red.es. Si eres empresario en régimen general y tienes derecho pleno a deducción, normalmente la recuperarás en el modelo 303 del período. Si tu actividad está exenta, en recargo de equivalencia, en prorrata o en un régimen especial, no basta con aplicar la regla general.
En una factura sin IVA por inversión del sujeto pasivo, la caja inicial baja porque no transfieres la cuota al proveedor. Aun así, la cuota teórica existe para declararla. Nuestra guía sobre inversión del sujeto pasivo desarrolla la secuencia territorial; este artículo se centra en cómo convertir esa secuencia en una reserva de dinero antes de firmar.
| Base de la solución | Cuota al 21 % | Factura ordinaria | Factura con ISP | Pregunta clave |
|---|---|---|---|---|
| 2.000 € | 420 € | Reservas 420 € para pagar al agente y deducir si procede. | No lo pagas al agente, pero lo llevas al 303. | ¿Tengo deducción plena? |
| 3.000 € | 630 € | Reservas 630 € más extras no cubiertos. | La caja mejora, pero no desaparece la autoliquidación. | ¿Hay prorrata, módulos o exención? |
| 6.000 € | 1.260 € | La tensión de caja ya es relevante para una microempresa. | El ahorro de caja puede ser alto si deduces todo. | ¿Qué pasa si solo deduzco una parte? |
Tres escenarios de deducción
El error habitual es preguntar "cuánto IVA me ahorro" antes de saber cuánto IVA puedes deducir. La Ley 37/1992 del IVA regula el derecho a deducir y la prorrata. Por eso dos beneficiarios con la misma factura pueden tener una conclusión distinta: uno solo necesita caja temporal, otro necesita caja y asume coste, y un tercero puede no tener ventaja fiscal alguna.
Deducción plena
La cuota se declara como devengada y soportada deducible. En una factura sin IVA por ISP, no adelantas el impuesto al proveedor y la autoliquidación suele quedar neutra. El beneficio es de tesorería y de control del flujo, no un ingreso nuevo.
Prorrata o deducción parcial
Solo recuperas el porcentaje que corresponda. Si la cuota teórica es 1.260 euros y tu prorrata efectiva es del 60 %, la parte recuperable sería 756 euros y la parte no deducible serían 504 euros. Esa cifra debe entrar en la reserva real.
Sin derecho a deducción
En actividades exentas o situaciones sin liquidación ordinaria de IVA, la factura sin IVA no debe presentarse como coste cero. Puede no haber pago inicial al agente, pero la obligación y el tratamiento final dependen del régimen concreto.
Calendario de caja: cuando sale o se compensa el dinero
La reserva también depende del trimestre. Si pagas una factura con IVA el último día de marzo, puedes declararla en el 1T poco después; si la pagas justo al empezar abril, la recuperación se desplaza al 2T. Esa diferencia no cambia el coste fiscal final, pero sí cambia la caja disponible durante semanas o meses.
En operaciones con inversión del sujeto pasivo, la tensión de caja se reduce porque no adelantas el impuesto al proveedor. Pero no conviene omitir la cuota de tus previsiones: la Agencia Tributaria publica las instrucciones del modelo 303 de 2026 y la declaración sigue siendo el lugar donde se refleja la operación. Si tu asesor detecta una limitación de deducción, la cuota deja de ser solo un asiento espejo y pasa a afectar al coste.
- Antes de firmar: pide base, impuesto aplicable, establecimiento real del proveedor, acuerdo de prestación y lista de extras.
- Al recibir la factura: comprueba NIF, concepto, período, referencia del acuerdo, base, cuota o motivo de no repercusión.
- En el trimestre: confirma con asesoría si la cuota entra como IVA devengado, soportado deducible, parcial o no deducible.
- En el segundo año: reserva renovaciones, licencias y mantenimiento que ya no queden cubiertos por el bono.
El bono digital no entra igual que una factura cobrada
Otro motivo por el que la caja se confunde es que el beneficiario no suele cobrar el bono en su banco. El acuerdo cede el derecho de cobro al agente digitalizador, que justifica la actuación y cobra de Red.es si la justificación se valida. El ICAC explicó en su consulta sobre el tratamiento contable del Programa Kit Digital que el beneficiario debe registrar la ayuda conforme a la norma contable de subvenciones y que el pago de la prestación se articula mediante cesión del bono y abono de los costes no subvencionados.
Para autónomos en estimación directa, la Agencia Tributaria diferencia subvenciones corrientes y de capital y dedica un apartado al caso particular del Kit Digital. Esa capa no sustituye al análisis del IVA: puedes tener un efecto neto en renta o sociedades distinto del efecto de caja del impuesto indirecto.
Cuánto reservar según tu caso
Usa una cifra conservadora hasta que tu asesoría confirme el encaje. No hace falta complicar el modelo: basta con separar dinero que sale, impuesto no recuperable y costes posteriores. Si la propuesta promete "sin IVA" pero no identifica el mecanismo, el establecimiento del agente, el modelo 303 y tu derecho a deducción, aún no tienes una estimación completa.
Trabaja con tres reservas separadas. La reserva fiscal cubre el IVA, IGIC o IPSI que pueda quedar fuera de la ayuda. La reserva operativa cubre costes no incluidos en el acuerdo: dominio, correo, licencias adicionales, horas de soporte, migraciones o integraciones que el proveedor no haya incorporado por escrito. La reserva de continuidad cubre lo que ocurrirá cuando termine el primer período subvencionado y el servicio pase a renovarse con precio comercial. Mezclar esas tres bolsas en una sola cifra suele ocultar dónde nace el problema.
Un ejemplo sencillo: si firmas una solución de 3.000 euros, deduces todo el IVA y la factura llega con inversión del sujeto pasivo, la reserva fiscal puede ser muy baja porque no adelantas los 630 euros al proveedor. Pero si el segundo año incluye 79 euros mensuales de mantenimiento y además necesitas una licencia adicional de 180 euros, tu decisión ya no depende del supuesto ahorro del IVA, sino de si esos 1.128 euros anuales encajan en caja. Esa es la diferencia entre aceptar un reclamo fiscal y presupuestar el proyecto completo.
| Situación | Reserva mínima antes de firmar | Lectura correcta |
|---|---|---|
| Régimen general, deducción plena, factura con IVA | Cuota del IVA hasta la siguiente liquidación, más extras. | Coste fiscal normalmente neutro, tensión de caja temporal. |
| Régimen general, deducción plena, factura sin IVA por ISP | Extras, renovaciones y posible saldo de la autoliquidación. | Ahorro de tesorería si el 303 neutraliza la cuota. |
| Prorrata | Parte no deducible de la cuota, más caja hasta liquidación. | Hay ahorro parcial o coste parcial, no una regla universal. |
| Actividad exenta o sin deducción efectiva | Cuota completa como posible coste, aunque no salga al proveedor. | La factura sin IVA no basta para concluir ahorro real. |
Preguntas que debes llevar a la asesoría
- ¿La solución es servicio digital, hardware, licencia, mantenimiento o una mezcla?
- ¿El proveedor que factura está establecido en Canarias, Ceuta, Melilla, Península o Baleares?
- ¿La factura incluye IVA, IGIC, IPSI o una mención clara a la no repercusión?
- ¿Mi actividad deduce el 100 %, aplica prorrata, está exenta o tributa en régimen especial?
- ¿En qué período entra la factura y cuándo se presentará el modelo 303?
- ¿Qué gastos quedan fuera del acuerdo y se pagan al margen del bono?
Errores de tesorería que distorsionan la decisión
El primer error es comparar solo el total de la factura. Una propuesta peninsular de 3.000 euros más 630 euros de IVA y una propuesta canaria de 3.000 euros sin IVA pueden acabar siendo equivalentes en coste fiscal para quien deduce todo, pero muy distintas en caja inicial. Esa diferencia puede importar si el negocio tiene pagos inmediatos o si el saldo del trimestre ya es ajustado.
El segundo error es olvidar los extras. El bono no transforma cada servicio relacionado en gasto subvencionable. La Sede de Red.es para el Segmento III describe el bono, las categorías y las obligaciones documentales, pero el alcance concreto lo determina el acuerdo que firmas. Si el proveedor añade funcionalidades no cubiertas, horas adicionales o una renovación anticipada, esa caja no se arregla con el tratamiento del IVA.
El tercer error es llamar "ahorro fiscal" a cualquier menor desembolso. Ahorro fiscal significa que la carga definitiva baja. Ahorro de tesorería significa que no adelantas dinero o lo recuperas antes. En decisiones pequeñas, esa diferencia evita expectativas falsas; en proyectos de 6.000, 12.000 o más euros, evita elegir proveedor con una premisa incompleta.
Cómo decidir sin caer en promesas absolutas
La lectura prudente es elegir proveedor por alcance, solvencia, factura correcta, justificación y coste total. El mecanismo fiscal puede ser una ventaja de caja si está bien documentado, pero no debe tapar una solución peor, una renovación cara o una factura difícil de defender. Si el anuncio dice "IVA 0 %" y no explica la autoliquidación, pide el desglose antes de avanzar.
Kit Digital sin IVA 2027 puede orientarte con una revisión inicial de la propuesta, pero la decisión fiscal final corresponde a tu asesoría con la factura, tu régimen y el expediente delante. Para profundizar, revisa también cómo debe venir una factura sin IVA, cómo declararla en el modelo 303 y quién puede deducir el impuesto.
Preguntas frecuentes
- ¿La factura sin IVA del Kit Digital elimina el impuesto?
- No. Si procede la inversión del sujeto pasivo, el proveedor no repercute IVA en factura, pero el cliente empresario debe autorrepercutirlo en su autoliquidación y solo lo neutraliza si tiene derecho a deducirlo.
- ¿Cuánto dinero conviene reservar antes de firmar?
- Como mínimo, reserva el impuesto que no cubre el bono, los extras fuera del acuerdo y el mantenimiento del segundo año. En una factura ordinaria de 3.000 euros, el IVA al 21 % son 630 euros; con inversión del sujeto pasivo puede no salir de caja, pero debe declararse.
- ¿Qué cambia si estoy en prorrata o actividad exenta?
- Cambia el coste real. En prorrata solo se deduce el porcentaje aplicable y el resto queda como coste. En actividades sin derecho a deducción, el impuesto puede convertirse en coste aunque la factura llegue sin IVA.