El diagnóstico fiscal del Kit Digital no consiste en preguntar si la solución «va sin IVA». La pregunta útil es otra: qué impuesto corresponde a tu operación, quién lo declara, qué parte puedes recuperar y qué quedará como coste real. La ayuda financia la base subvencionable dentro de los límites del programa, pero los impuestos indirectos quedan fuera de la subvención según las bases del Kit Digital y la regla general de subvenciones públicas.
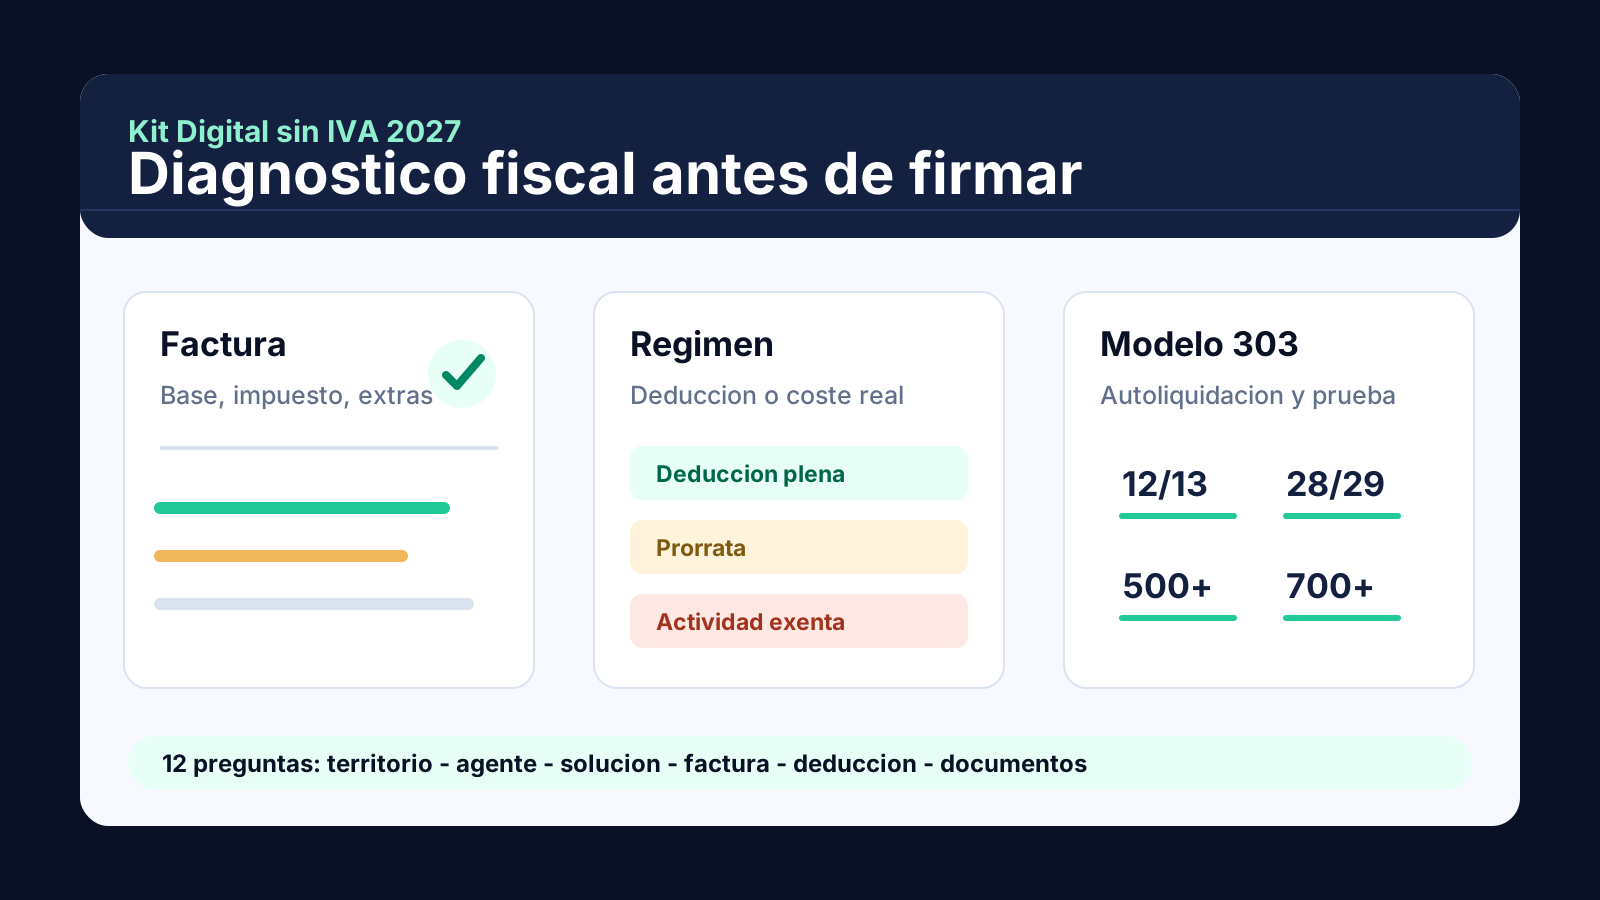
Fecha de comprobación: 6 de septiembre de 2026. Las fuentes oficiales de Red.es consultadas mantienen finalizado el plazo de la convocatoria de Segmento III el 31 de octubre de 2025. Esta página no anuncia una apertura nueva: sirve para revisar facturas, acuerdos y decisiones fiscales de un bono existente o pendiente de uso.
La respuesta corta
Si tributas en Península o Baleares y contratas un servicio digital a un agente establecido en Canarias, puede operar la inversión del sujeto pasivo: el agente no repercute IVA y tú autoliquidas la cuota. La Ley del IVA contiene las reglas de localización de servicios y de sujeto pasivo que sostienen ese análisis. Pero el resultado económico depende de tu derecho a deducir: con deducción plena suele ser neutro; con prorrata, actividad exenta o regímenes especiales, una parte o toda la cuota puede convertirse en coste.
Por eso el diagnóstico debe hacerse antes de firmar. Después de aceptar el acuerdo, cambiar de agente, corregir la factura o reconstruir los justificantes es más lento y a veces imposible sin una rectificación formal. La página de factura sin IVA explica la forma del documento; esta página ordena las preguntas previas.
Las 12 preguntas que conviene responder
¿Dónde tributas tú?
Península, Baleares, Canarias, Ceuta o Melilla cambian el impuesto indirecto aplicable. No basta con mirar dónde está el agente: primero se localiza la operación desde el destinatario.
¿Dónde está establecido el agente que factura?
Una sociedad canaria con estructura peninsular que interviene en el servicio no plantea el mismo caso que un prestador establecido solo en Canarias. Conviene pedir razón social, NIF, domicilio fiscal y establecimiento que ejecuta la operación.
¿La solución es servicio digital o bien físico?
Web, CRM, factura electrónica o gestión de procesos suelen analizarse como prestaciones de servicios. Un ordenador o equipo físico exige revisar importación, DUA y gastos de despacho.
¿La factura llevará IVA, IGIC, IPSI o inversión del sujeto pasivo?
El diagnóstico debe decir qué impuesto aparece en la factura y qué mención formal debe acompañarla. Una factura sin cuota no es automáticamente correcta.
¿Tienes derecho a deducir todo el IVA?
El ahorro real solo existe cuando la cuota que autorrepercutes o soportas también es deducible. Si no hay derecho a deducción, el impuesto no desaparece.
¿Aplican prorrata o sectores diferenciados?
Cuando una herramienta se usa en actividades con y sin derecho a deducción, la parte recuperable puede ser menor que la cuota completa. Ese porcentaje debe venir de la contabilidad, no de una estimación comercial.
¿Hay recargo de equivalencia o régimen especial?
Comercio minorista, agricultura, ganadería o pesca pueden convertir una factura sin IVA al proveedor en una obligación adicional de autoliquidación sin deducción equivalente.
¿Qué parte cubre exactamente el bono?
El acuerdo debe separar base subvencionable, impuestos, extras, renovaciones y cualquier coste fuera de catálogo. Si el presupuesto supera el límite de ayuda, el exceso también lo paga el beneficiario.
¿Cuándo se devenga y en qué modelo se declara?
La fecha de factura y el periodo de liquidación importan para modelo 303, libros registro y regularizaciones. No todos los costes fiscales salen de caja el mismo día.
¿Qué documentos conservarás para justificarlo?
Factura, acuerdo de prestación, conformidad, justificantes, cálculo del coste total y registro contable diferenciado deben quedar localizables durante el periodo exigido.
¿La ayuda es gasto corriente o inversión?
Una solución recurrente y un activo amortizable no se tratan igual. La Agencia Tributaria distingue subvenciones corrientes y de capital, y esa clasificación debe revisarla tu asesoría.
¿Qué punto debe confirmar tu asesoría antes de firmar?
El diagnóstico sirve para llegar con una hipótesis ordenada: régimen, deducción, casillas, afectación, documentación y coste. La presentación de impuestos no se delega en el agente digitalizador.
Qué cambia según tu régimen
La inversión del sujeto pasivo cambia quién declara el impuesto, no convierte el impuesto en subvencionable ni garantiza un ahorro final. En el modelo 303 de 2026, la Agencia Tributaria distingue IVA devengado, IVA deducible, prorrata y actividades con regímenes de deducción diferenciados. Ese detalle es el que separa una mejora de tesorería de un coste que acabará saliendo de caja.
| Situación fiscal | Lectura inicial | Qué revisar antes de firmar |
|---|---|---|
| Deducción plena | Puede ser neutro | La factura sin IVA mejora caja si la inversión del sujeto pasivo encaja y la cuota se deduce completa. |
| Prorrata | Ahorro parcial o nulo | Se declara la cuota completa, pero solo se deduce el porcentaje permitido por la actividad. |
| Actividad exenta | Sin ahorro fiscal | La cuota no deducible acaba siendo coste, aunque no se pague al proveedor en la factura inicial. |
| Recargo o REAGP | Revisión necesaria | Puede existir obligación de autoliquidar sin recuperación ordinaria de la cuota. |
| Hardware | No usar la regla de servicios | Un equipo físico desde Canarias abre el bloque de importación, DUA y liquidación en aduana. |
El bloque de factura
La factura debe permitir reconstruir la operación sin hablar con el comercial. Revisa la razón social del agente, el NIF, la fecha, el número, la categoría de solución, la base imponible imputada al bono, los importes que pagas con fondos propios y la mención fiscal cuando no se repercuta cuota. Si aparece «0 %» sin explicar por qué, si mezcla hardware y servicio en una sola línea o si no separa extras, pide aclaración antes de dar conformidad.
En una operación con inversión del sujeto pasivo, la factura sin cuota no significa que no haya impuesto. Significa que el destinatario lo declara. La guía de inversión del sujeto pasivo desarrolla los requisitos y la de modelo 303 baja el mecanismo a casillas y autoliquidación.
El bloque de ayuda y contabilidad
El acuerdo de prestación debe separar el importe del bono digital, la parte que asumirá el beneficiario y el coste total de la solución. Las bases reguladoras publicadas en el BOE excluyen IVA, IGIC e IPSI de los conceptos subvencionables y obligan a documentar costes, acuerdo, conformidad, facturas, justificantes y registro contable diferenciado. Además, la modificación de bases de 2024 mantiene un bloque de gastos no subvencionables que incluye tributos, intereses, sanciones, gastos financieros y determinados conceptos ajenos a la solución.
La fiscalidad directa no se resuelve con el mismo criterio que el IVA. La Agencia Tributaria trata el Kit Digital como rendimiento de actividad económica y diferencia subvenciones corrientes y de capital. Si la solución financia un activo, un software amortizable o un servicio recurrente, la imputación puede cambiar. El diagnóstico no debe convertir esa decisión en una regla automática: debe dejarla preparada para la asesoría.
El bloque de caja
Una factura sin IVA puede evitar que adelantes el 21 % al proveedor, pero no elimina todos los costes. Hay que presupuestar extras fuera de alcance, exceso sobre el límite del bono, renovaciones, mantenimiento, posibles importaciones de hardware y cuotas no deducibles. Para verlo con números, usa la guía de coste real del bono y la de quién puede deducir el IVA.
La prueba de caja más simple es construir tres columnas: qué paga Red.es mediante el bono, qué pagas al agente y qué puedes recuperar o ingresar en la autoliquidación. Si una propuesta solo muestra «0 euros» sin enseñar esas tres columnas, no estás viendo el coste completo.
Si todavía no tienes factura definitiva, trabaja con una hipótesis conservadora. Anota el precio de catálogo, el importe máximo subvencionable de la categoría, la cuota fiscal que resultaría con un proveedor peninsular, la cuota que tendrías que autorrepercutir si aplica inversión del sujeto pasivo y el porcentaje de deducción que maneja tu asesoría. Después añade una línea separada para renovaciones, licencias, soporte, contenidos, campañas o trabajos fuera de alcance. Esa hoja no sustituye al acuerdo oficial, pero evita firmar por impulso cuando el coste real depende de una casilla fiscal o de un extra que nadie había explicado.
Documentos que debes dejar localizados
El diagnóstico también sirve para ordenar pruebas. Antes de aceptar, guarda la propuesta del agente, la ficha de la solución en el catálogo, el borrador del acuerdo, la factura o prefactura, cualquier presupuesto de extras y la comunicación donde se explique el tratamiento fiscal. Si el caso llega a revisión, no bastará con recordar que el comercial dijo que «no había IVA»; necesitarás reconstruir quién facturó, desde dónde, qué se entregó, qué pagó el bono y qué pagaste tú.
Cómo usamos este diagnóstico
-
Identificamos el territorio y el tipo de operación
Separamos servicios remotos, bienes físicos, Canarias, Península/Baleares, Ceuta y Melilla. La página de ordenador y hardware cubre el caso que no debe tratarse como servicio digital puro.
-
Contrastamos factura, régimen y derecho a deducción
Revisamos si el caso apunta a IVA repercutido, IGIC, IPSI o inversión del sujeto pasivo, y qué parte podría deducirse según el régimen comunicado.
-
Entregamos una lista para tu asesoría
El resultado no es una liquidación oficial. Es una ficha con hipótesis, fuentes, documentos necesarios y preguntas cerradas para que tu gestoría confirme antes de firmar.
Qué no debes aceptar como diagnóstico
- «Todo sale gratis» sin separar base, impuesto, extras y renovaciones.
- «Sin IVA» usado como sinónimo de exento, cuando puede haber autoliquidación.
- Una respuesta idéntica para régimen general, prorrata, exentos y recargo de equivalencia.
- Promesas de nueva convocatoria sin publicación oficial vigente.
- Una propuesta de hardware tratada como si fuera un servicio digital remoto.
- Petición de certificado digital, claves, datos bancarios o acceso a sede electrónica para valorar una factura.
Límite importante: esta página es información general. No presentamos modelos, no accedemos a la sede electrónica y no emitimos asesoramiento fiscal individualizado. Si tu factura ya está emitida, si hubo una rectificación o si tienes prorrata, sectores diferenciados o una actividad exenta, la revisión debe cerrarla tu asesoría.
Preguntas frecuentes
- ¿El diagnóstico fiscal sustituye a una asesoría?
- No. Es una guía documental para identificar el tratamiento probable, los riesgos y las preguntas que debe confirmar quien lleva tu contabilidad.
- ¿Una factura sin IVA del Kit Digital siempre es correcta?
- No. Debe encajar la localización del servicio, el establecimiento del proveedor, la condición de empresario o profesional del destinatario y la mención de inversión del sujeto pasivo cuando proceda.
- ¿Qué pasa si no sé mi régimen de IVA?
- El diagnóstico puede ordenar los escenarios, pero la respuesta final depende de tu alta censal, tus actividades, posibles exenciones, prorrata y regímenes especiales.
- ¿Hay convocatoria abierta del Kit Digital ahora mismo?
- Las fuentes consultadas el 6 de septiembre de 2026 muestran finalizado el plazo de la convocatoria de Segmento III el 31 de octubre de 2025. Esta página se centra en bonos, facturas y acuerdos existentes.
Fuentes revisadas
- Red.es: convocatoria de Segmento III y plazo finalizado
- BOE: bases reguladoras del Programa Kit Digital
- BOE: modificación de bases y gastos no subvencionables
- BOE: Ley 37/1992 del IVA
- Agencia Tributaria: instrucciones del modelo 303 de 2026
- Agencia Tributaria: tratamiento de subvenciones corrientes y de capital